德意志银行:德银 JOC 内陆亮点:为更耐用的货运周期构建案例
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
德意志银行交通团队本期《The Weekly Shipment》总结 JOC 内陆会议的五大要点,最大收获是下一轮货运上行周期的持续性有望改善。 会上 ACT 的 Tim Denoyer 预测 2027 年合约运价将再度两位数上涨,涨幅与 2026 年预期增长区间相近,与 CHRW 在最新 Edge 报告中重申的明年现货运价 +10% 相互印证。 KNX 管理层认为,除非出现疫情级供应链中断,行业不太可能普遍放宽司机招聘标准,其驾校网络能以较低工资补充入门级司机,构成无同类渠道同行不具备的成本优势。 铁路正在证明自己:YTD 在保持强服务的同时实现增长,JBHT CEO Shelly Simpson 称与全部 Class I 铁路的对话重心已转向稳定一致的服务,多式联运时机正合适,但 Larry Gross 质疑行业能否同时保持超额量增并推高价格。 小型承运商在年内现货均价上涨约 30% 的背景下仍处显著压力、数量自 2022 年峰值持续下降,周报图表显示运价明显高于季节性水平而小型承运商数量未相应回升,指向结构性约束与高油价等暂时性压力共同抑制供给响应。 成本端仍高企——KNX 3Q 利润率预计约 10%(3Q19 谷底为 12.5%)、WERN 的 TTS 利润率预计 7.6%(3Q19 为 12%)——回报低于上轮谷底使卡车运营商缺乏再进入的经济激励。 叠加 FMCSA 副局长 Jesse Elison 的表态、更高的新卡车价格与潜在技术瓶颈,报告判断供给响应可能比以往上行周期更有限,从而支撑更耐用的货运周期。
主要观点
- 报告最大收获:下一轮货运上行周期的持续性有望改善,这一判断来自货主、承运商与经纪商广泛参与的 JOC 内陆会议。
- 明年合约运价有望两位数上涨:ACT 的 Tim Denoyer 给出 2027 年合约运价预测,涨幅与 2026 年预期增长区间相近,并与 CHRW 重申的明年现货运价 +10% 一致。
- KNX 管理层(CEO Adam Miller 与 SVP David Tillman)认为,除疫情级供应链中断外,行业不太可能普遍放宽司机标准;其驾校网络可以较低工资招聘并培训入门级司机,而无同类渠道的同行可能需雇用更有经验、也更昂贵的司机。
- KNX 补充要点:市场化 owner-operator 计划既可扩张车队、对运价的拖累也可能小于表面;驾校网点正通过合作伙伴扩张;非本地 CDL 规则可能比近期评论更有持久力;技术升级显著改善选载与盈利。
- 铁路正在证明自己:YTD 铁路在保持强服务的同时实现增长;JBHT CEO Shelly Simpson 称与全部 Class I 铁路的对话已转向强调稳定一致的服务,铁路伙伴的记分卡首次与 JBHT 方法更一致,近期服务中断仍是孤立小故障,多式联运时机正合适。
- 会议上的争议问题:多式联运专家 Larry Gross 质疑行业能否同时维持超额运量增长并推动提价。
- 小型承运商依旧承压:年内现货均价上涨约 30%,但小型承运商数量自 2022 年峰值持续下降至今夏;Innovative Logistics Group 创始人 Adam Wingfield 认为,油价上涨对小型承运商的近期威胁可能大于限制其数量增长的执法行动。
- 本周图表将小型承运商数量与滞后 9 个月的干货车现货价(不含燃油)叠加:历史上运价上涨会吸引小型运力回流,但近期运价明显高于正常季节性水平而小型承运商数量未相应增加,支撑结构性运力约束与高油价等暂时性压力共同限制供给响应的判断。
- 运力信号仍需观察:夏季现货价弱于季节性可能不止是需求疲软,小型承运商密集的市场或存在供给增加;卡车就业已同比转增,但可能反映挣扎的 owner-operator 转投大型承运商而非净增运力,且 FMCSA 车队数据因机构系统变更需谨慎解读。
- 证据仍指向行业运力偏紧:成本高企限制盈利改善,规模居北美的 KNX 预计录得行业最强 3Q 利润率之一、但也仅约 10%(3Q19 谷底为 12.5%),WERN 的 TTS 利润率预计 7.6%(3Q19 为 12%);回报仍低于上轮谷底,卡车运营商缺乏再进入行业的经济激励。
- FMCSA 副局长 Jesse Elison 的表态,叠加更高的新卡车价格与潜在新技术瓶颈等额外成本约束,使德银更有信心运力增长可能比以往上行周期更有限;更慢的供给响应反过来可能支撑更耐用的货运周期。
- 本周头条覆盖宏观与各运输板块:油价突破 $100、美中互降 300 亿美元商品关税、Hapag-Lloyd 第二次上调 2026 年盈利展望、美中贸易休战下海运运价创一年新高、亚洲港口拥堵或延续至 2027、纽约-新泽西港新劳工法生效、FedEx 完成向 CMA CGM 出售 FedEx Supply Chain 等。
论述逻辑
- 会议讨论 → 价格端:ACT 预测 2027 年合约运价两位数上涨、CHRW 重申明年现货 +10%,运价上行存在共识 → 供给端:司机标准难放宽,KNX 依赖驾校低成本补员,小型承运商数量自 2022 年峰值下降且高油价加剧其营运资金与燃油附加费机制劣势 → 关键证据:年内现货均价已 +30%,但小型承运商数量未随滞后 9 个月的运价回升,运价高于季节性而供给响应缺失 → 成本端:KNX 3Q 利润率预计约 10%(3Q19 谷底 12.5%)、WERN TTS 7.6%(3Q19 为 12%),回报低于上轮谷底意味着缺乏再进入激励;FMCSA 表态、更高新卡车价格与技术瓶颈进一步约束运力扩张 → 结论:供给响应可能比以往上行周期更有限,从而支撑更耐用的货运周期;同时铁路以服务换增长获 YTD 数据验证,但多式联运量价能否兼得仍是疑问,夏季现货价弱于季节性与卡车就业增加为需跟踪的反证。
关键展望
- ACT 预测 2027 年合约运价将实现与 2026 年预期增幅相近区间的上涨(会上表述为明年两位数上涨);CHRW 重申明年现货运价 +10%。
- 3Q26 利润率观察点:KNX 预计录得行业最强 3Q 利润率之一(约 10%,3Q19 谷底为 12.5%),WERN 的 TTS 利润率预计 7.6%(3Q19 为 12%)。
- 本周关键事件:10 月 8 日(周四)初请/续请失业金人数,10 月 9 日(周五)密歇根大学消费者信心指数。
- 需持续跟踪的运力信号:夏季现货价弱于季节性背后是否有人力供给增加、卡车就业同比转增的构成、以及 FMCSA owner-operator 数据的可靠性。
- 非本地 CDL 规则的持久力可能强于近期评论所暗示;更高新卡车价格与潜在技术瓶颈构成额外成本约束,或将延续运力限制。
- 风险与外部跟踪点:油价上涨对小型承运商构成近期威胁;亚洲港口拥堵可能延续至 2027 年。
推荐标的
- KNX(报告未列评级/目标价):驾校网络被视为竞争优势,可以较低工资招聘培训入门级司机;预计 3Q 利润率约 10%,为行业最强之一。
- CHRW(报告未列评级/目标价):其最新 Edge 报告重申明年现货运价 +10% 的预期。
- JBHT(报告未列评级/目标价):CEO Shelly Simpson 表示与全部 Class I 铁路伙伴的对话转向稳定一致的服务,服务记分卡方法与 JBHT 更趋一致。
- WERN(报告未列评级/目标价):TTS 利润率预计 7.6%,仍低于 3Q19 的 12%。
- Class I 铁路(UNP、CSX、NSC、CNI、CP、BNSF,报告未列个股评级):报告以第 38 周车皮量同比变化、列车速度与停留时间图表跟踪运营表现。
关键图表
图1. 工业子板块周度(WTD)股票表现
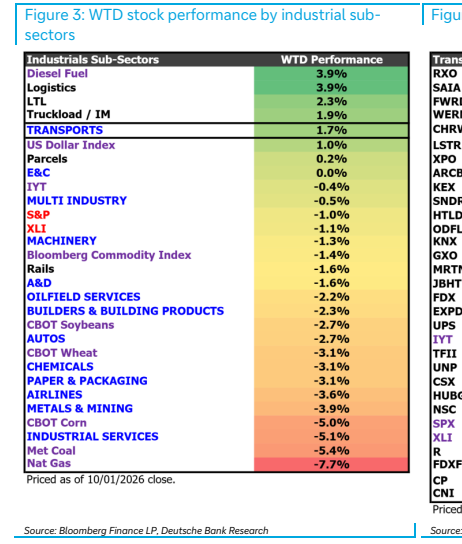
图3. 工业子板块2025年表现:金属与采矿

图4. 第38周各铁路公司车厢运量同比%变化与季初至今(QTD)对比 | 公司报告值与共识预期(TD周)
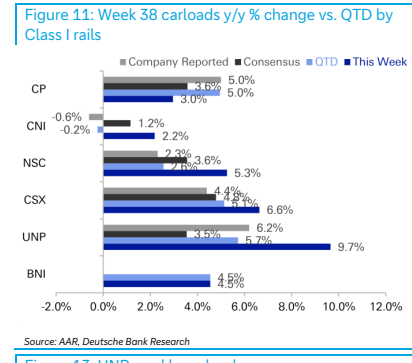
图5. CSX每周车厢运量(每星期厢数)

图6. CP每周车厢运量(每星期厢数)
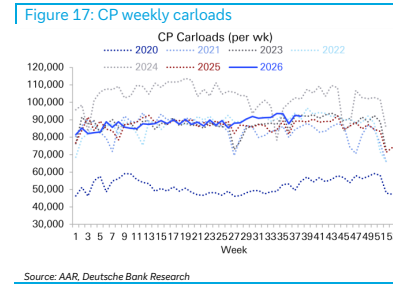
图7. UNP平均停留时间(小时)
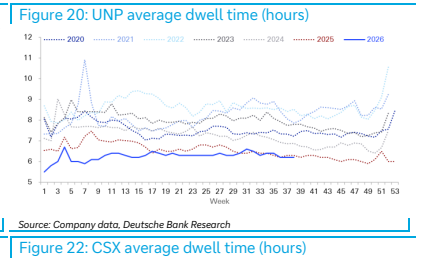
图8. NSC平均列车速度(英里/小时)
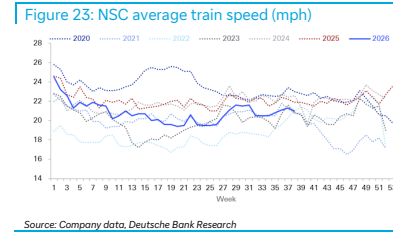
图9. CNI平均停留时间(小时)
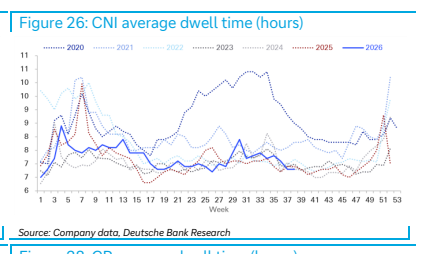
图10. CP平均停留时间(小时)

图11. Truckstop.com市场需求指数

图12. Truckstop.com干货车费率价差:过去7天平均环比变化与5年均值对比
