花旗 Kaspi.kz(KSPI.O)26年第三季度前瞻:近期增长疲软:2027复苏前景不变
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
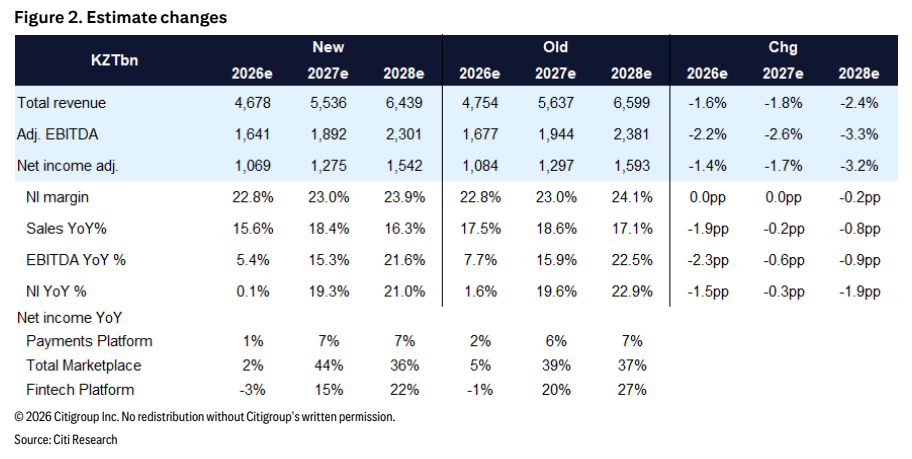
花旗在Kaspi.kz(KSPI.O)三季报(11月9日,待确认)发布前小幅下调预测,理由是土耳其与哈萨克斯坦消费电子需求走弱、提价放缓及汇率压力,但维持买入评级,目标价由US$135.00微降至US$133.00,较02 Oct 26收盘价US$94.05对应预期股价回报41.4%、股息率9.3%、总回报50.7%。 汇率方面,土耳其里拉3Q26对坚戈同比贬值c.25%,压低土耳其报表收入贡献,但也同步缩小其报表净亏损;花旗预计KZT1,000的季度DPS维持不变。 花旗将FY26 EBITDA、净利润预测分别下调2%、1%,但坚持2026年为过渡年、2027e净利润增长c.19%的判断:哈萨克斯坦自6月以来累计降息175bp,支撑贷款与电商活动并降低存款重定价成本,ex-Turkey盈利2027-28e增速16%,明显高于2025/26e的+10%/+3%。
主要观点
- 维持买入评级,目标价由US$135.00下调至US$133.00;现价US$94.05(02 Oct 26 16:00),预期股价回报41.4%、股息率9.3%、总回报50.7%,市值US$17,872M。
- 在三季报发布前小幅下调预测,反映土耳其与哈萨克斯坦消费电子需求走弱、提价放缓及汇率压力。
- 风险提示:因消费电子需求疲弱,FY26 GMV增速指引可能由c.20%下调至c.15%。
- 土耳其里拉3Q26对坚戈同比贬值c.25%,降低土耳其报表收入贡献,但也同步降低其报表净亏损。
- 股息:预计KZT1,000的季度DPS维持不变;预测2026E DPS为₸3,850.00,净股息率9.1%(2027E/2028E为10.0%/11.0%)。
- FY26 EBITDA、净利润预测分别下调2%、1%,但2026年为过渡年,2027e净利润仍增长c.19%。
- 哈萨克斯坦核心盈利2027e将反弹:6月以来累计降息175bp支撑贷款与电商活动,存款重定价降低资金成本;ex-Turkey盈利2027-28e增速16%,对比2025/26e的+10%/+3%。
- 国内上行空间或来自杂货等新增垂直领域以及Kasper AI助手的推出。
- 核心业务估值每股$113,按2027e独立盈利给予7.5x P/E,与美国上市以来均值大体一致、低于2024年约~10x峰值;目前ex-Turkey约6.6x P/E。
- 财务预测:2026E-2028E收入₸4,677,600.1/5,536,316.4/6,438,733.7M,净利润₸1,068,709.8/1,274,628.5/1,541,735.5M;PE 7.5/6.3/5.2x,EV/EBITDA 3.6/3.1/2.4x;Core NPAT增速2026E 0.1%、2027E 19.3%、2028E 21.0%。
- 报告设有Bull/Bear专题页,但本次采集文本仅保留该页标题,未提取到具体多空论述内容。
关键展望
- 近期验证点为3Q26业绩,发布时点11月9日(待确认)。
- FY26 GMV增速指引存在下调风险:由c.20%降至c.15%。
- 2027e净利润增长c.19%;ex-Turkey盈利2027-28e增速16%(2025/26e为+10%/+3%)。
- 股息路径:预计KZT1,000季度DPS维持;预测2026E-2028E DPS为₸3,850.00/4,235.00/4,658.50,净股息率9.1%/10.0%/11.0%。
- 潜在上行催化:杂货等新增垂直领域及Kasper AI助手推出。
- 土耳其中期利润潜力$300-500mn(基准情形每股$15),依赖Hepsiburada与Hepsibank整合后的参与度和变现提升。
- 评级与风险表述:买入评级对应12个月目标价US$133.00,预期总回报50.7%;目标价由US$135.00下调。
推荐标的
- Kaspi.kz(KSPI.O):买入(Buy),目标价US$133.00(由US$135.00下调),现价US$94.05(02 Oct 26 16:00),预期股价回报41.4%、股息率9.3%、总回报50.7%,市值US$17,872M;分析师Maxim Nekrasov AC。
关键图表
图1. KZT百万 3Q25 4Q25 1Q26 2Q26A 3Q26e 同比% —— 2026财年指引 GMV同比% 12% 3% 19% 15% 9% 6.420% 同比 TPV同比% 18% 14% 14% 13% 12% 6.415% 同比
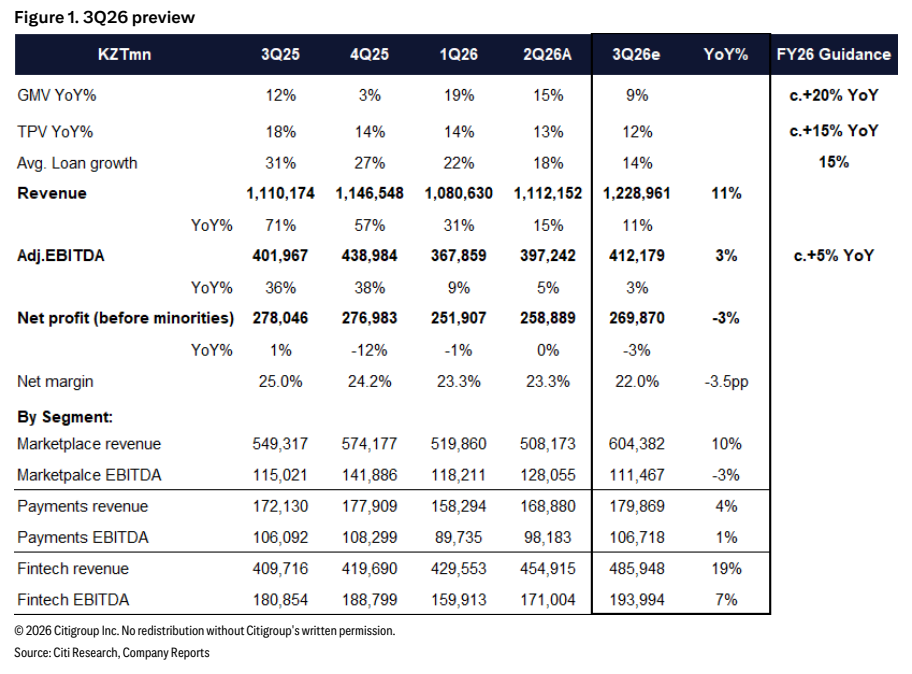
图2. 预测变动