国金证券 通信行业研究:OpenAI发布GPT~6系列新模型,国产算力芯片加速突破
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本篇为国金证券通信行业周报(2026年9月21日-9月25日)。 OpenAI于9月22日发布GPT-6系列中端模型Sol与轻量模型Luna,API价格较前代促销价永久下降50%,GPT-6 Sol事实错误率约为前代一半、AutomationBench单任务成本仅为Claude Opus 5的9%,推理成本加速下降有望提速AI应用渗透并持续释放推理算力需求。 Anthropic发布Claude Opus 5.5,输出速度提升超30%、运行成本较Opus 5下降40%,并宣布Claude在生物学领域识别出未知分子机器。 DeepSeek年化收入运行率突破10亿美元、较几个月前翻倍,1-7月API毛利率达82.9%,拟按750亿美元估值融资至少75亿美元并筹备科创板上市,其优先使用国产芯片训练模型,预计华为最快四季度交付训练芯片,正训练2万亿参数模型并计划开发8万亿参数模型,国产算力产业链价值量有望重估。 云栖大会上Qwen开源模型下载量突破30亿次、衍生模型超30万个,国产AI芯片“真武 V900”算力达前代3倍、集群最高可扩展至50万卡。 数据面,2026年7月光模块出口金额当月同比+108.80%、1-7月累计同比+36.85%;本周通信板块涨跌幅-3.05%,排名全行业第30。 报告建议关注海外AI Capex持续超预期带动的光模块、光纤光缆与服务器板块以及国产大模型商业化驱动的国内算力产业链,风险为AI资本开支节奏不及预期、地缘政治与出口管制不确定性、存储价格大幅波动。
主要观点
- OpenAI发布GPT-6 Sol/Luna,与旗舰Astra组成三档产品矩阵,API价格较前代促销价永久下降50%,GPT-6 Sol事实错误率约为前代一半,AutomationBench单任务成本仅为Claude Opus 5的9%,大模型推理成本加速下降有望提速AI应用渗透。
- Anthropic发布Claude 5.5系列首款模型Opus 5.5,在智能体编程、计算机操作及知识工作方面实现重大飞跃,输出速度提升超30%、运行成本较Opus 5下降40%;同期Claude在生物学领域识别出一种未知分子机器,可能代表新型基因编辑机制。
- DeepSeek年化收入运行率已突破10亿美元、较几个月前翻倍,提价后用户需求依然强劲,1-7月API销售毛利率高达82.9%;公司计划10月底前完成第二轮融资,目标筹集至少75亿美元、估值750亿美元,并准备在上海证券交易所科创板上市。
- DeepSeek正优先使用国产芯片训练模型,预计华为最快四季度交付训练芯片,正训练2万亿参数模型(现有V4旗舰为1.4万亿参数)并计划开发8万亿参数模型;据其估算训练头部规模模型约需5万块英伟达GB300或20万块华为昇腾950,国产算力产业链价值量有望重估。
- 云栖大会上阿里CEO吴泳铭表示AI模型、AI芯片和AI云是未来三大基石:Qwen开源模型下载量突破30亿次、衍生模型超30万个;新一代国产AI芯片“真武 V900”算力达前代3倍,集群最高可扩展至50万卡,“Agentic AI”成为高频词。
- 英特尔评估携手友达推动以Micro LED与玻璃基板为核心的先进封装,目标直指CPO与高密度算力芯片整合;英特尔已取得“IC Package with Micro LEDs”美国专利,友达在玻璃制程拥有近30年经验,CPO与高密度算力封装产业链迎来新方向。
- 荣耀9月28日发布的Magic9系列将首批搭载阿里AI手机解决方案Qwen Intelligence,综合任务准确率达91.8%、端到端服务闭环率超90%,双方共创端侧Omni、视觉VLM、GUI Agent、Agentic Fast及Agentic Pro五大垂域模型,端侧AI渗透有望加速。
- Meta旗下AI助手Muse上线前12天两大应用商店下载量达280万次,美国+加拿大iOS达180万次、超ChatGPT同期的130万次;Muse第10天美国DAU达44.8万(ChatGPT用49天才达约45万),并与Shopify通过Shop Pay实现智能体结账,AI应用端用户增长强劲。
- 细分行业景气度:华为推出业界首个搭载NPO的昇腾960超节点(Hi-ONE),NPO进入超节点系统级落地阶段;Anthropic计划将可用算力由约1.5GW提升至2026年底约5GW、2027年底翻倍至约10GW;Nebius宣布10月1日起GPU云服务价格平均上调约20%,服务器、光模块、交换机、连接器板块稳健向上,IDC、物联网加速向上,液冷高景气维持。
- 核心数据更新:2026年7月我国光模块出口金额当月同比+108.80%、1-7月累计同比+36.85%;截至7月末5G移动电话用户达13.03亿户、占比70.5%,移动电话用户总数18.47亿户;前7个月移动互联网累计流量2587亿GB、同比+17.6%,7月DOU达23.81GB/户·月;截至6月末蜂窝物联网终端用户29.94亿户、同比+5.76%,26Q1全球蜂窝物联网模组出货量同比+16%。
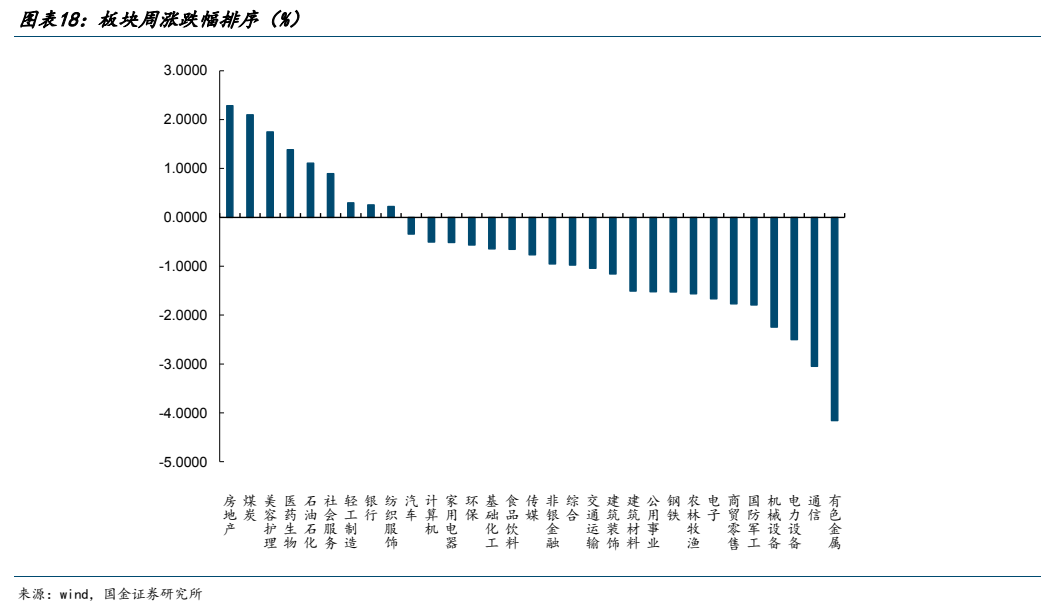
- 本周行情(9月21日-9月25日):通信板块涨跌幅-3.05%,排名全行业第30;涨幅前五为坤恒顺维(+24.70%)、科瑞思(+8.71%)、富士达(+8.34%)、华脉科技(+8.27%)、日海智能(+8.19%),跌幅前五为鼎通科技(-13.95%)、超讯科技(-11.54%)、楚天龙(-11.48%)、铭普光磁(-10.71%)、永鼎股份(-8.48%)。
- 公司动态:奥尼电子子公司签署交易总额23226万美元(约15.56亿元)的GPU算力卡重大采购合同,反映国内AI算力需求旺盛;亨通光电拟定增募资不超过66.36亿元,投向新一代光纤研发及生产、CPO先进封装、AI先进光互联等项目。
论述逻辑
- 海外链条:OpenAI GPT-6 Sol/Luna价格永久下降50%、Claude Opus 5.5成本下降40% → 大模型推理成本加速下降 → AI应用端渗透提速、推理算力需求持续释放;Nebius 10月1日GPU涨价约20%、Anthropic算力储备迈向2026年底5GW/2027年底10GW、Meta Muse下载量超ChatGPT早期 → 海外AI Capex与算力基础设施景气度持续验证。国内链条:DeepSeek年化收入破10亿美元并优先采用国产芯片、华为最快Q4交付训练芯片 → 华为NPO导入昇腾960超节点、云栖大会发布算力3倍于前代的真武 V900(集群可扩展至50万卡)→ 国产芯片从“可用”向“好用”迈进 → 国产算力产业链价值量重估。结论:建议关注海外AI Capex超预期带动的光模块、光纤光缆与服务器板块,光博会验证NPO/CPO产业化加速及定制化芯片趋势下光模块用量提升,以及国产大模型商业化加速驱动的国内算力产业链。
关键展望
- DeepSeek计划10月底前完成第二轮融资,目标筹集至少75亿美元(约合500亿元人民币)、估值达750亿美元,并筹备上交所科创板上市;华为预计最快今年四季度开始交付训练芯片,昇腾950DT产量受HBM等先进组件短缺制约。
- 荣耀Magic9系列将于9月28日发布,成为首批搭载阿里Qwen Intelligence方案的正式机型。
- Nebius将于10月1日上调GPU定价:H100租赁价从4.05美元/小时上调至4.70美元/小时(+16%),H200从4.70上调至5.60美元/小时(+19%),B200从7.40上调至8.70美元/小时(+18%),B300从8.10上调至9.70美元/小时(+20%),为今年5月以来第二轮提价。
- Anthropic计划将可用算力由此前约1.5GW提升至2026年底约5GW,并于2027年底进一步翻倍至约10GW,其调整后营业利润已连续第二个季度为正、分销分成前毛利率超过80%。
- 微软针对大批量采购企业客户将Copilot订阅折扣提升至30%至50%(1000个以上席位约30%、10000个以上席位50%),最早10月开始,并计划推出整合AI编码工具与AI代理功能的Copilot超级应用。
- 《信息通信行业发展“十五五”规划》预计到2030年信息通信行业收入达4.1万亿元、信息基础设施累计投资达3.8万亿元,未来五年新一代通信网预计带动上下游总产出约7万亿元。
- 风险提示:AI资本开支节奏不及预期、地缘政治与出口管制不确定性、存储价格大幅波动;此外还包括AI商业价值不及预期、技术发展速度不及预期、供应链集中度过高、行业监管加剧、市场竞争加剧五类风险。
推荐标的
- 报告未明确给出推荐标的(未给出个股评级与目标价);方向上建议关注海外AI Capex持续超预期带动的光模块、光纤光缆与服务器板块,光博会验证NPO/CPO产业化加速、定制化芯片趋势下光模块用量提升,以及国产大模型商业化加速驱动的国内算力产业链。
- 报告新闻部分提及奥尼电子(签署23226万美元GPU算力卡采购合同)、亨通光电(拟定增募资不超过66.36亿元)等公司动态,但均未附评级或目标价。
关键图表
图1. 图表 1: 服务器指数 (8841058.WI)走势

图2. 图表 3: IDC 指数 (866052.WI)走势
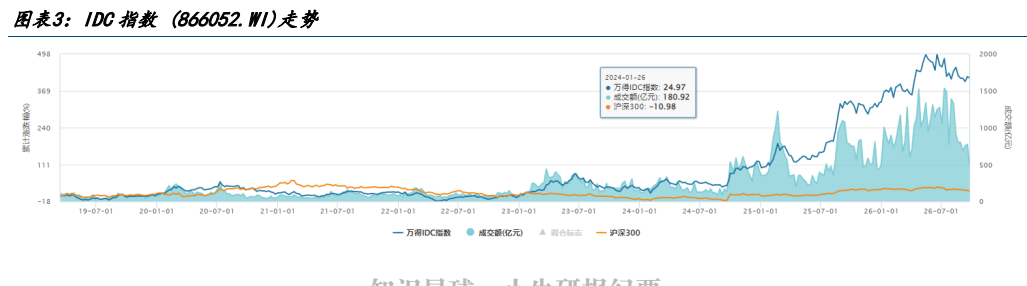
图3. 图表 4: 光纤指数 (884944.WI)走势
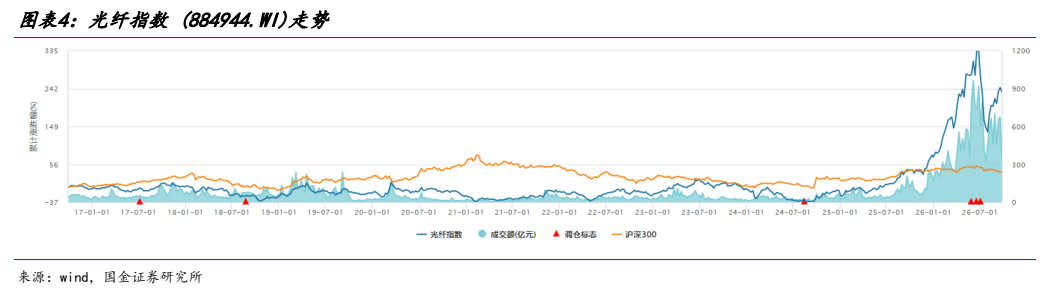
图4. 图表 6: 千兆用户占比超三成

图5. 图表 7: 截至 6 月末 5G 用户占比约七成
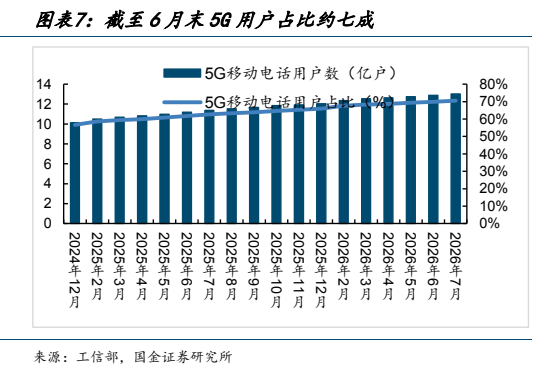
图6. 图表 9: 6 月当月 DOU 达 23.57GB/户·月
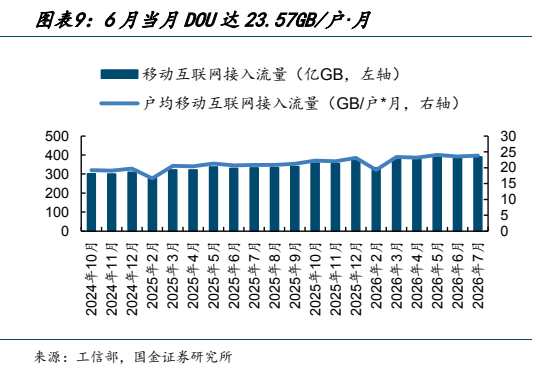
图7. 图表 10: 电话通话量持续下滑
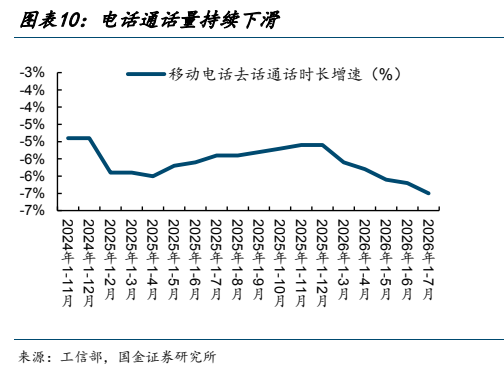
图8. 图表 12: 千兆光纤宽带网络建设稳步推进
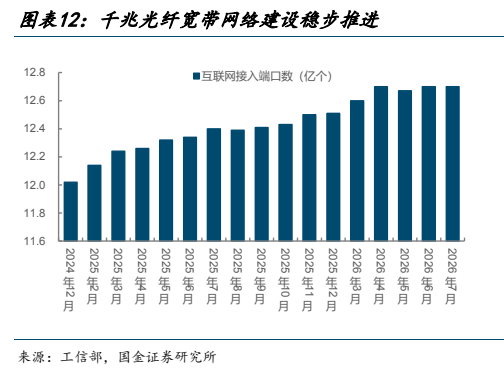
图9. 图表 13: 5G 网络建设持续深化
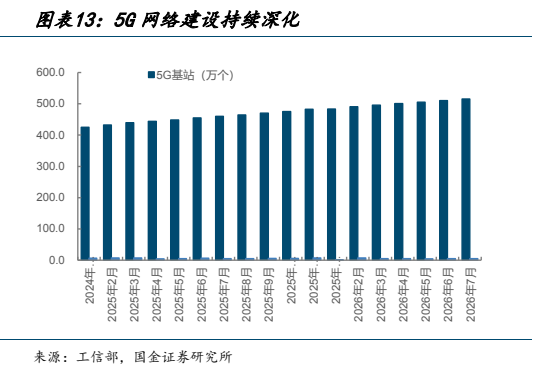
图10. 图表 15: 7 月光模块出口金额当月同比增加 108.8%
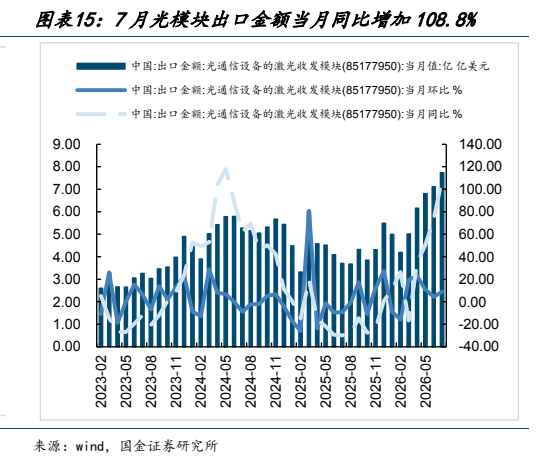
图11. 图表 16: 截至 6 月末蜂窝物联网终端用户数同比增长
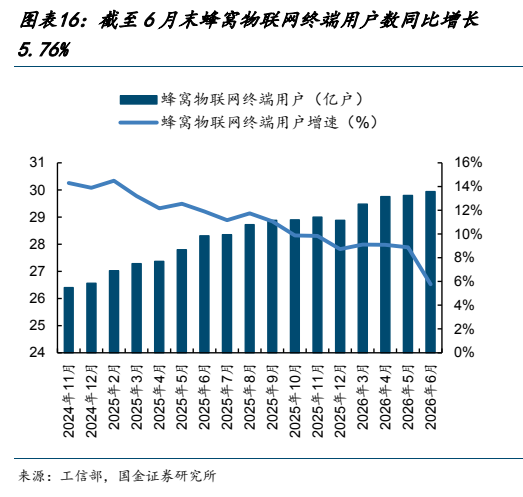
图12. 图表 18: 板块周涨跌幅排序(%)