瑞银 现货:南非矿工 如果现货占上风,则动量和收益率
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告分析了在现货商品价格环境下,南非矿业公司12个月远期共识盈利的潜在波动及现金流收益率。 瑞银计算得出,若现货价格持续,双重上市矿企和南非多元化矿企的盈利存在平均7%的上涨风险,而铂族金属(PGM)和黄金矿企则面临下行风险。 行业平均现货自由现金流(FCF)收益率为9%。 报告通过多项估值指标(P/E、EV/EBITDA、FCF收益率等)对各矿企进行了排名,并提供了基于UBS专有数据的拥挤度分析。
主要观点
- 若现货价格持续,双重上市矿企和南非多元化矿企盈利存在上涨风险
- 铂族金属(PGM)和黄金矿企面临盈利下行风险
- 南非矿业板块平均现货自由现金流收益率为9%
- 铂族金属矿企的现货FCF收益率最高,约为11%
- Valterra 2027年预期P/E为9.7x,EV/EBITDA为5.6x
- Implats 2027年预期P/E为6.5x,EV/EBITDA为3.4x
- Sibanye 2027年预期P/E为5.2x,EV/EBITDA为2.9x
- AngloGold 2027年预期P/E为10.6x,EV/EBITDA为5.2x
论述逻辑
- 报告通过对比当前现货商品价格与市场共识预期,量化了各矿业子板块(双重上市、多元化、PGM、黄金)在现货价格持续情境下的盈利敏感度(上涨或下行风险),并结合FCF收益率、P/E、EV/EBITDA等估值指标,评估了各公司的相对价值,最后通过拥挤度数据辅助判断市场持仓风险。
关键展望
- 报告未明确给出具体的未来价格目标或评级,主要基于现货价格情境进行估值分析
推荐标的
- 报告未明确给出推荐标的,仅提供了各矿企的估值指标排名
关键图表
图1. 若现货价格占主导,未来12个月市场共识盈利的上行(下行)潜力
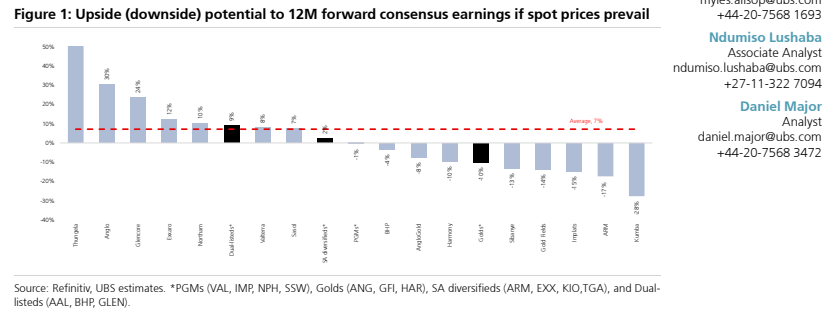
图2. AngloGold - 未来12个月预期EV/EBITDA,倍

图3. Northam - 未来12个月预期EV/EBITDA,倍
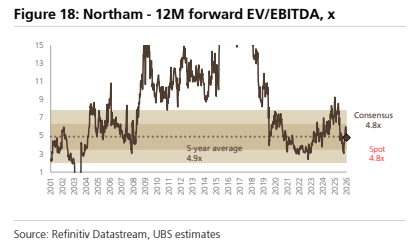
图4. Kumba - 盈利与股价对比,南非兰特

图5. Anglo - 未来12个月预期EV/EBITDA,倍
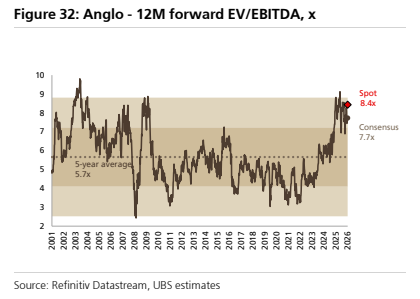
图7. 铜,美分/磅
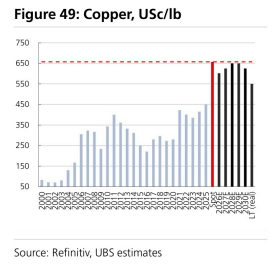
图8. 南非兰特/美元

图9. Harmony股价与拥挤度评分对比
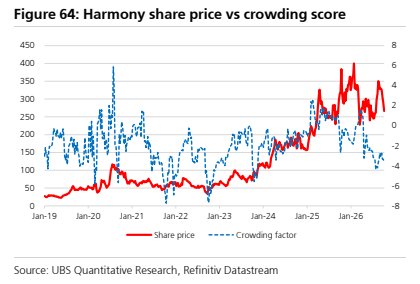
图10. Sibanye拥挤度评分区间
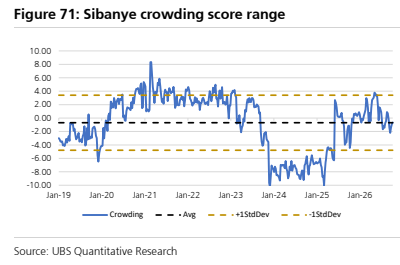
图11. Anglo American拥挤度评分区间
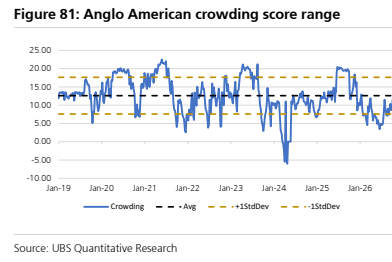
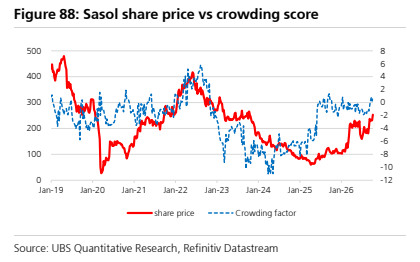
图12. Sasol股价与拥挤度评分对比