天风证券 流动性跟踪
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
跨季后银行间资金利率出现“下台阶”,10月9日DR001下行至接近1.3%水平,大行净融出迅速回升至3.8万亿元以上。 9月货币与财政协同加码,季末MLF净投放达2000亿元,公开市场国债买卖投放1000亿元,三家政策性银行投放政金工具超1000亿元带动项目总投资约2.1万亿元,同时新增专项债中用于项目建设的规模达4309亿元。 四季度政府债待发压力仍存,普通国债与新增专项债待发规模分别为16928亿元与11028亿元,叠加5500亿元结存限额发行。 机构预测2026年10月超储率约为1.26%,较9月预测值1.48%环比下降约0.22pct。 天风证券认为央行逆周期调节呵护明确,各项工具具备超额续作空间,10月资金面将维持平稳偏宽,中下旬税期跨月及增量政策落地或带来阶段性流动性扰动。
主要观点
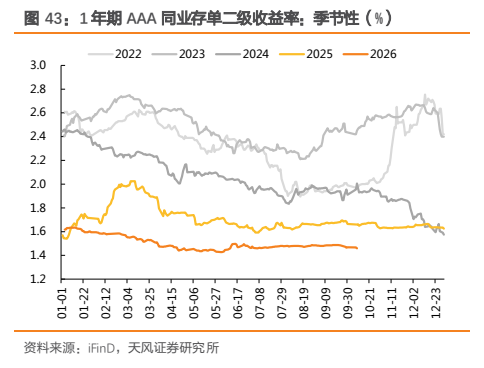
- 跨季后资金利率下台阶,大行融出快速修复,同业存单利率改善。
- 9月政金工具与项目新增专项债加速投放,稳增长实物工作量发力。
- 货币政策加强协同,季末MLF与公开市场国债买卖投放规模处于高位。
- 四季度政府债供给压力集中在普通国债和新增专项债,并安排结存限额发行。
- 一揽子增量政策侧重精准落地,涵盖PSL降息、结构性再贷款追加及购房贴息。
- 预测2026年10月超储率降至1.26%,9月末超储余额约45239亿元。
- 货币市场各品种利率同步回落,隔夜资金与政策利率维持负利差。
- 跨季周同业存单净融资转负,城商行发行占比上升,各期限发行利率多数下行。
论述逻辑
- 央行季末启用隔夜与14天逆回购并超额续作MLF -> 资金面平稳跨季且大行净融出回升至3.8万亿元以上 -> 节后公开市场大额净回笼未改宽性格局,DR001下探至接近1.3% -> 财政端提速发行项目专项债配合8000亿元政金工具撬动信贷,带来后续供给扰动预期 -> 央行逆周期调节基调下货币工具具备超额续作空间,推动全月流动性维持平稳偏宽。
关键展望
- 10月资金面整体平稳偏宽,中下旬税期跨月与信贷拉动可能带来阶段性挤占与债市压制。
- 下周资金面扰动较小维持宽松,需重点关注6M买断式逆回购续作情况。
- 全月同业存单发行利率预计略有下移,但需观察政府债缴款与配套信贷需求对存单的扰动。
推荐标的
- 报告未明确给出推荐标的
关键图表
图1. 国股行 1 年存单发行量价(%)
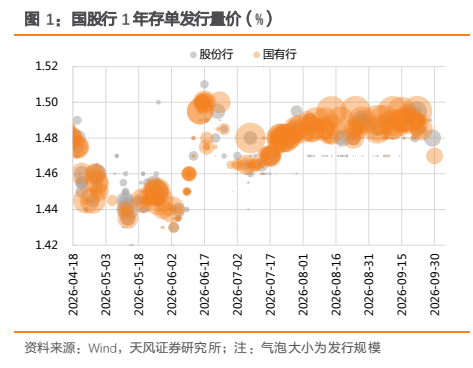
图2. 买断式逆回购和 MLF 净投放情况(亿元)
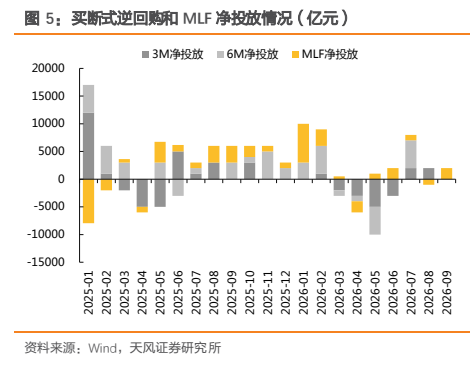
图3. 政金债累计净融资情况(亿元)
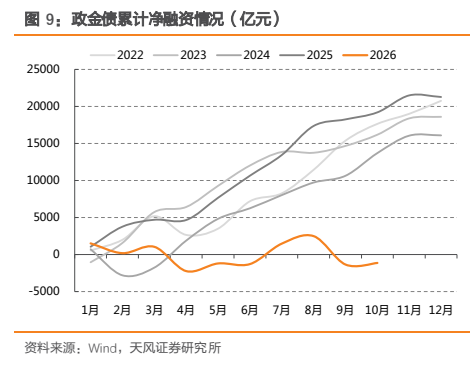
图4. 近 2 周公开市场逆回购投放到期情况(亿元)
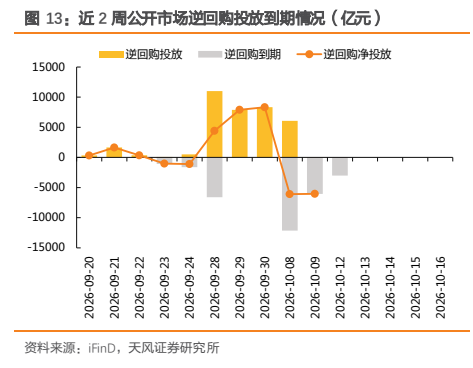
图5. 近一个月政府债发行到期情况(亿元)
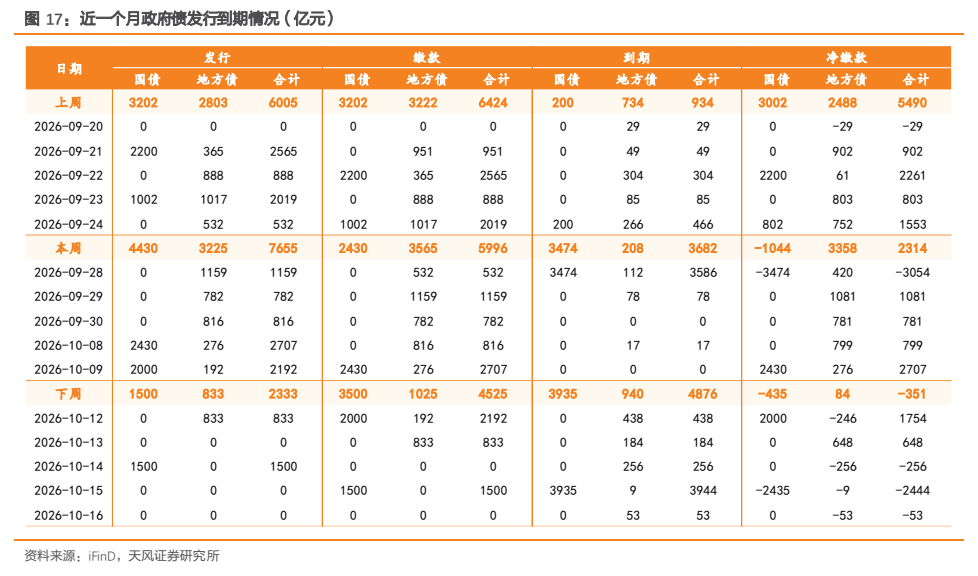
图6. 周度超储影响因素跟踪及预测(亿元,%)
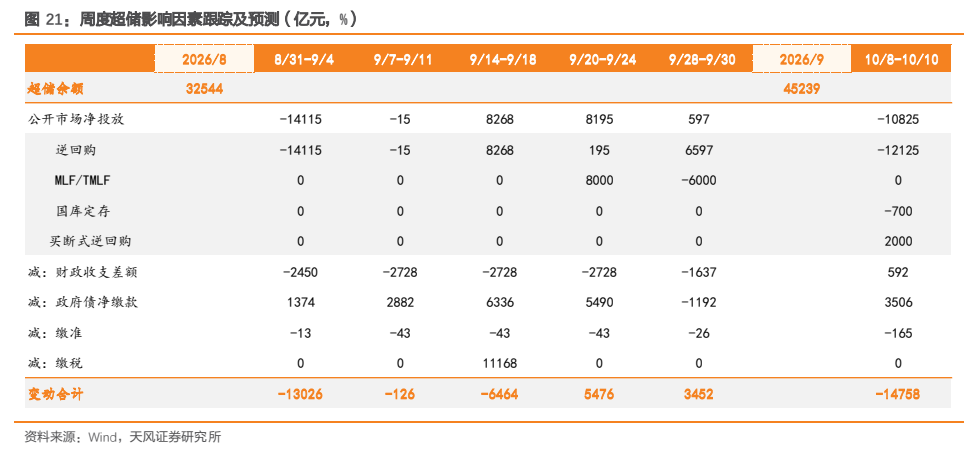
图7. 资金利率与新的利率走廊(%)
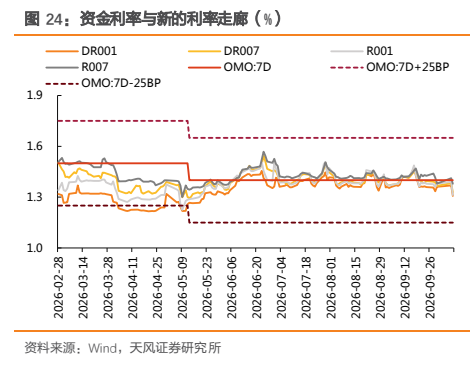
图8. FR007SIY、FR007S5Y (周度均值) (%)
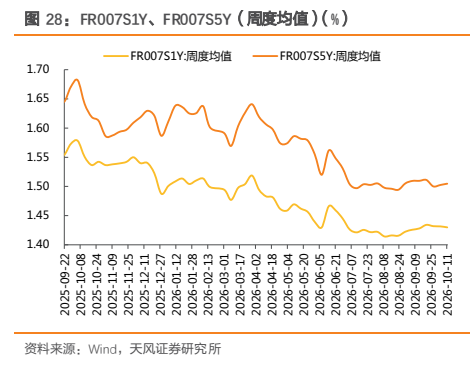
图9. 银行体系每日净融出(亿元)
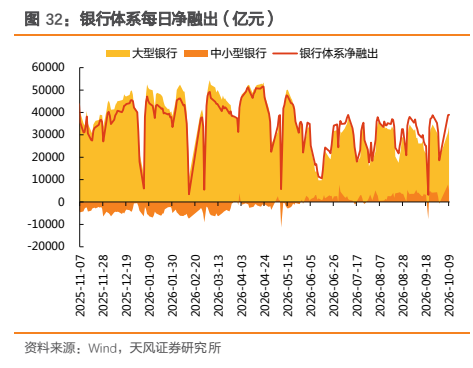
图10. 不同银行同业存单净融资规模(亿元)
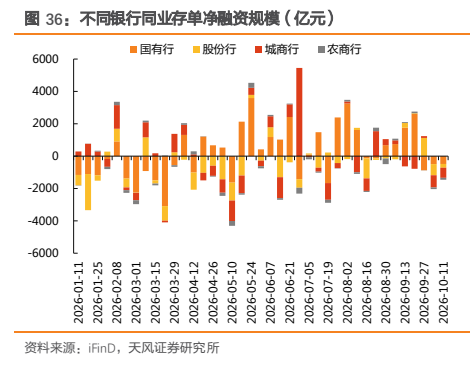
图11. 不同银行存单发行成功率(%)
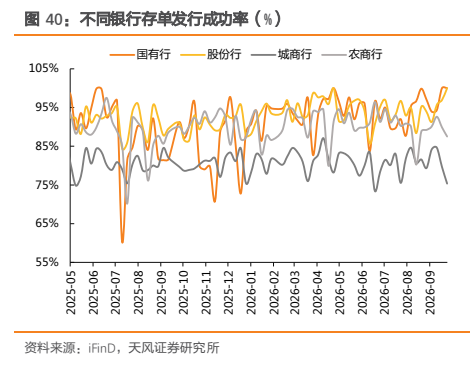
图12. 1 年期 AAA 同业存单二级收益率:季节性(%)