伯恩斯坦 全球航空航天与国防SpaceX、Howmet:消灭地球数据中心的两种方法?我们的伯恩斯数据中心日演讲
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦于2026年10月9日发布全球航空航天与国防报告,内容为其首场数据中心日(Data Center Day)上的Best Ideas演讲,提出两条可能限制地球数据中心增长的路径,两家公司均获Outperform评级:SpaceX目标价$248,Howmet目标价$298。 SpaceX正借助IPO推进在太阳同步轨道部署大型数据中心卫星星座,其数万亿美元估值的核心将是AI业务尤其是轨道数据中心,而Starlink虽为高利润好生意却不足以支撑目标价;实现前提是完全可重复使用火箭带动发射能力爬升,报告估计2031年需近10,000次发射,其中AI专用Starship发射在2031E达3,594次,Starship迄今已完成14次轨道发射、二级回收最早或在第15次发射实现。 Howmet凭借在工业燃气轮机(IGT)叶片市场超过50%的份额成为瓶颈环节,已与七大IGT厂商签订长期供货协议并持有最大七家中六家的叶片多数份额,2Q26 IGT收入增长38%,公司展望收入自2025年起在3–5年内翻倍至$2bn,而伯恩斯坦预测已更高、对应25% CAGR。 Engine Products为Howmet增长最快板块,预计收入CAGR为18%、盈利CAGR为21%。 Howmet股价此前三年上涨500%、但近两个月回调20%,报告认为其传统售后敞口较低,SpaceX自制叶片计划应无关紧要、GE/CPP交易威胁相对次要,视回调为买入机会;该股目前交易于26.9x NTM EV/EBITDA,居覆盖组第二、仅次于GE Aerospace的28.3x。
主要观点
- 伯恩斯坦首场数据中心日汇聚多行业分析师,七个Best Ideas演讲中本篇提出两个可能限制地球数据中心增长的想法:SpaceX与Howmet,均评级Outperform。
- SpaceX正通过IPO致力于在太阳同步轨道部署大型数据中心卫星星座;极低延迟工作(如高频交易)和训练仍需依赖地面数据中心容量。
- SpaceX价值核心是轨道数据中心的AI业务,Starlink是高利润好生意,但不足以驱动数万亿美元估值,能撑起该估值的应是轨道数据中心业务。
- 发射能力爬升是关键:报告估计2031年需近10,000次发射才能达成目标,其中AI专用Starship发射在2031E达3,594次。
- Starship已完成14次轨道发射,展示了助推器回收但尚未实现二级回收,后者最早可能在第15次发射实现;防热盾表现是复用乃至整个经济模型的关键考验,第14次发射表现良好。
- SpaceX估值基于2031年估计、采用12个月前瞻EV/EBITDA:AI业务倍数取一组AI相关股票的中位数,Starlink(Connectivity)按35%折现,代表后期风险融资的高端水平。
- Howmet股价此前三年上涨500%(至8月),近两个月回调20%,诱因是SpaceX拟自制涡轮叶片及GE计划收购CPP;报告认为其传统售后敞口相当低、SpaceX决定应无关紧要、GE/CPP为相对次要威胁,视回调为买入机会。
- 涡轮叶片是IGT行业的瓶颈:Howmet在制造技术与良率上领先,得以在长期合同中定价,且不超前于需求投资,这使其可能成为增长约束,Elon Musk也承认这一点。
- Howmet现已与七大IGT厂商签订长期供货协议,并持有最大七家中六家的叶片多数份额;正在日本、欧洲和美国扩产,新产能需两年以上才能上线,日本产能应在Q4上线。
- IGT是Engine Products中增长最快的子板块:Howmet持有IGT叶片市场超过50%份额,2Q26 IGT收入增长38%,且新产能尚未上线;公司展望IGT收入自2025年起3–5年内翻倍至$2bn,伯恩斯坦预测已更高、为25% CAGR。
- Engine Products是Howmet增长最快的板块,报告预测其收入CAGR为18%、盈利CAGR为21%;其他业务同样强劲,仅Engineered Structures因剥离而增速受限。
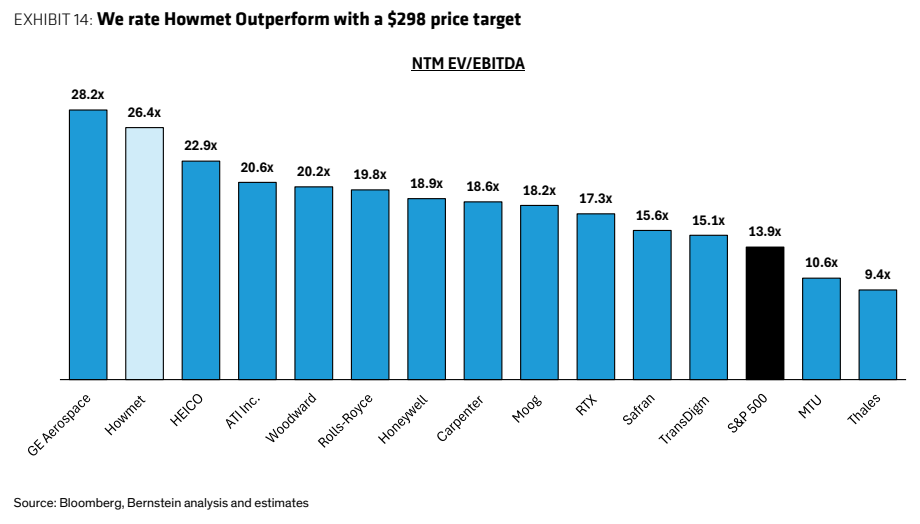
- Howmet获Outperform评级、目标价$298:目前交易于26.9x NTM EV/EBITDA,为覆盖组第二高、仅次于GE Aerospace的28.3x(两者倍数近期均因高油价担忧回落),报告认为是买入良机。
论述逻辑
- 数据中心日Best Ideas → 寻找能限制地球数据中心增长的两条路径 → SpaceX:当推理成为算力需求最大驱动力时,轨道数据中心因消除诸多成本且可快速扩容(前提是发射能力、尤其是完全可重复使用火箭快速爬升)而极具吸引力,AI/轨道数据中心构成数万亿美元估值核心 → 估值基于2031年估计、12个月前瞻EV/EBITDA,Starlink按35%折现 → Outperform、目标价$248;Howmet:数据中心建设需要电力,IGT是近期首选,而涡轮叶片是IGT的关键部件,Howmet以超50%的IGT叶片份额卡住瓶颈 → 凭借多年自动化与工艺投资构筑难以突破的竞争优势,锁定七大IGT厂商的长期合同、带动利润率强劲增长 → 近期股价因SpaceX自制叶片与GE/CPP交易担忧回调20%被视为买入机会 → Outperform、目标价$298。
关键展望
- SpaceX关键验证点:二级回收最早或在第15次发射实现;防热盾在第14次发射表现良好,等待公司更详细评估。
- 发射需求路径:2031年需近10,000次发射才能达成目标;AI专用Starship发射由2029E的16次升至2031E的3,594次。
- SpaceX估值时点:以2031年EBITDA按12个月前瞻EV/EBITDA做分部估值,再折现至2027年中,得出一年目标价$248。
- Howmet催化时点:与七大IGT厂商的扩产新合同应自Q4开始上线,日本产能在Q4上线;CEO John Plant表示IGT展望可能在未来几个月上调——收入自2025年起3–5年内翻倍至$2bn,伯恩斯坦预测已更高(25% CAGR)。
- Howmet风险:商用飞机需求走弱、行业供应链问题限制增长,以及扩产过程中的利润率执行风险。
- SpaceX风险:Starship发射能力大幅扩张取决于完全复用;需将轨道数据中心落地运营;半导体供应、发射事故或监管限制亦构成约束;若算力需求低于预期则为另一风险。
推荐标的
- SpaceX(SPCX):Outperform,目标价$248(8 Oct 2026收盘价USD 160.57);理由:AI/轨道数据中心构成估值主体,发射复用能力是兑现关键,Starlink为高利润支撑业务。
- Howmet(HWM):Outperform,目标价$298(8 Oct 2026收盘价USD 222.56);理由:IGT叶片瓶颈地位(超50%份额、七大厂商长约)带来利润率增长,估值采用180%的相对EV/EBITDA倍数(基于16.1x市场倍数)折现得出,回调即买入机会。
关键图表
图1. 与地面设施相比,轨道数据中心可降低25%或更多的总成本

图2. 我们预测到2031年轨道数据中心容量为27GW,远低于SpaceX预测的77GW

图3. 到2031年我们预计将有3594次AI专用发射
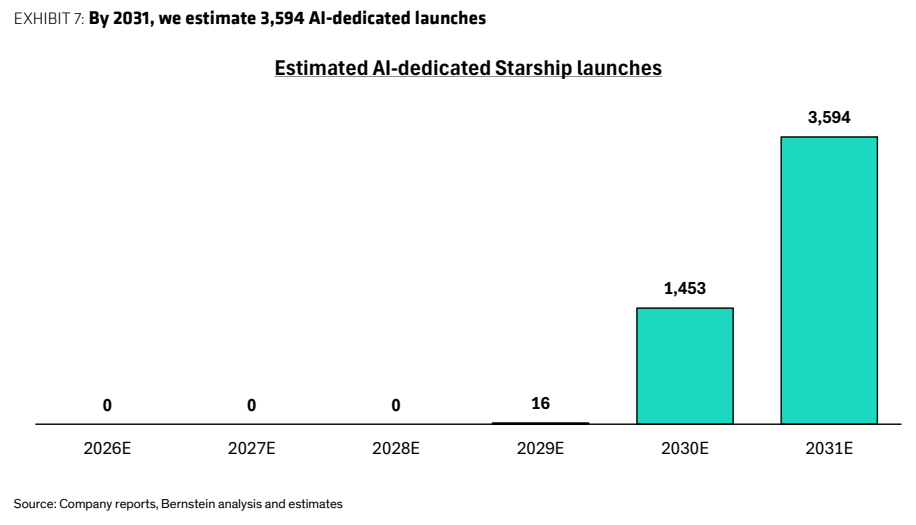
图4. 轨道数据中心支撑了公司大部分估值
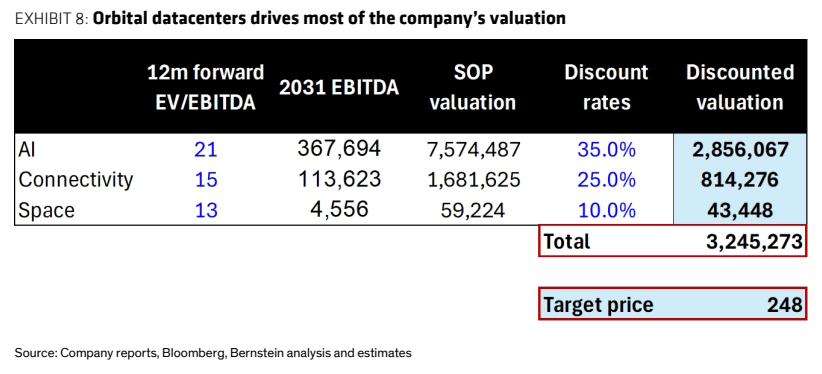
图5. 发动机产品是Howmet增长最快的业务板块

图6. 叶片是燃气轮机的瓶颈

图7. Howmet目前具备长期供应保障

图9. 受数据中心需求推动,我们预计IGT细分板块将实现非常强劲的增长
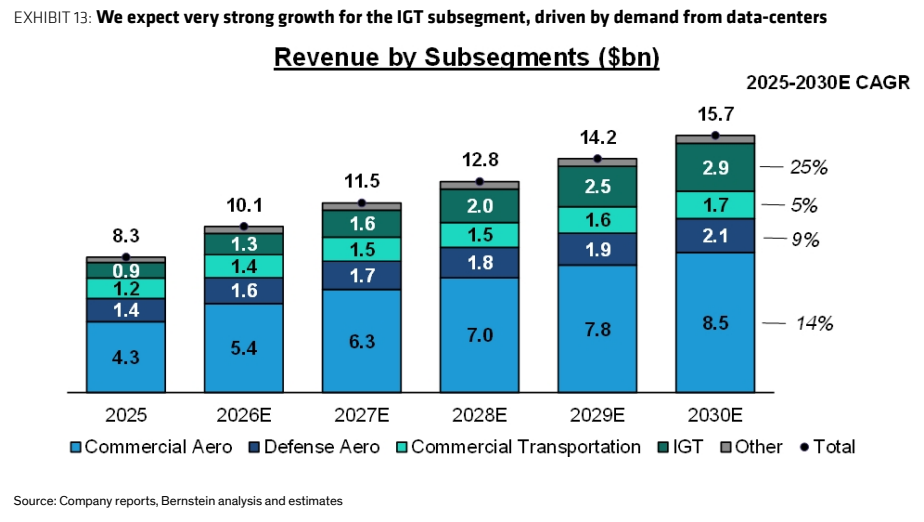
图10. 我们给予Howmet“跑赢大盘”评级,目标价298美元