野村 北方华创(002371)中国半导体设备平台型企业〔已知译名:002371→北方华创〕
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
野村恢复对北方华创的覆盖并给予“买入”评级,目标价为900.00元人民币。 报告认为公司作为中国半导体设备国产化趋势的最直接受益者,凭借广泛的产品组合、强劲的客户基础及持续的市场份额提升,预计2025-2028年收入复合年增长率(CAGR)约为25%,净利润CAGR约为33%。 公司目前在刻蚀、沉积、热处理等领域具备领先地位,且正积极拓展离子注入、混合键合及涂胶显影等新市场。 野村预计公司2026年市场份额将超过13%,并看好其在先进工艺节点(14nm及以下)的持续渗透。
主要观点
- 北方华创是国内产品线最全的半导体设备平台型企业,覆盖刻蚀、沉积(PVD、CVD、ALD等)、热处理、清洗、离子注入及涂胶显影等领域。
- 公司在多个细分领域占据国内领先地位,估计PVD市场份额超过40%,热处理超过45%,刻蚀(ICP)位居第一,清洗设备约30%。
- 预计2025-2028年收入复合增长率约为25%,2028年收入规模有望达到约766亿元人民币。
- 先进工艺(14nm及以下逻辑芯片及存储)销售占比显著提升,预计2025年占集成电路销售额的60-70%,高于2024年的50%以下。
- 公司研发投入强度处于全球设备行业高位,2025年研发费用达54亿元人民币,占总收入约14%。
- 预计2026年市场份额将进一步提升至超过13%,若2030年达到15%或20%的市场份额,将分别带来约22%或29%的销售复合增长率。
论述逻辑
- 国产化需求驱动 -> 客户基础稳固与产品线扩张 -> 先进工艺渗透率提升 -> 市场份额持续增长 -> 规模效应与产品组合优化 -> 盈利能力改善与净利润高增长。
关键展望
- 预计2026年、2027年及2028年收入分别为495.24亿元、616.57亿元及766.44亿元人民币。
- 预计2026年、2027年及2028年归母净利润分别为75.09亿元、104.48亿元及137.68亿元人民币。
- 关键风险包括中国晶圆厂产能扩张放缓、市场份额获取速度不及预期、竞争加剧以及美日荷设备出口管制放松。
推荐标的
- 北方华创(002371 CH):买入,目标价900.00元人民币。
关键图表
图1. 北方华创研发费用及其占营收比例
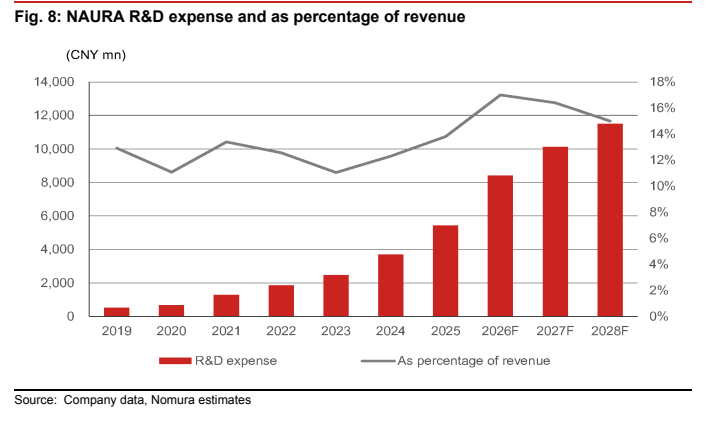
图2. 不同工艺节点下刻蚀、沉积、清洗步骤数量估算
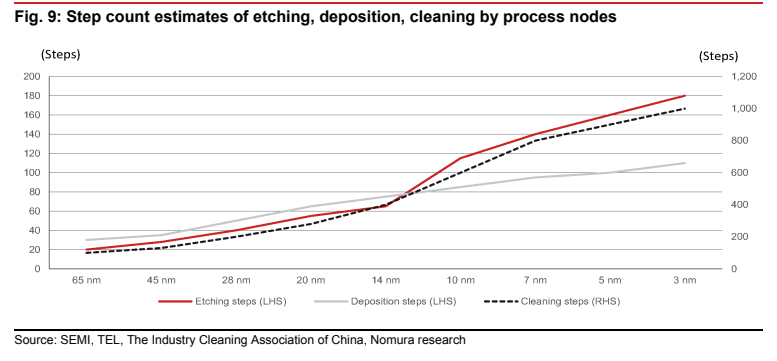
图3. 按工艺和平台划分的设备需求
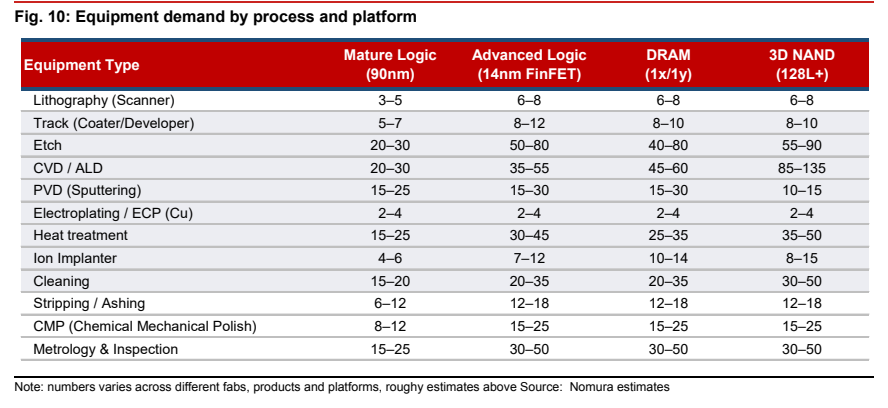
图4. 北方华创先进制程销售额占集成电路(IC)销售额比例
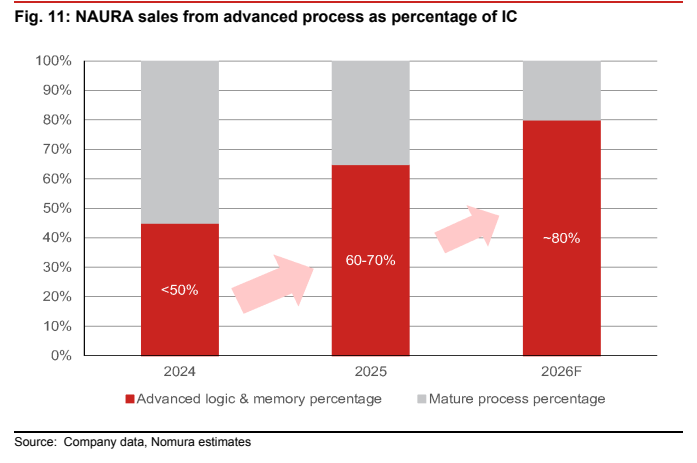
图5. 服务及备件收入占总收入比例
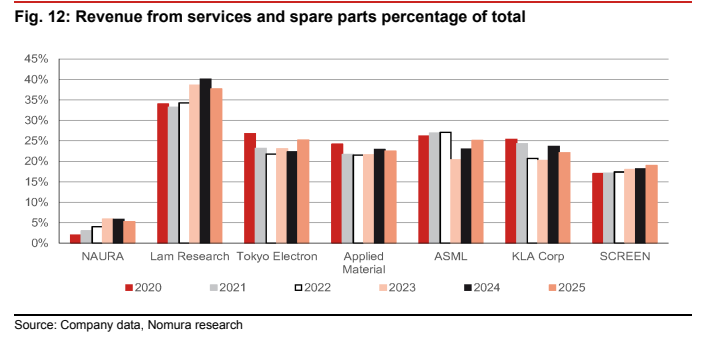
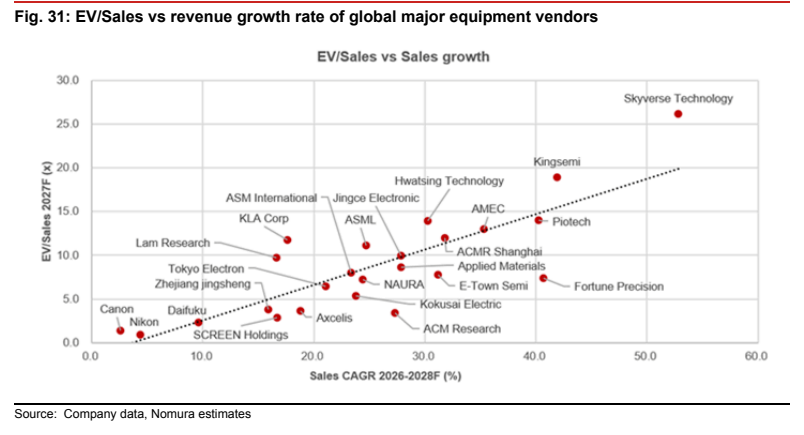
图6. 全球主要设备厂商EV/Sales与营收增速对比