伯恩斯坦 巴斯夫(BAS.GR):我们的赢创合并数学是有效的,但股权故事变得更加复杂
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
巴斯夫已正式向赢创提出收购要约。 伯恩斯坦测算显示,在假设巴斯夫支付50%溢价(要约价约27欧元)、成本协同效应达到赢创销售额的5%(分三年实现)且赢创主要股东RAG基金会接受换股的前提下,交易完成后的第1至第3年,巴斯夫(剔除农业解决方案业务)的调整后每股收益(Adj. EPS)将显著增厚约25%以上(基础测算显示三年增厚幅度分别为25.4%、31.8%和33.5%)。 然而,伯恩斯坦认为财务测算虽然具备吸引力,但合并也会带来重大的投资逻辑复杂化风险:合并后集团的资产与业务将更加聚焦于欧洲(合并后德国资产占比接近30%,达到27.4%),且巴斯夫在过去20年内未曾尝试过如此规模的收购,面临极大的整合执行风险。 考虑到巴斯夫现有资产自身已具备充分的价值释放潜力,且合并可能压低整体估值倍数(收到的大多数投资者反馈偏负面),分析师将巴斯夫目标价由63.00欧元小幅下调至61.00欧元,维持“跑赢大盘”(Outperform)评级。
主要观点
- 巴斯夫已正式向赢创提出收购提议,伯恩斯坦认为该交易财务测算可行但股权故事面临诸多不确定性。
- 保守假设下,合并后巴斯夫(除农业业务)调整后每股收益可增厚约25%至30%以上。
- 合并带来的增厚驱动力来自赢创较高的营业利润率、约7.5倍的收购EBITDA倍数以及协同效应,杠杆率在农业业务IPO后接近2倍。
- 投资者对合并反馈大多负面,市场担忧欧洲与德国资产集中度过高及估值倍数被压缩风险。
- 分析师调整模型下调2028年一体化基地EBITDA预期1%,将巴斯夫目标价从63欧元下调至61欧元,维持跑赢大盘评级。
- 协同效应释放与估值倍数形成权衡:5%至10%的成本协同对应估值倍数需在6.3倍至5.9倍方能维持56欧元的目标股价隐含值。
- 合并后巴斯夫德国资产占总资产比重由30.0%变为27.4%,欧洲销售占比由37%升至38%,进一步加剧欧洲敞口。
- 合并报表测算显示,备考实体2028年销售额预计达713.54亿欧元,成本协同预计逐步释放至2028年的2.91亿欧元并于2030年增至7.28亿欧元。
论述逻辑
- 巴斯夫提出收购赢创要约 -> 伯恩斯坦在50%溢价、RAG基金会接受股票支付和5%成本协同假设下测算 -> 得出调整后EPS增厚超25%且ROIC/ROCE提升的结论 -> 但评估指出巴斯夫20年未做此类巨额并购且投资者反馈负面,合并加深欧洲与德国敞口使估值面临折价风险 -> 最终维持现有资产独立释放价值更优的判断,维持跑赢大盘评级微调目标价至61欧元。
关键展望
- 未来交易达成的核心观察点在于德国工会的配合程度以及收购溢价与协同效益之间的平衡。
- 巴斯夫财务预期:预计2026年调整后EPS为3.29欧元,2027年为2.91欧元;EBITDA预计2026年为76.98亿欧元,2027年为78.78亿欧元,2028年为84.82亿欧元。
- 巴斯夫目标价基于2028年分部估值法(SOTP)贴现两年得出,由63.00欧元下调至61.00欧元。
推荐标的
- 巴斯夫(BAS.GR):评级跑赢大盘(Outperform),目标价由63.00欧元下调至61.00欧元(当前收盘价50.73欧元,上涨空间20%)。理由为公司现有资产价值创造潜力充足,无需承担并购财务与整合风险亦可受益于行业整合,尽管赢创合并测算增厚明显,但暂维持独立发展估值体系。
- 赢创工业(Evonik):未予评级/未覆盖(Not Covered,NC),作为本次收购提议的标的公司被提及。
关键图表
图1. 协同效应兑现越多,巴斯夫一体化估值倍数的提升空间越大
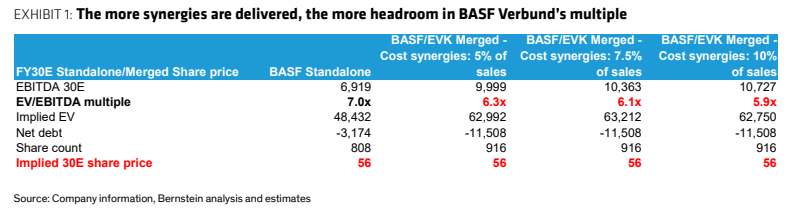
图2. 巴斯夫将增加对欧洲的风险敞口,但德国资产创造了协同效应机遇
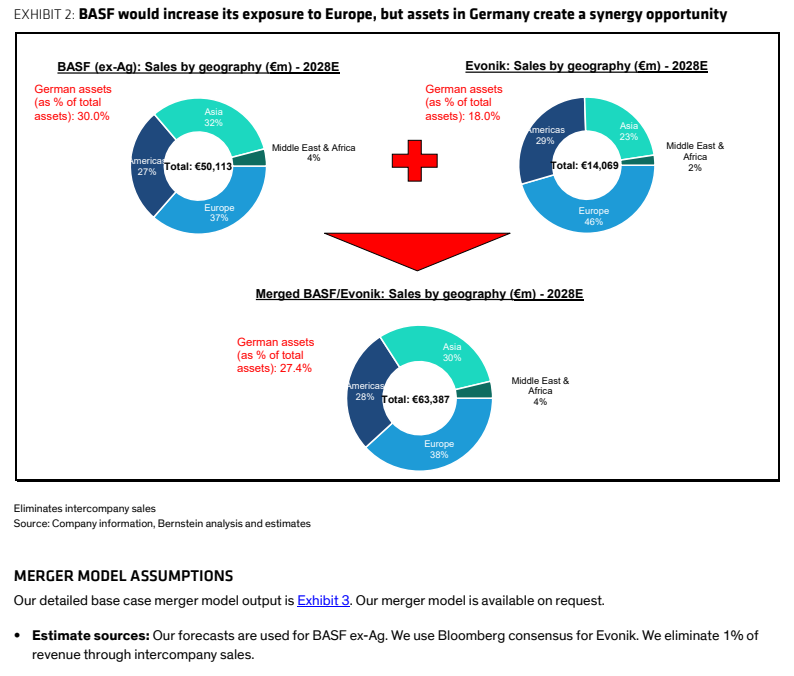
图3. 我们认为该交易有助于提升回报(1/2)
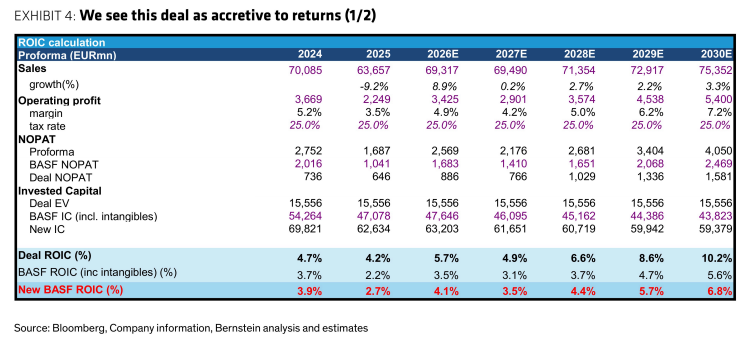
图4. 我们认为该交易有助于提升回报(2/2)
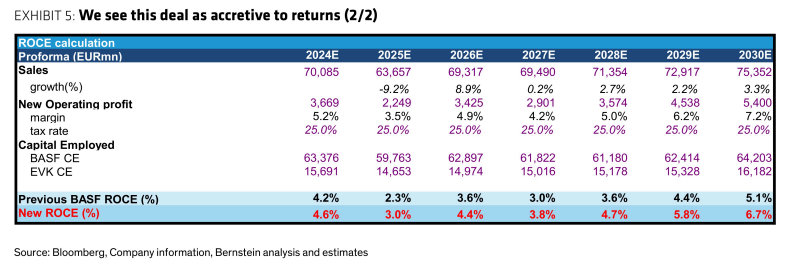
图5. 协同效应分阶段释放:化工行业交易先例
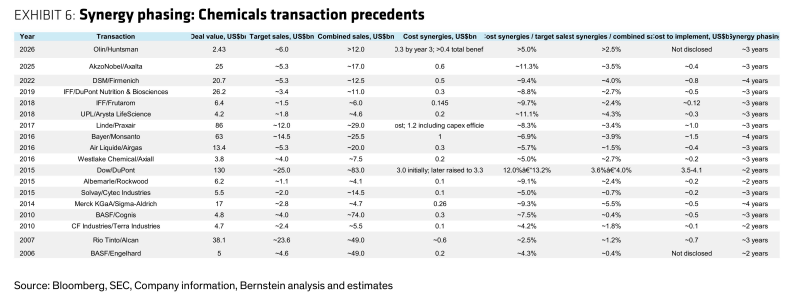
图6. 敏感性分析:支付溢价对比协同效应占目标销售额百分比对2030财年每股收益的影响——成本协同效应(占赢创销售额的百分比)
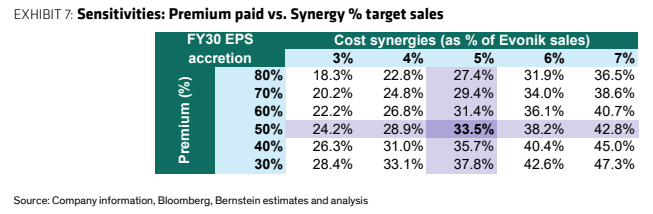
图7. 相关欧洲化工行业并购交易先例
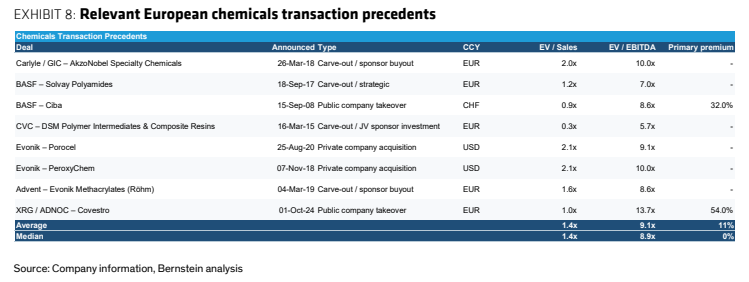
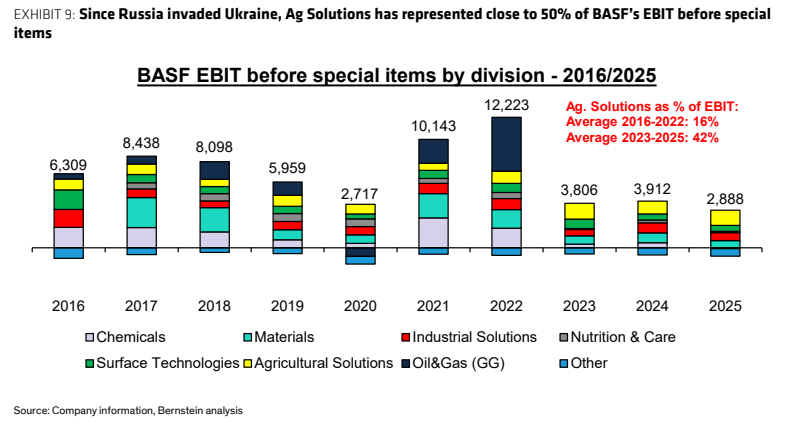
图8. 自俄乌冲突爆发以来,农业解决方案业务占巴斯夫特殊项目前息税前利润的近50%