高盛:—小米集团(1810.HK)——2026年二季度业绩前瞻:低谷已过,多重催化剂将至;维持“买入”
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛在报告中指出,小米近期股价回调主要受获利了结、头寸调整以及对智能电动汽车毛利率和交付目标的担忧影响,但高盛认为相关风险已被市场定价,毛利率担忧过度。 报告上调了小米SkyNomad车型的交付量预期至2026年11.7万辆和2027年35万辆,反映出早期强劲的消费者需求。 展望未来,随着SkyNomad正式发布、新一代XRING 3芯片组发布、旗舰小米18智能手机发售以及MiMo-V3的推出,公司即将迎来密集催化剂。 虽然二季度可能成为年内盈利低谷,但预计三季度起业绩将迎来反弹。 高盛对小米维持“买入”评级,12个月目标价为港币40元。
主要观点
- 小米股价近期回调主要受获利了结和对电动车毛利率的担忧影响,高盛认为风险已被充分定价。
- 预计二季度可能成为集团年内盈利能力的低谷期,三季度有望迎来业绩反转。
- 二季度业绩后,公司将面临多重催化剂,包括SkyNomad正式发布、XRING 3芯片组发布、小米18手机发布及MiMo-V3发布。
- 高盛上调SkyNomad交付量预期至2026年11.7万辆和2027年35万辆,因早期消费者需求强劲。
- 预计智能EV、AI和其他新举措板块的毛利率在2026年二季度将环比提升至20.6%。
- 小米MiMo大语言模型表现强劲,在OpenRouter上的token份额于7月增至约19%,API请求在6月较1月增长27倍。
- 受市场环境影响,二季度小米智能手机出货量同比下降至3120万部,但平均售价(ASP)预计同比增长25%至约1340元。
- 基于分部估值法(SOTP),维持“买入”评级,12个月目标价为港币40元。
- 目标价基于小米核心业务16倍目标EV/NOPAT,小米EV业务DCF估值390亿美元,及10%的控股公司折价。
- 小米作为全球第三大智能手机品牌,正通过“人 x 车 x 家”战略积极推进多年期生态系统扩张。
论述逻辑
- 近期股价回调反映了对电动车毛利率和交付目标风险的担忧,但高盛认为风险已定价且毛利率担忧过度,预计2Q26为盈利低谷,3Q26起将迎来反转。
- SkyNomad预售后小米汽车App的DAU和下载量达到新车SU7上市后的水平,且等待时间略有缩短,验证了早期强劲需求,从而促使高盛上调交付量预期。
- MiMo-V2.5在OpenRouter上token份额增至19%,编码和代理任务占使用量近80%,处于开源模型智能-成本前沿,进一步强化了小米在AI领域的叙事逻辑。
关键展望
- 预计二季度后一个月内SkyNomad将正式发布,并在10月初确认订单量。
- 预计9月底将发布旗舰小米18智能手机。
- 未来将发布新一代XRING 3芯片组及HyperOS,并推出MiMo-V3模型。
- 预计从2026年三季度起,剔除EV、AI及其他新业务的收入将恢复同比正增长。
推荐标的
- 覆盖标的:小米集团(1810.HK),评级为“买入”,12个月目标价为港币40元,较当前价有44.7%的上行空间。
关键图表
图3. 我们预计汽车销售营收将同比增长,在2026年达到1180亿元人民币
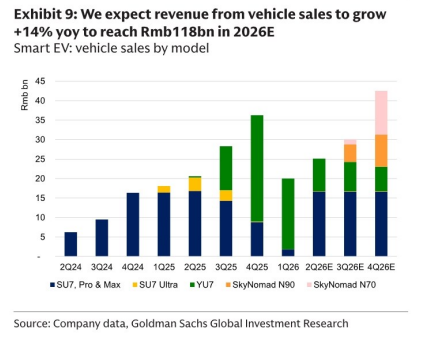
图4. 小米MiMo API请求量6月较1月增长27倍,或较4月增长6-7倍
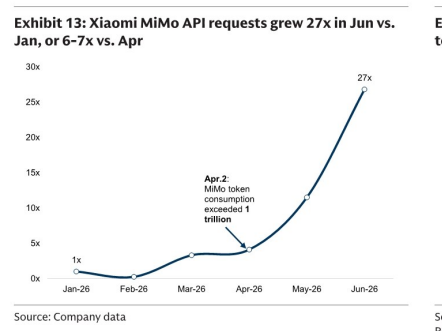
图5. 我们预计小米智能手机平均售价将上升
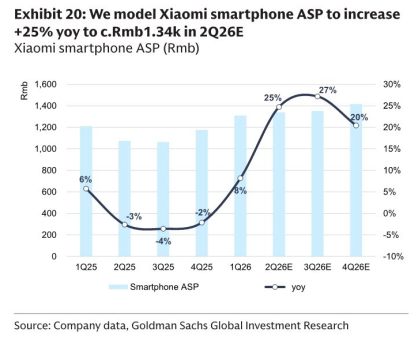
图6. TrendForce预计DRAM/NAND合约价环比增速将在2026年三季度放缓
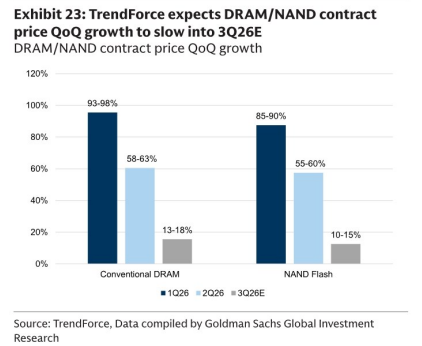
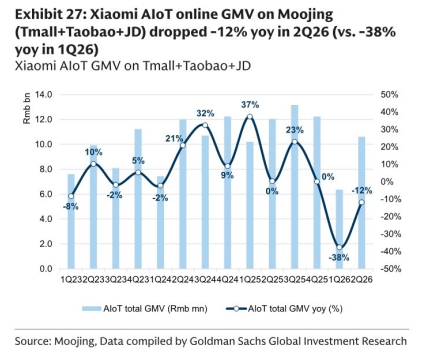
图7. 魔镜上的小米AIoT线上GMV