瑞银 阿迪达斯AG(ADSGn.DE)第三季度业绩前瞻:跑进去不利因素
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
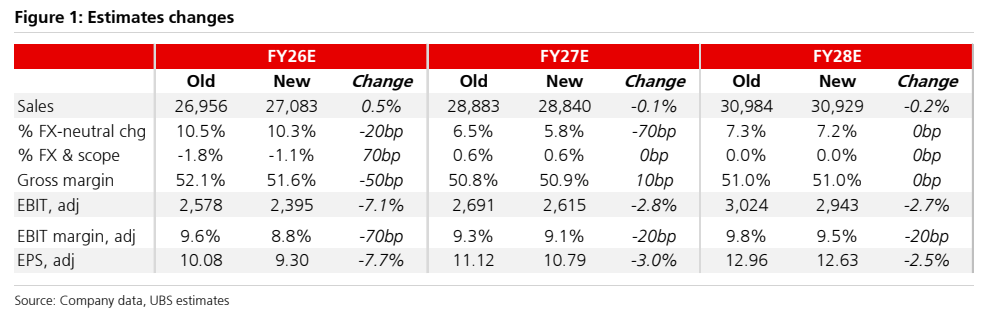
瑞银重申阿迪达斯(ADSGn.DE)中性评级,将12个月目标价从€173.00下调至€160.00(现价€144.05,04 Oct 2026),理由是2026年毛利率表现弱于预期以及行业逆风下转向更保守的收入假设,EPS最多被削减约8%(12/26E由10.08降至9.30)。 公司定于10月29日发布三季度业绩,瑞银预计三季度集团收入€7,206m,对应约8%的固定汇率销售增长,多数市场有望双位数增长,但欧洲受更具挑战的消费环境影响可能大致持平;预计三季度EBIT为€742m,与上年基本持平,营销投入和DTC渠道的更高运营成本继续压制盈利。 展望2027年,瑞银认为行业环境仍将低迷,阿迪达斯凭组合深度继续跑赢行业,固定汇率销售增长约6%且偏向下半年,EBIT利润率9.1%,但UBS估计的FY27 EBIT比市场共识低8%,叠加共识隐含的52%毛利率难以达成(瑞银2027E为50.9%),FY27共识预期面临显著重置风险,并对股价构成悬顶。 报告还提示2027年汇率是显著顺风、但美元当前走势暗示2028年可能反转;鉴于历史上盈利动能放缓一直是这只动量股去评级的关键催化剂,未来12个月出现类似模式的风险正在上升。
主要观点
- 重申中性评级,12个月目标价由€173.00下调至€160.00,现价€144.05(04 Oct 2026)。
- 下调依据:EPS最多削减约8%,反映2026年毛利率弱于预期和更保守的收入增长假设,销售前景走弱拖累固定成本消化。
- 8月初下调评级后投资者担忧加剧:一是行业趋势走弱背景下增长的可持续性,二是利润率兑现能力。
- 三季度预测:收入€7,206m、约8%固定汇率增长;EBIT €742m,与上年基本持平。
- 区域分化:多数市场双位数增长,欧洲受消费环境拖累预计大致持平。
- 利润率压力来自持续的营销投入和DTC渠道更高的运营成本。
- FY27共识预期面临显著重置风险:UBS估计EBIT比共识低8%,传统保守指引叠加更具挑战的消费环境,将压制近期再评级空间。
- 2027年展望:行业低迷但公司跑赢行业,固定汇率销售增长约6%、偏向下半年(基数更低),EBIT利润率9.1%。
- 三季报五大关注点:剔除世界杯相关逆风后的固定汇率增长与2027年订单簿可见度、高鞋类库存下的促销力度、Lifestyle与Performance相对表现、DTC与批发渠道对比、2027年原材料成本通胀及可用对冲手段。
- 毛利率:多数区域毛利率已接近峰值水平,明年产品、品类和渠道组合趋于不利;瑞银认为共识隐含的52%毛利率难以达成(2027E瑞银50.9% vs 共识51.8%,2026E瑞银51.6% vs 共识52.1%)。
- 汇率:2027年是显著顺风,但美元当前走势暗示2028年该趋势可能反转。
- 估值与动量风险:对应2027e/2028e市盈率13.3x/11.4x及三年(27e-30e)销售/EPS CAGR +7%/+13%;历史上盈利动能放缓是阿迪达斯去评级的关键催化剂,未来12个月出现类似模式的风险上升。
论述逻辑
- 8月初下调评级、投资者担忧升温 → 行业趋势走弱叠加消费环境承压,阿迪达斯虽有相对优势(Q3 UBSe +8%、2027 UBSe +6%)但增速将低于过去几年水平,难以产生有意义的经营杠杆 → 营销投入与DTC运营成本继续压制利润率、2026年毛利率弱于预期 → 瑞银将EPS最多下调约8%(12/26E由10.08降至9.30),目标价€173.00→€160.00 → UBSe FY27 EBIT比共识低8%、共识隐含的52%毛利率难以达成(瑞银2027E为50.9%),FY27共识面临重置并构成股价悬顶 → 汇率2027年顺风但2028年可能反转、盈利动能放缓历来是这只动量股去评级的催化剂 → 结论:重申中性。
关键展望
- 三季报发布时间为10月29日,业绩本身是最近的验证点。
- 2027年:行业环境预计仍低迷,公司固定汇率销售增长约6%(偏下半年)、EBIT利润率9.1%。
- FY27共识重置风险或形成股价上方的悬顶,限制近期再评级空间。
- 2027年订单簿可见度、促销活动水平以及2027年原材料成本通胀及缓解手段是三季报的核心观察项。
- 汇率方面:2027年为顺风,若美元当前走势延续,2028年趋势可能反转。
- 未来12个月内,盈利动能放缓可能触发类似历史上的去评级模式。
推荐标的
- adidas AG(ADSGn.DE):中性(12-month rating Neutral),12个月目标价€160.00(此前€173.00),现价€144.05(04 Oct 2026),52周区间€194.90-130.85,市值€25.7b/US$28.9b;理由:利润率承压叠加增长放缓,FY27共识重置风险限制近期再评级。
关键图表
图1. 预估变动