高盛 第三季度业绩前瞻:估值重置下调,基本面保持不变
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛发布美洲环境服务业第三季度业绩前瞻,指出行业估值因10年期美债收益率从二季度末的约4.65%升至约5.25%而出现重置,板块估值倍数从约15x EV/EBITDA下调至约14x EV/EBITDA。 尽管估值下调,但分析师认为行业基本面依然稳健,价格-成本利差具有韧性,且预计2027-2028年AI投资带来的生产力提升将推动利润率扩张。 报告强调了回收商品价格(如OCC)的复苏及基准油价上涨对特定公司的利好。 高盛对行业持建设性态度,并对RSG、CLH及WCN的共识预期持乐观态度。
主要观点
- 行业估值倍数因美债收益率上升而下调
- 10年期美债收益率从二季度末的约4.65%上升至约5.25%
- 预计2027年及2028年利润率将实现超额扩张
- CWST具备行业领先的有机增长能力
- 回收纸板(OCC)价格同比上涨43%
- 基准油价上涨利好CLH的Safety-Kleen业务
- D3 RIN价格从二季度的$2.56降至三季度的$2.34
- RSG三季度EBITDA预期为$1,451 mn,高于共识预期
论述逻辑
- 美债收益率上升 -> 行业估值倍数重置下调 -> 目标价下调 -> 但基本面(价格-成本利差、AI驱动的利润率扩张、回收商品上行周期)保持不变 -> 维持建设性观点。
关键展望
- 预计2027年行业利润率将实现超过50个基点的扩张
- 预计RSG在2027年可实现超过50个基点的同比利润率扩张
推荐标的
- Waste Management (WM): 买入,目标价下调至$241
- Republic Services (RSG): 买入,目标价下调至$246
- Waste Connections (WCN): 买入,目标价下调至$185
- Casella Waste Systems (CWST): 买入,目标价下调至$112
- GFL Environmental (GFL): 中性,目标价下调至C$64/$45 USD
- Clean Harbors (CLH): 中性,目标价下调至$332
- OPAL Fuels (OPAL): 卖出
关键图表
图1. WM股价与美国10年期国债收益率对比
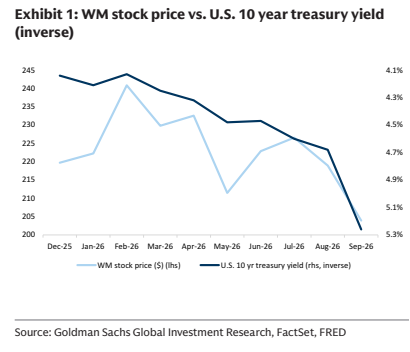
图2. 环境服务板块股价表现与2026年初以来NTM共识EBITDA修正对比
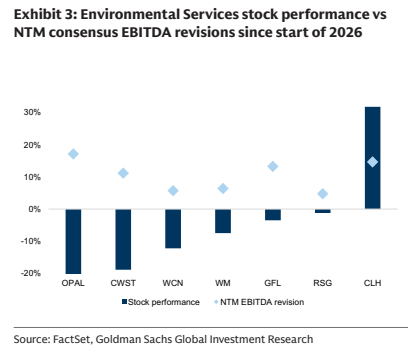
图3. 废弃物行业自由现金流(FCF)收益率与核心10年期收益率对比
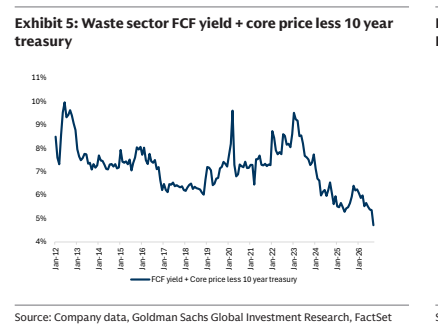
图4. RSG EV/NTM EBITDA回归模型与实际EV/NTM EBITDA对比
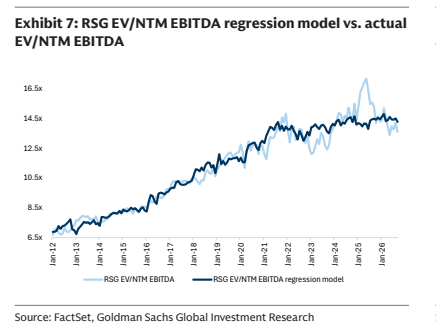
图5. CWST EV/NTM EBITDA回归模型与实际EV/NTM EBITDA对比
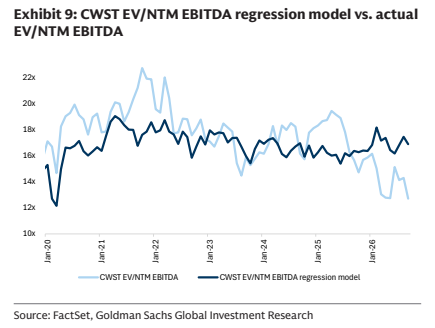
图6. 固废处理量同比变化百分比
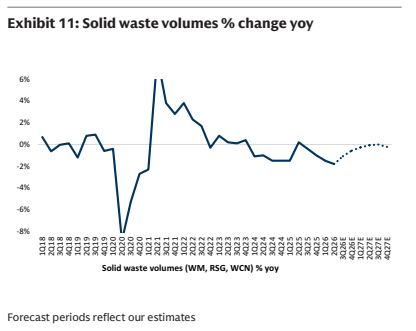
图7. D3 RIN价格与历史平均水平对比
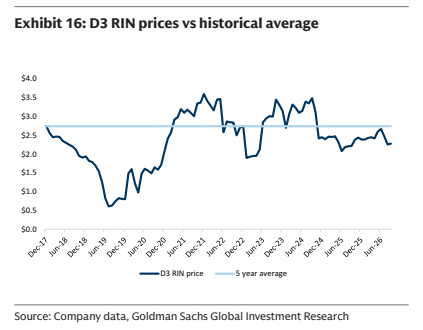
图8. Safety-Kleen利润率与Group II类VGO基础油裂解价差对比
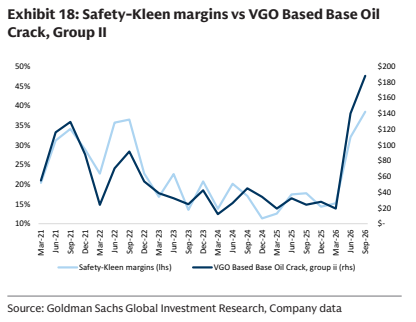
图9. WM NTM EBITDA共识预期修正与NTM EV/EBITDA对比(2026年初以来)
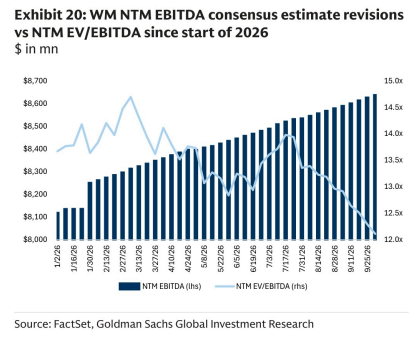
图10. RSG NTM EBITDA共识预期修正与NTM EV/EBITDA对比(2026年初以来)
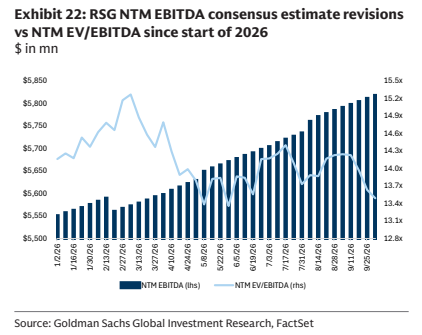
图11. WCN NTM EBITDA共识预期修正与NTM EV/EBITDA对比(2026年初以来)
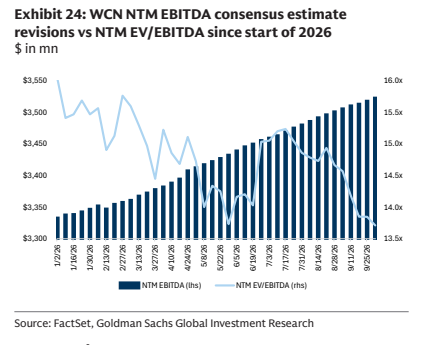
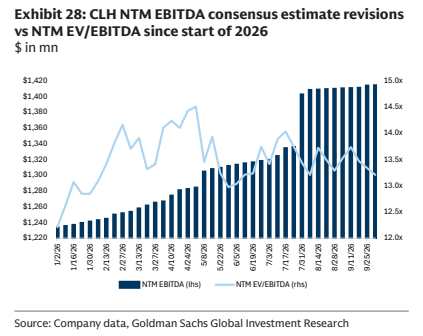
图12. CLH NTM EBITDA共识预期修正与NTM EV/EBITDA对比(2026年初以来)