花旗 中国替代能源设备与服务:行业专家指引:若无新刺激政策,27年中国新装储能将趋于保守
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗邀请行业专家对中国储能(ESS)行业进行分析,指出2027年装机量高度依赖政策支持。 专家预测2026年装机量为200GWh(同比增长6%),若无新政策出台,2027年装机量预计仅为150-160GWh(同比下降20-25%),低于此前预期。 此外,预计2027年储能市场价格将因电池成本下降而同比下跌约10%,至0.47元/Wh。 尽管装机不及预期可能对供应商产生负面影响,花旗维持对思源电气的买入评级。
主要观点
- 2026年中国储能装机预测为200GWh,同比增长6%。
- 若无新政策支持,2027年装机量预计为150-160GWh,同比下降20-25%。
- 2027年储能市场价格预计同比下降约10%,至0.47元/Wh。
- 储能项目取消率高达40-50%,主要原因包括收益率不达标、无法接入电网及配额转让困难。
- 当前500-550GWh的招标量存在重复统计,实际数据更低。
- 2027年装机结构预计为:独立储能占70%,可再生能源配套占20%,工商业储能占10%。
论述逻辑
- 行业专家指出项目储备正在快速消耗且新配额发放滞后 -> 若无政策支持,2027年装机将大幅下滑 -> 电池成本下降预期推动市场价格下行 -> 行业装机不及预期可能对储能供应商构成负面影响。
关键展望
- 若有政策支持,潜在利好包括容量电价、放宽投资考核及免除充电运营费。
推荐标的
- 思源电气:维持买入评级,储能业务占比仅为1H26营收的13%。
关键图表
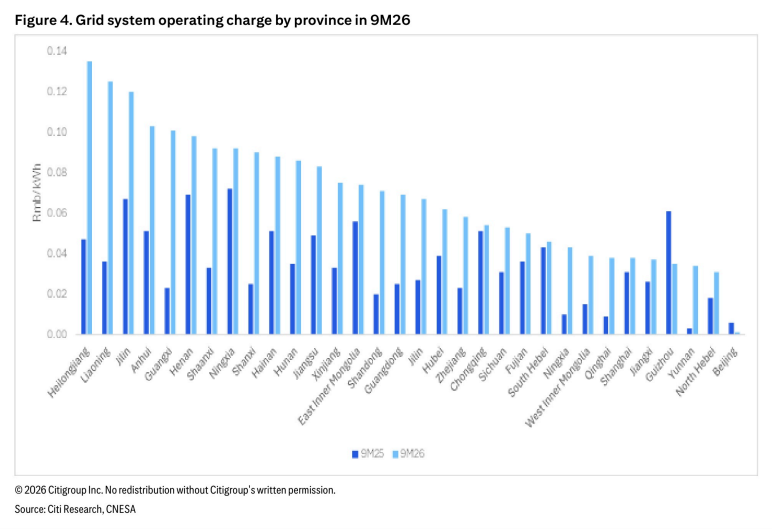
图1. 2026年前三季度各省电网系统运行费用