汇丰 南京银行(601009):买入:净利息收入增长依然强劲
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
汇丰维持南京银行“买入”评级,目标价由14.70元下调至13.80元,对应约17%的上涨空间。 报告指出,得益于江苏债务重组及基础设施项目带来的贷款需求,南京银行核心业务收入增长迅速,预计2026年净利息收入(NII)将同比增长20.1%。 尽管由于债券投资收益拖累,汇丰将2026-2027年净利润预测下调0.2-0.9%,但认为其资产质量稳定且股息收益率具备吸引力。 南京银行目前交易于0.67倍2026年预期市净率(PB),低于历史平均水平。 未来股价催化剂包括净息差(NIM)企稳、资产质量改善及贷款持续增长。
主要观点
- 维持南京银行“买入”评级,目标价下调至13.80元。
- 预计2026年净利息收入(NII)同比增长20.1%。
- 下调2026-2027年净利润预测0.2-0.9%。
- 南京银行目前交易于0.67倍2026年预期市净率(PB)。
- 预计2026年全年总收入同比增长7.5%。
- 南京银行过去60个交易日股价上涨19.0%。
- 预计2026年股息收益率为4.9%。
- 南京银行不良贷款率(NPL/loan)保持在0.8%。
论述逻辑
- 江苏债务重组与基础设施项目需求驱动贷款增长 -> 净利息收入(NII)强劲增长 -> 债券投资收益受利率因素拖累 -> 调整投资组合以稳定净息差(NIM) -> 导致非利息收入预测下调 -> 综合影响下小幅下调净利润预测 -> 维持买入评级。
关键展望
- 未来股价催化剂包括净息差(NIM)企稳、资产质量改善及贷款持续增长。
- 关键下行风险包括金融市场投资收益不及预期、净息差超预期收窄及资本充足率恶化。
推荐标的
- 南京银行(601009 CH):买入,目标价13.80元。
关键图表
图1. 覆盖银行估值摘要
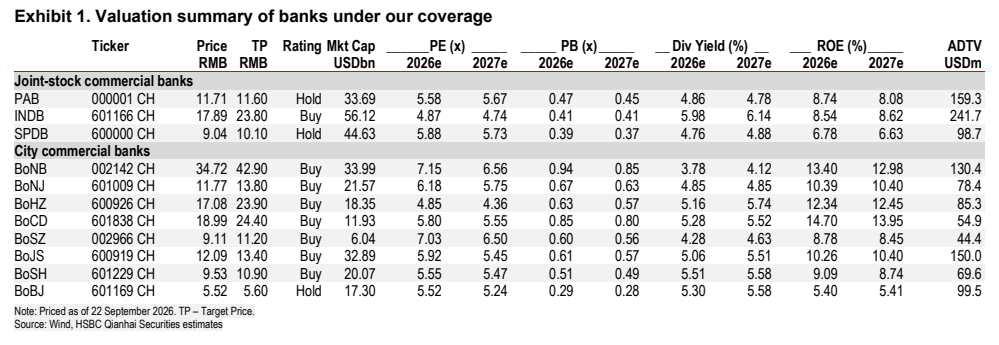
图2. 盈利预测变动
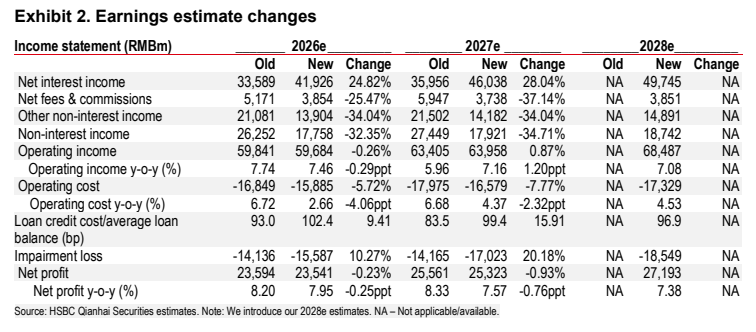
图3. 汇丰前海证券预测与市场一致预期对比
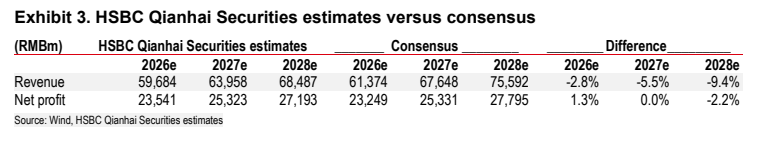
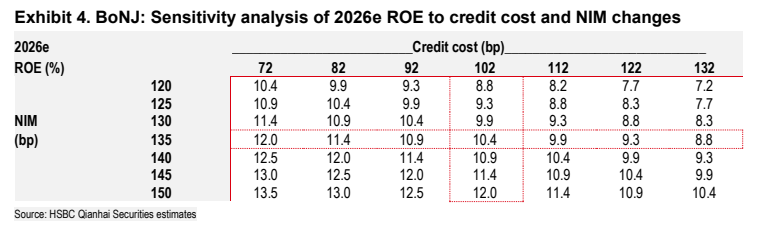
图4. 南京银行:2026年预期ROE对信贷成本和净息差变动的敏感性分析