2026年西南研究周刊九月第四期:财政收支动能边际减弱,北斗产业未来可期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本期动态周刊从宏观、区域、产业与市场四个层面展开。 宏观端,1-8月全国一般公共预算收入15.66万亿元、同比增速较1-7月收窄0.1个百分点至5.7%,支出18.15万亿元、增速收窄至1.2%,8月单月支出同比下降0.1%为年内首次单月负增长,国有土地使用权出让收入同比下降28.6%延续深度收缩,报告判断广义财政仍处发力蓄势期,后续靠超长期特别国债、专项债提速与8000亿元政策性金融工具回稳;央行召开外资金融机构座谈会释放金融开放信号,8月末境外机构持有银行间市场债券3.19万亿元、其中国债2.03万亿元且连续第四个月增加,8月跨境资金净流入624亿美元,外资配置人民币资产意愿持续修复。 发改委明确北斗产业规模五年内突破1万亿元(2025年北斗产业产值6290亿元、同比增长9.24%,对应年均复合增速约9.7%),并推介36个民间投资项目、总投资614亿元;李强总理上海调研部署人工智能+制造,8月高技术制造业增加值增长16.7%、工业机器人产量增长34.6%。 区域端,2026上半年成渝双城经济圈GDP达4.5万亿元、占全国6.5%,1-8月350个共建重点项目投资完成率74.6%。 产业端覆盖数字科创、汽车新能源与智能装备、先进材料与绿色低碳、生命健康四大赛道,截至8月底全国充电基础设施总数2422.3万个、同比增长39.6%。 市场端,本周A股震荡回调,中证2000上涨0.55%为唯一上涨指数,房地产以2.28%涨幅领涨、有色金属跌4.16%居前,全部A股PE(TTM)降至21.34倍、两融余额26,550亿元。 报告同时提示宏观政策、地缘政治等多重风险。
主要观点
- 财政收支动能边际减弱:1-8月全国一般公共预算收入15.66万亿元、同比增速较1-7月收窄0.1个百分点至5.7%,支出18.15万亿元、增速收窄0.1个百分点至1.2%;8月单月收入同比增长4.7%、支出同比下降0.1%,为年内首次支出单月负增长。
- 卖地收入延续深度收缩仍是地方财政拖累项:1-8月国有土地使用权出让收入同比下降28.6%,8月单月下降12.58%、降幅较上月收窄14.52个百分点,300城住宅用地出让金在核心城市优质地块带动下同比增长37%;报告认为随着超长期特别国债下达、专项债发行提速叠加8000亿元政策性金融工具推进,广义财政支出有望逐步回稳。
- 央行召开外资金融机构座谈会,提出实施好适度宽松的货币政策、稳步扩大金融市场双向开放;9月21日人民币对美元中间价升至6.7487、在岸收盘报6.6955,8月末境外机构持有银行间市场债券3.19万亿元(其中国债2.03万亿元、连续第四个月增加),8月非银行部门跨境资金净流入624亿美元、环比增长4%。
- 北斗产业锚定五年万亿目标:发改委提出十五五时期北斗产业规模五年内突破1万亿元,2025年卫星导航产业产值6290亿元、同比增长9.24%,以6290亿元为基数对应年均复合增速约9.7%;高精度车道级导航已覆盖99%以上城乡道路,后续将加快推动《中华人民共和国卫星导航条例》出台实施。
- 民间投资项目同步扩容:发改委向民营企业推介36个投资项目、总投资614亿元、拟引入民间资本156亿元,覆盖交通、物流、水利、能源等领域,具备条件的项目民间资本持股比例可达10%以上。
- 先进制造锚定人工智能+制造:李强总理9月22日在上海调研并部署完善未来产业投入机制;8月规模以上工业增加值同比增长5.2%、较上月加快0.7个百分点,装备制造业、高技术制造业分别增长12.1%和16.7%,工业机器人产量增长34.6%、集成电路制造增加值增长101.5%。
- 成渝地区双城经济圈2026上半年GDP达4.5万亿元、占全国6.5%;1-8月350个共建重点项目完成投资超3700亿元、年度投资完成率74.6%、超时序进度7.9个百分点,川渝协同推进交通能源基建、氢电智行产业走廊与东数西算枢纽建设。
- 数字科创赛道:广西出台人工智能+消费20条政策措施、《山东省数据条例》2026年12月1日起施行;重庆市长国际经济顾问团会议有11国32家顾问公司参会,西门子、福特等建言AI与制造业融合,安道拓、奥特斯、康宁、李尔、昕诺飞宣布AI视觉检测试点、工厂扩建、研发中心投用等投资计划;疆算入渝工程中中国移动—阿里云智算中心9月开工、计划2027年6月建成投产。
- 汽车新能源与智能装备赛道:截至2026年8月底全国电动汽车充电基础设施总数2422.3万个、同比增长39.6%,其中公共充电设施516.0万个(+19.5%)、私人充电设施1906.3万个(+46.3%),公共充电设施额定总功率2.62亿千瓦、单枪平均功率约50.69千瓦。
- 渝企智造动态:中国汽研(601965.SH)拟对311名激励对象持有的3,892,110股限制性股票解锁、解锁比例为授予股份的30%、2026年9月29日上市流通;国际复材(301526.SZ)加码高端薄型、低介电电子布,面向AI服务器高速PCB/覆铜板,契合绿色算力设施对低功耗PCB的需求。
- 生命健康与内需赛道渝企动态:博腾股份(300363.SZ)披露小分子原料药业务临床二期及以前项目数量占比约58%、临床三期至商业化阶段占比约42%,临床后期及商业化阶段项目收入贡献更大;山外山(688410.SH)全资子公司透析液过滤器完成Ⅲ类医疗器械延续注册,注册证有效期由2027年7月11日延续至2032年7月10日。
- 资本市场跟踪:本周A股震荡回调,中证2000上涨0.55%为主要指数中唯一上涨,房地产以2.28%涨幅领涨、有色金属跌4.16%居前;全部A股PE(TTM)较上周下降0.16至21.34倍(近10年76.6%分位);上涨家数占比由周一81.6%回落至周四20.1%,全A股权风险溢价环比上升0.04pp至2.94%(5年51.6%分位);截至9月23日两融余额26,550亿元、占流通市值3.02%。
论述逻辑
- 8月财政收支数据(收入增速收窄至5.7%、支出收窄至1.2%、卖地收入下降28.6%)→ 报告判断广义财政仍处发力蓄势期,支出回稳依赖超长期特别国债下达、专项债发行提速与8000亿元政策性金融工具 → 央行外资座谈会传递适度宽松与双向开放信号,叠加境外机构持有银行间债券3.19万亿元、国债连续第四个月增持、8月跨境资金净流入624亿美元 → 金融开放正从能不能进入转向进入后如何便利运营,外资配置人民币资产意愿修复 → 发改委以2025年北斗产业产值6290亿元(同比增长9.24%)为基数锚定五年破1万亿元(年均复合增速约9.7%),并推介36个民间投资项目614亿元 → 十五五开局稳投资与培育新动能并举 → 李强上海调研人工智能+制造,8月高技术制造业增加值增长16.7%、工业机器人产量增长34.6% → 先进制造政策向应用场景与未来产业投入及风险分担机制延伸 → 落到区域(成渝GDP 4.5万亿元、重点项目投资完成率74.6%)与四大赛道渝企动态 → 资本市场层面本周A股震荡回调、行业分化明显(房地产煤炭医药强势、成长制造及资源方向回调)→ 总体结论:财政蓄势待发,北斗、AI等新动能产业值得期待,同时提示多重风险。
关键展望
- 广义财政支出有望逐步回稳,观察点为超长期特别国债下达、地方政府专项债发行提速与8000亿元政策性金融工具推进。
- 金融开放后续可重点关注离岸央票发行节奏、跨境资金池政策落地,以及人民币汇率预期的稳定性;外资配置仍受海外利率和汇率因素约束。
- 北斗下游应用方面,将加快推动《中华人民共和国卫星导航条例》出台实施,健全行业标准和检测认证体系,这可能会影响下游应用的放量节奏。
- 先进制造后续需关注人工智能赋能制造相关中试平台建设、未来产业风险分担机制的具体制度安排,以及创业投资和长期资本等配套工具的落地情况。
- 疆算入渝工程:中国移动—阿里云智算中心9月正式开工,计划于2027年6月建成投产,算力底座持续扩容。
- 中国汽研解锁的相关限制性股份将于2026年9月29日上市流通。
- 风险提示:宏观政策风险、地缘政治风险、区域经济政策风险、产业政策与项目落地不确定性风险、资本市场波动与结构性风险、其他风险。
推荐标的
- 中国汽研(601965.SH):披露限制性股票激励计划(第三期)第三个解锁期部分解锁,311名激励对象、3,892,110股、解锁比例30%,2025年度净资产收益率13.59%、净利润复合增长率15.06%、EVA 10.28亿元均满足解锁条件;报告仅作动态跟踪,未给出评级与目标价。
- 国际复材(301526.SZ):加码高端薄型、低介电电子布,补电子纱—电子布一体化,面向AI服务器高速PCB/覆铜板;报告未给出评级与目标价。
- 博腾股份(300363.SZ):披露小分子原料药业务临床二期及以前项目数量占比约58%、临床三期至商业化阶段占比约42%,临床后期及商业化阶段项目收入贡献更大;报告未给出评级与目标价。
- 山外山(688410.SH):全资子公司透析液过滤器完成Ⅲ类医疗器械延续注册,注册证有效期延续至2032年7月10日,有利于保持注册资质及持续销售;报告未给出评级与目标价。
关键图表
图1. A 股市场情绪四宫格
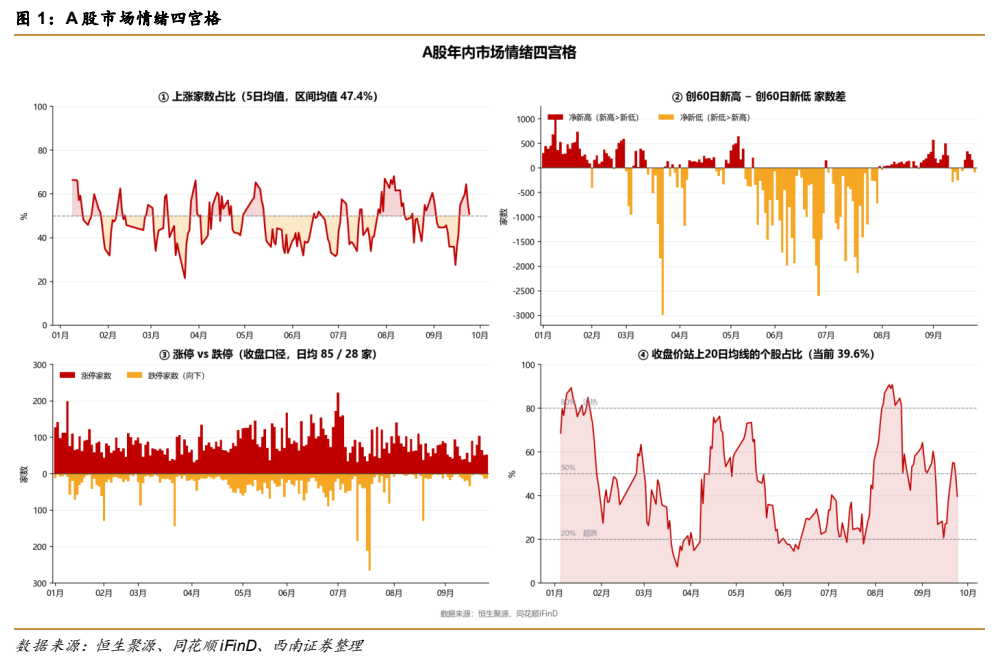
图2. 宽基指数本周涨跌幅
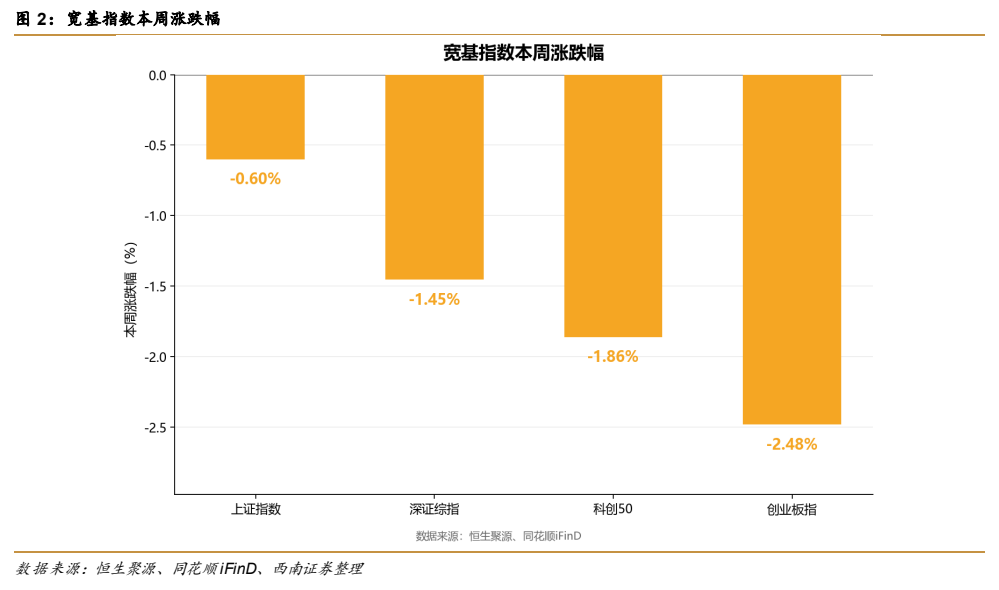
图3. 申万一级行业本周涨跌幅与 PE 十年分位数
