汇丰 瑞浦兰钧(0666.HK)买入:盈利恢复步入正轨
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞浦兰钧在储能业务强劲增长与毛利率修复的驱动下,盈利恢复已步入正轨。 公司1H26实现净利润704m元人民币,相比1H25的65m元人民币亏损实现扭亏为盈,其中储能电池出货量同比增长约44%,动力电池出货量同比增长约15%。 得益于电芯均价企稳、锂成本传导及产能利用率提升带来的经营杠杆,1H26毛利率由1H25的8.7%显著回升至13.3%。 基于业绩兑现,汇丰将2026年和2027年净利润预测分别上调24%和14%,首次引入2028年预测,并将估值基准转至2027年10倍市盈率,目标价由16.70港元下调至10.70港元,维持买入评级。
主要观点
- 1H26净利润实现扭亏为盈达到704m元人民币,储能出货量同比大幅增长约44%。
- 1H26综合毛利率回升至13.3%,主要得益于电芯均价改善、锂成本转嫁与产能利用率提升带来的经营杠杆。
- 储能业务已成为第一大收入支柱,占1H26总收入约62%,持续受益于全球储能装机需求。
- 全面上调2026-27年盈利预测:2026年净利润预测上调24%至1,591m元人民币,2027年上调14%至2,114m元人民币,并首次引入2028年净利润预测2,634m元人民币。
- 2026年和2027年营收预测分别上调15%和3%至38,444m元和43,320m元人民币,主要反映电芯均价企稳回升与产能放量。
- 新产能爬坡与研发投入增加推高费用率,2026-27年营业费用率预测分别上调1.3个百分点和1.1个百分点至7.9%和7.6%。
- 估值基准切换至2027年10倍PE,下调目标价至10.70港元,对应当前股价仍有约18%上涨空间。
论述逻辑
- 业绩拐点确立:1H26储能出货量同比增c44%叠加均价修复,驱动公司实现扭亏为盈(净利润RMB704m),毛利率回升至13.3%。
- 上调财务预测:基于储能需求强劲、电芯均价改善及规模效应,汇丰将2026-27年营收分别上调15%和3%,毛利率分别上调1.5ppt和1.7ppt,净利润预测上调24%和14%。
- 估值中枢下移:考虑到2027-28年中期电池需求增速放缓及出口退税削减等压制因素,估值乘数由2026e 27x下调至2027e 10x,对应目标价降至10.70港元,但维持买入。
关键展望
- 催化剂:国内电池定价改善、储能需求能见度提高、动力与储能客户持续拓展、问顶(Wending)电池交付放量以及柳州工厂爬坡带来的降本效应。
- 关键下行风险:电池行业价格战时间长于预期、储能行业需求不及预期、车企行业整合导致的客户流失压力、海外关税与税收等贸易壁垒风险。
- 未来业绩展望:预测2026年、2027年和2028年营业收入分别为38,444m元、43,320m元和47,411m元人民币;净利润分别为1,591m元、2,114m元和2,634m元人民币;EPS分别为0.68元、0.90元和1.13元人民币。
推荐标的
- 瑞浦兰钧(0666.HK / 666 HK):维持“买入”评级,目标价由16.70港元下调至10.70港元(现价9.05港元,潜在上行空间约18%),看好储能出货成长与盈利能力持续修复。
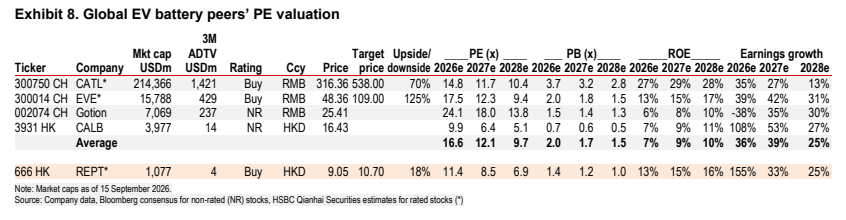
- 宁德时代(300750 CH):维持“买入”评级,目标价538.00元人民币(现价316.36元人民币,潜在上行空间70%)。
- 亿纬锂能(300014 CH):维持“买入”评级,目标价109.00元人民币(现价48.36元人民币,潜在上行空间125%)。
- 国轩高科(002074 CH):未评级(NR),现价25.41元人民币。
- 中创新航(3931 HK):未评级(NR),现价16.43港元。
关键图表
图1. 公司储能业务是出货量增长的主要驱动力
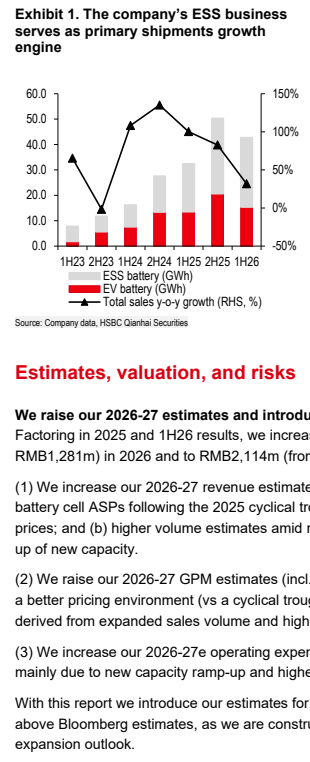
图2. 我们认为随着规模效益提升,公司单位盈利能力的边际改善有望持续
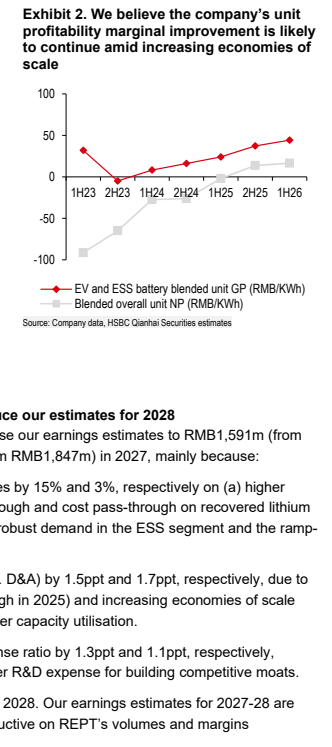
图3. 盈利预测变动
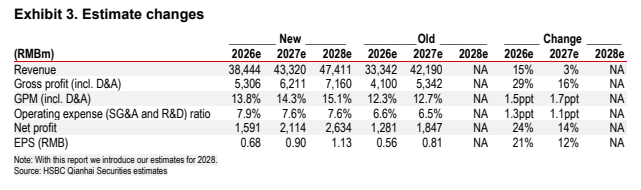
图4. 汇丰前海预测与彭博市场共识对比
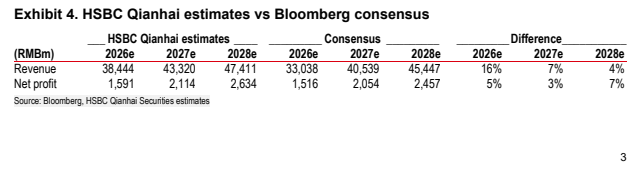
图5. 盈利对毛利率变动的敏感性
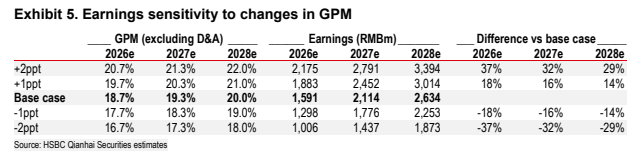
图6. 盈利对销量变动的敏感性
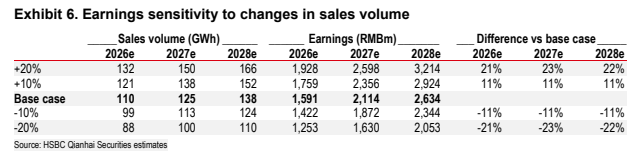
图7. 全球动力电池同业市盈率估值