野村:六月FOMC删除宽松倾向
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
野村预计六月FOMC将连续第四次维持政策利率不变,并在声明中删除此前的宽松倾向,投票结果大概率一致。报告的核心变化是,美联储主席可能承认通胀和宏观环境更偏鹰,但仍从中期生产率和人工智能投资角度为未来宽松保留空间;与此同时,劳动力市场下行风险已明显缓和,核心PCE通胀预计在5月反弹至0.345%环比、3.426%同比。点阵图方面,野村预计2026和2027年联邦基金利率中位数不变,2028年仅显示一次降息,长期利率预测小幅上修。这意味着六月会议不在于是否立即加息,而在于声明、SEP和主席记者会会不会把市场从降息叙事重新拉回通胀约束叙事。
主要观点
- 野村认为六月FOMC最可能的结果是继续按兵不动,政策利率维持在当前区间,这是连续第四次暂停。利率本身不是会议的争议点,真正重要的是声明语言、风险平衡和点阵图是否同步转鹰。
- 声明层面,野村预计委员会会删除宽松倾向,可能将“additional adjustments”改为“any adjustments”或直接删除相关句子,同时把就业增长表述从偏弱调整为更接近近期改善的描述。报告判断投票结果很可能一致,这会强化政策转向更谨慎的信号。
- 劳动力市场部分,报告强调此前的下行风险已经缓和。5月非农就业三个月均值达到18.8万人,为2024年3月以来最高,失业率维持在4.3%-4.4%附近,工资增速继续温和,因此就业端不足以迫使美联储快速转向宽松。
- 通胀部分是野村更偏鹰的核心理由。虽然5月核心CPI环比只有0.208%,但野村预计核心PCE环比将反弹至0.345%,同比升至3.426%,为2023年10月以来最高;这说明美联储真正关注的价格指标仍然离目标较远。
- 野村认为关税冲击对核心商品价格的直接影响可能已经见顶,但人工智能相关投资、运输成本和能源冲击向塑料及原材料扩散,仍可能使通胀压力维持。报告还提到,如果未来几个月通胀加速,部分与会者可能最早在夏末提出加息理由。
- 点阵图方面,报告预计美联储主席可能不提交自己的经济和利率预测,以呼应其对前瞻指引的批评。若他缺席点阵图,2026年点阵可能呈现4-5名委员支持加息、7-9名委员支持不变、4-6名委员支持降息的分布,中位数仍落在不变。
- SEP预测方面,野村预计实际GDP预测基本不变,2026和2027年失业率预测下调至4.3%和4.2%,PCE通胀和核心PCE预测上修。增长不弱、失业率不高、通胀更高的组合,会让降息路径更难提前确认。
- 主席记者会可能是会议的关键风险点。野村预计主席会承认当前宏观环境偏鹰,也会提到能源和其他价格压力,但可能从人工智能提升生产率、降低中期通胀的角度说明未来仍存在降息空间;市场需要区分短期按兵不动和中期宽松叙事之间的张力。
论述逻辑
5月就业与工资数据没有显著恶化 → 劳动力市场下行风险下降,声明可上调就业描述 → 核心PCE预计反弹至0.345%环比、3.426%同比,通胀风险重新上升 → 委员会删除宽松倾向并上修通胀预测 → 点阵图中2026和2027年利率中位数不再显示降息,2028年仅有一次降息 → 市场需要把六月会议理解为从降息准备转向更久暂停甚至保留加息风险。
关键展望
- 政策展望上,野村预计六月FOMC维持利率不变并删除宽松倾向,2026和2027年联邦基金利率中位数不变,2028年中位数仅显示一次降息,长期利率预测小幅上修。这会压低市场对短期降息的确定性。
- 通胀展望上,野村预计5月核心PCE环比0.345%、同比3.426%,核心PCE同比升至2023年10月以来最高。若能源、运输和人工智能投资相关价格压力继续外溢,未来几个月通胀可能迫使更多委员讨论加息风险。
- 劳动力市场展望上,5月非农就业三个月均值达到18.8万人、失业率稳定在4.3%-4.4%附近,说明就业下行风险短期不再是压倒性约束。只要就业未明显转弱,美联储更可能优先观察通胀而不是提前确认宽松。
- 沟通风险上,如果主席记者会强调人工智能提升生产率和中期通胀缓和,市场可能短暂解读为保留降息空间;但若声明和SEP同时转鹰,前端利率仍会更关注短期通胀约束。
推荐标的
- 报告未提出明确资产交易建议;其直接市场含义是美国短端利率定价应更重视更久暂停和潜在加息风险,而不是提前押注六月会议释放降息信号。
关键图表
Fig. 1:利率路径图显示野村预计六月FOMC继续维持政策利率不变,会议焦点从利率决议本身转向声明、点阵图和主席记者会。
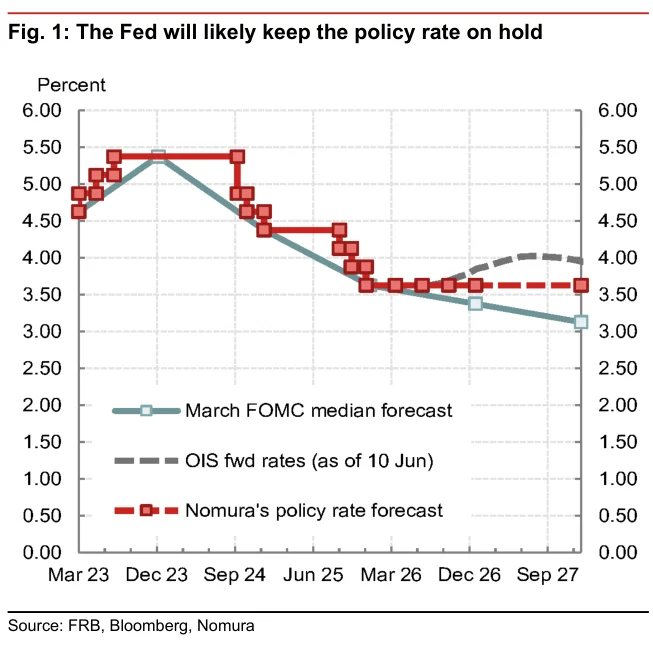
Fig. 2:声明假设表对比旧表述与新表述,核心变化是删除宽松倾向,并把就业增长描述上调为近期有所改善。
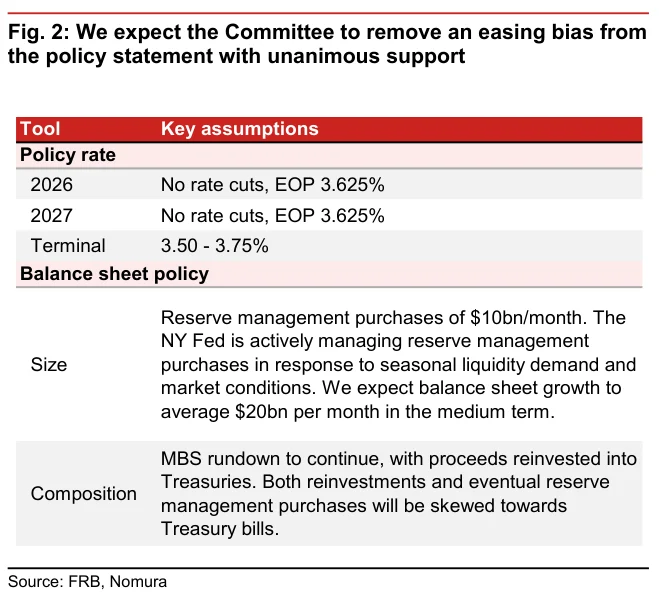
Fig. 3:裁员数据保持低位,说明劳动力市场下行风险较此前缓和,美联储缺少立即转向宽松的就业压力。
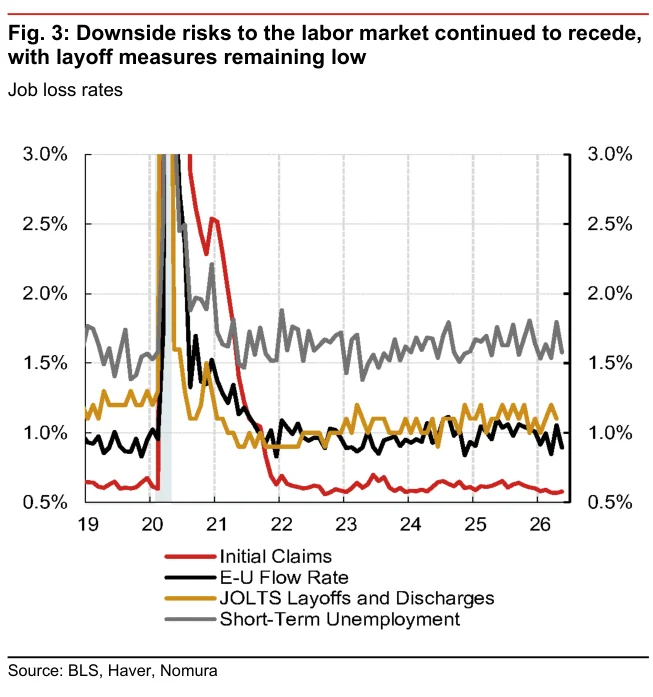
Fig. 4:非农就业增长三个月均值升至18.8万人,为2024年3月以来最高,显示就业动能较年初明显修复。
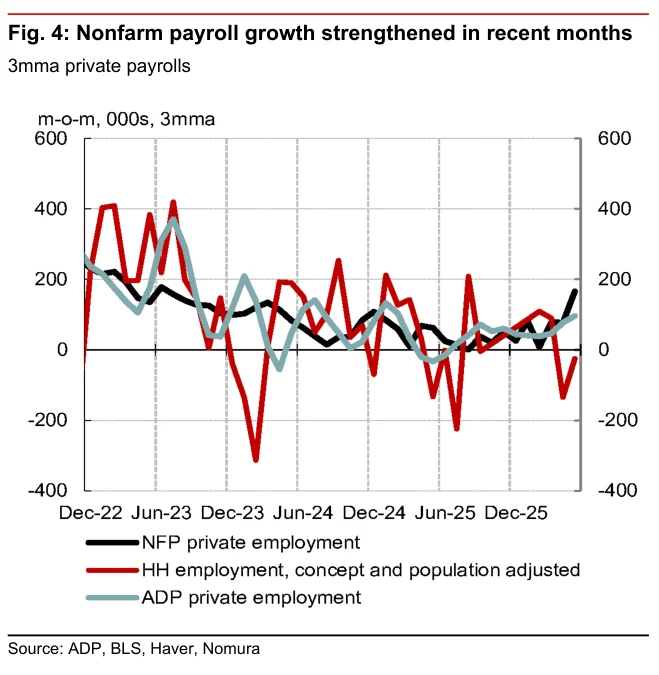
Fig. 5:核心PCE环比预计5月反弹至0.345%,通胀数据与核心CPI的温和读数相比更能约束美联储政策。
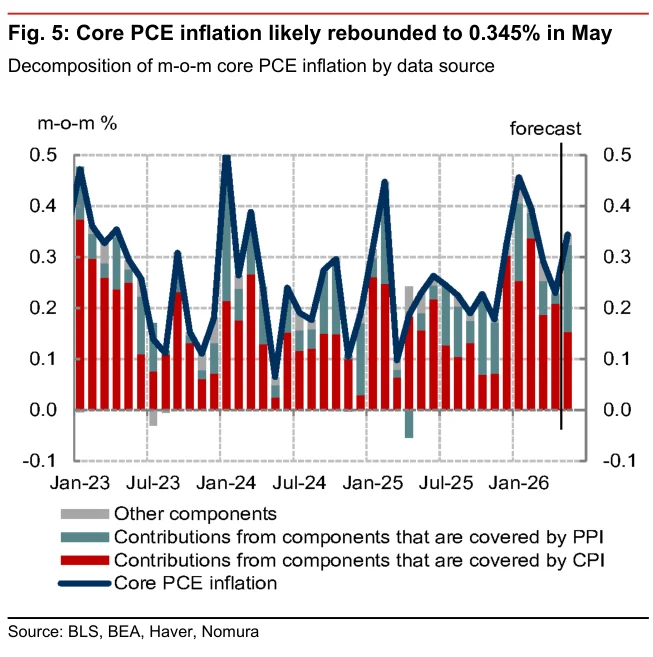
Fig. 6:核心PCE同比预计升至3.4%左右,为2023年10月以来最高,显示价格压力仍明显高于目标。
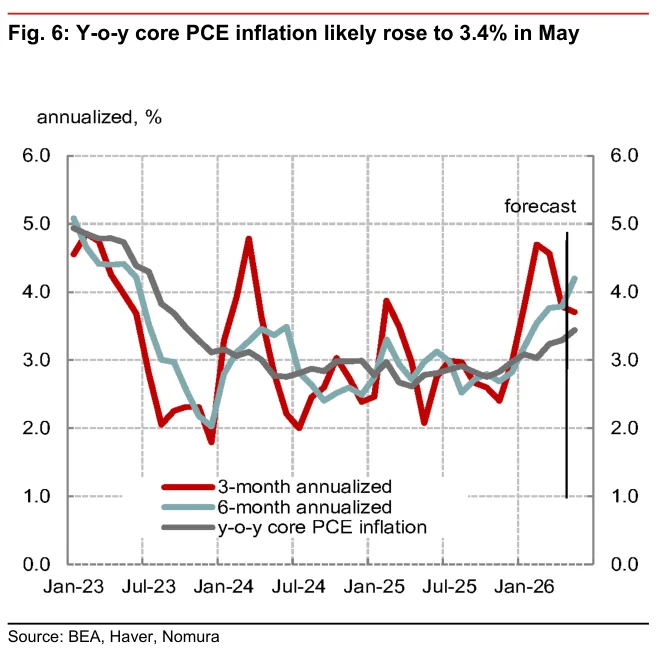
Fig. 7:点阵图假设显示主席可能不提交利率预测,2026年委员分布可能在加息、不变和降息之间更分散。
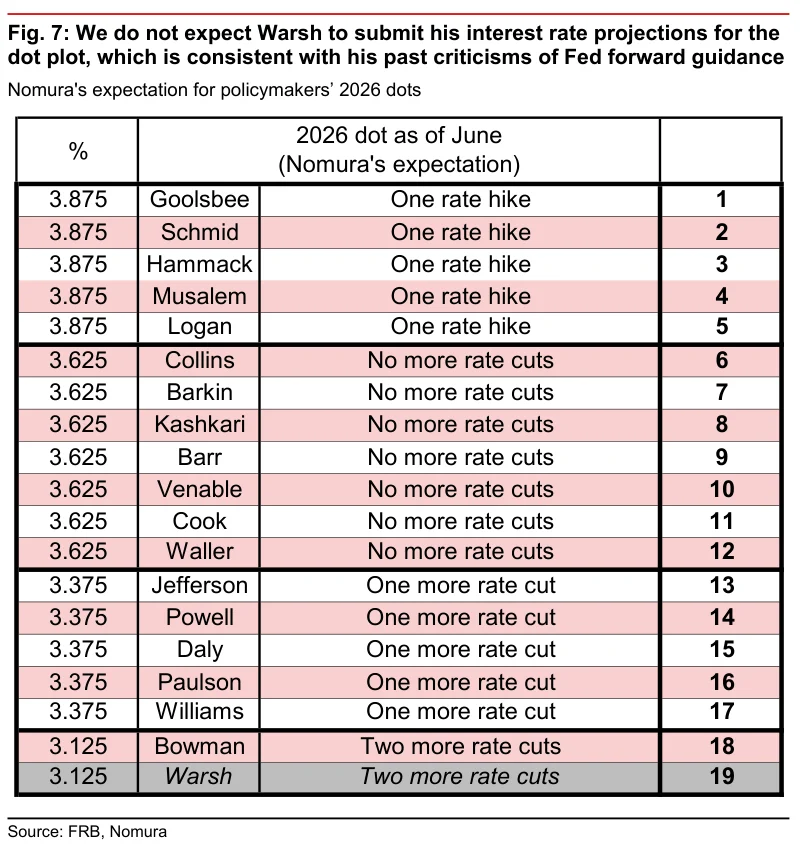
Fig. 8:SEP表格显示野村预计通胀预测被上修,失业率预测略下调,宏观组合整体不支持很快重启降息。