高盛 中国策略:人工智能改变游戏规则:中国来了
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
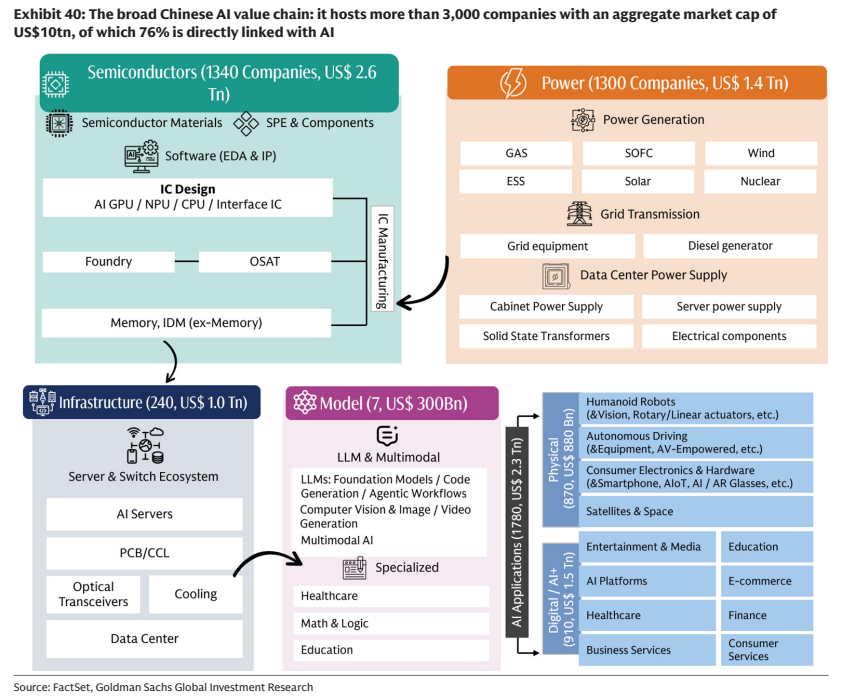
自2025年初以来,中国人工智能相关上市股票已创造近5万亿美元市值,AI相关股票目前占A股和H股总市值的42%及成交额的57%。 中国已构建起涵盖先进半导体、大语言模型及应用层的内部循环AI价值链,正形成全球AI双寡头格局。 高盛将中国AI股票分为出口导向型(360多家,市值1.7万亿美元)与国内导向型(880多家,市值3.2万亿美元)两类,并建议通过出口领军者、国内冠军企业及多元化组合进行布局。 预计到2030年,中国AI相关行业潜在市场规模(TAM)将达3-4万亿美元。
主要观点
- 中国AI相关股票市值增长显著,AI已成为市场核心驱动力
- 中国正在构建独立于西方的内部循环AI价值链
- 中国AI出口导向型企业在过去两年表现优异,但近期受全球AI回调影响
- 中国AI出口领军者具备较强的盈利增长预期
- 国内AI冠军企业受益于强有力的政策支持
- 中国AI相关行业潜在市场规模(TAM)增长空间巨大
论述逻辑
- 全球AI双寡头格局形成(美/中) -> 中国AI价值链自主化程度提升 -> 市场根据营收来源将中国AI公司划分为出口型(对标全球AI资本开支)与国内型(对标国内政策与资本开支) -> 结合估值、盈利增长及政策敏感度进行差异化投资布局。
关键展望
- 中国AI相关行业TAM预计到2030年达到3-4万亿美元
- 出口领军者预计未来两年EPS复合增长率为38%
- 国内AI冠军企业预计未来两年EPS复合增长率为33%
推荐标的
- 中国AI出口领军者(20家):关注具备全球市场份额、高研发强度及非贸易敏感行业的公司
- 国内中国AI冠军(20家):关注研发强度高、对国内AI政策敏感且估值合理的公司
- 高盛中国精选AI组合(50家):涵盖全产业链,侧重上游(电力、半导体、基础设施)
关键图表
图1. 我们对各行业人工智能收入的自上而下和自下而上的假设
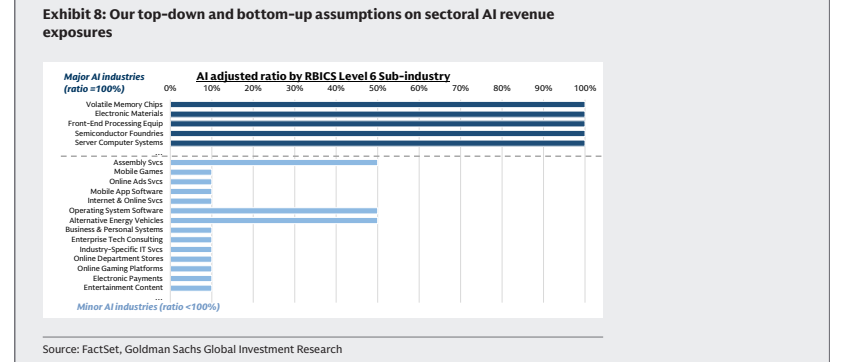
图2. 中国人工智能出口商在利润增长和财务表现上领先于国内同行
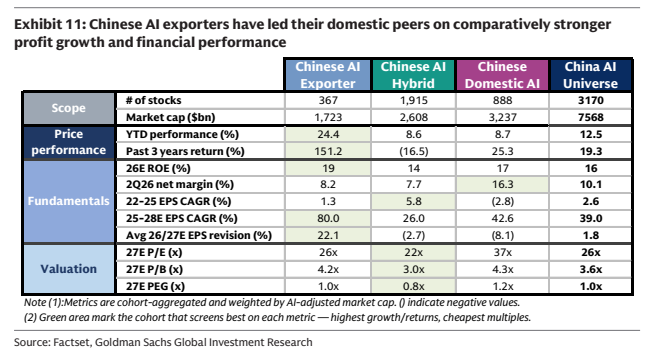
图3. 市场共识预期国内人工智能公司和出口商的增长都将超过大盘
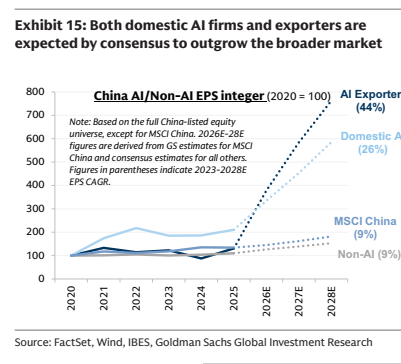
图4. 中国人工智能公司在全球范围内全面提升了收入份额
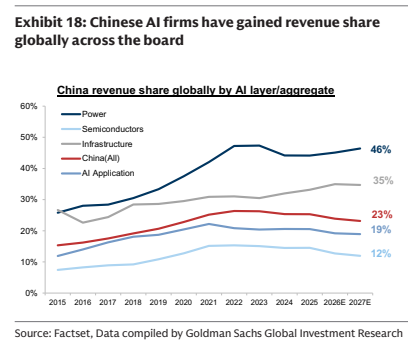
图5. 我们出口领军者筛选名单中的成分股分布在12个不同的人工智能细分领域

图6. 政策关注与支持力度强劲且正在加速
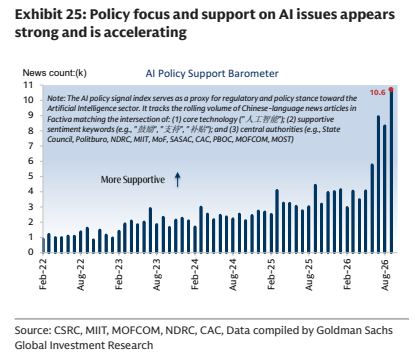
图7. 我们国内人工智能领军者筛选名单在硬科技和软人工智能技术之间分布相当均匀
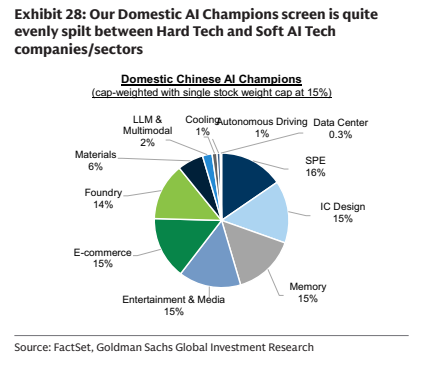
图8. 我们的中国精选人工智能投资组合凭借更强的波动调整后收益跑赢了基准指数
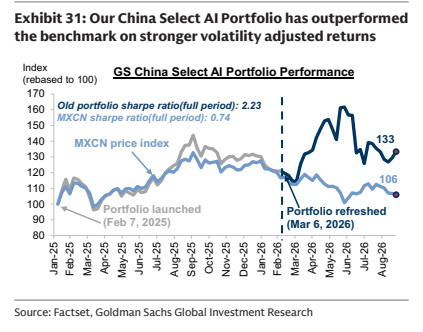
图9. 自DeepSeek发布以来,中国公开股票市场创造了近5万亿美元的市值
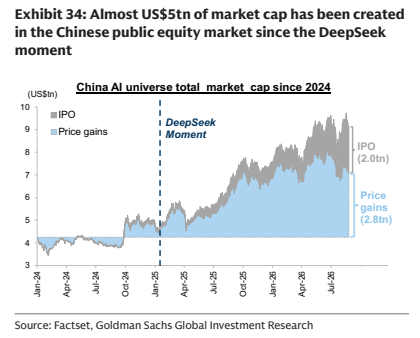
图10. 中国人工智能公司实现的盈利增长远高于非人工智能同行
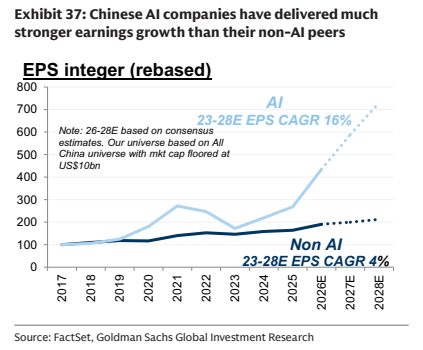
图11. 广泛的中国人工智能价值链:涵盖超过3000家公司,总市值达10万亿美元,其中76%与人工智能直接相关