高盛全球经济学分析师 AI 代理、无形资本与下一代超级明星企业
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛认为,AI代理的兴起将加速无形资本积累,推动生产率增长,但同时也可能加剧市场集中度,催生新一代“超级明星”企业。报告指出,AI代理能够自动化复杂任务,降低劳动力成本,并提升企业运营效率。然而,无形资本(如数据、算法、品牌)的回报递增特性可能使领先企业获得更大市场份额。高盛估计,AI代理的广泛采用可使全球GDP在10年内提升约5%,但其中大部分收益可能流向少数头部企业。报告还强调,政策制定者需关注竞争政策和再分配机制,以平衡效率与公平。
主要观点
- AI代理将显著提升企业生产率,高盛估计其可使全球GDP在10年内增加约5%。
- 无形资本(如数据、算法、专利)的回报递增特性将导致市场集中度上升,头部企业受益更多。
- 新一代“超级明星”企业可能出现在科技、金融和医疗等领域,这些行业无形资本密集。
- AI代理的采用将减少对低技能劳动力的需求,但可能增加对高技能技术人才的需求。
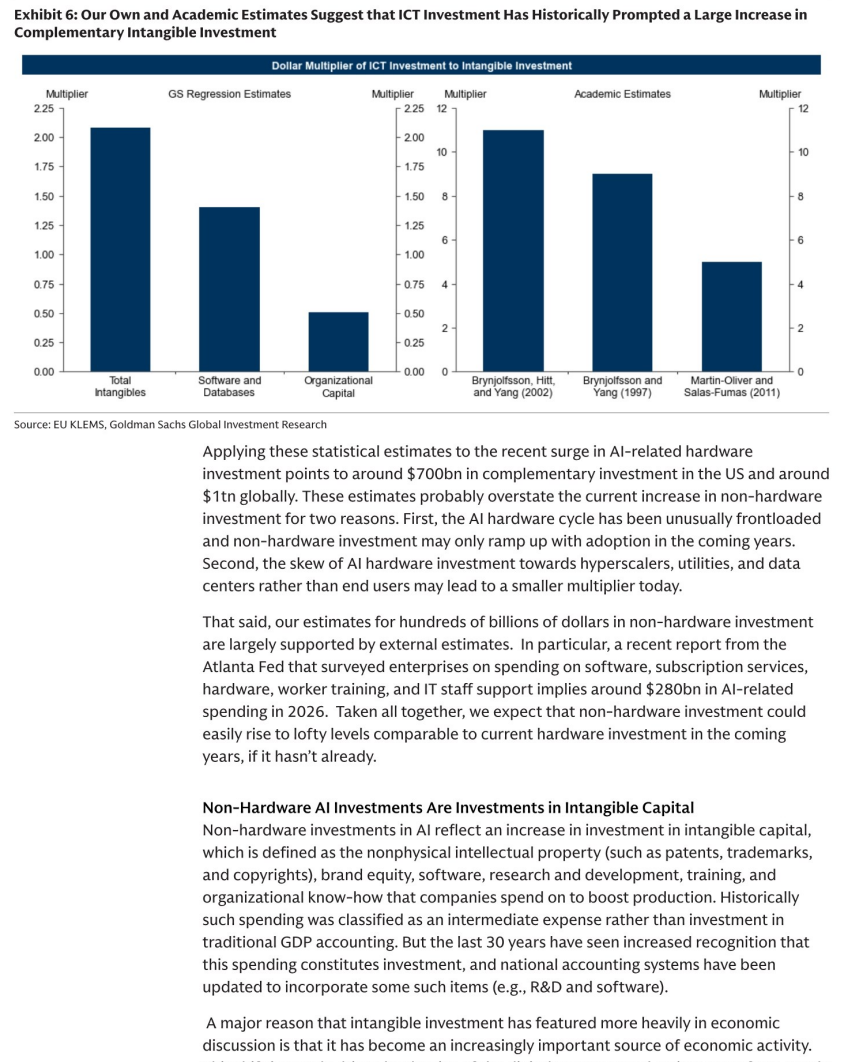
- 报告引用历史数据,指出过去20年无形资本投资占GDP比重已从5%升至15%。
- 政策干预(如反垄断、税收)可能影响AI代理的分配效应,但报告未给出具体建议。
- 企业需投资于数据基础设施和算法研发以保持竞争力,否则可能被淘汰。
- 报告提到,AI代理的监管不确定性是主要风险,可能延缓其普及速度。
- 长期来看,AI代理可能改变企业组织形态,推动“零工经济”向“算法管理”转型。
- 报告强调,无形资本的价值难以衡量,可能导致资产定价偏差。
- 高盛认为,AI代理的扩散速度取决于算力成本下降和算法突破。
- 报告指出,中国和美国在AI代理领域处于领先地位,欧洲相对落后。
论述逻辑
报告从AI代理的技术特性出发,指出其能自动化认知任务,从而降低企业运营成本并提升效率。这种效率提升会激励企业增加无形资本投资(如数据收集、算法优化),形成正反馈循环。然而,无形资本的规模报酬递增特性意味着先发企业能积累更多数据,训练更优算法,从而巩固竞争优势,导致市场集中度上升。最终,少数“超级明星”企业将占据大部分利润,而其他企业可能被边缘化。报告通过历史类比(如互联网时代)和模型模拟支持这一逻辑,并强调政策选择将决定分配结果。
关键展望
报告未明确给出未来验证点或时间窗口,但指出AI代理的广泛采用可能在5-10年内对经济结构产生显著影响。风险方面,报告提到监管不确定性、算力瓶颈和算法偏见可能阻碍发展。报告未提供具体价格或评级展望。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 公司电话会议中提及AI和数据管理相关重组的次数
图2. 公司电话会议中AI和数据相关重组提及情况
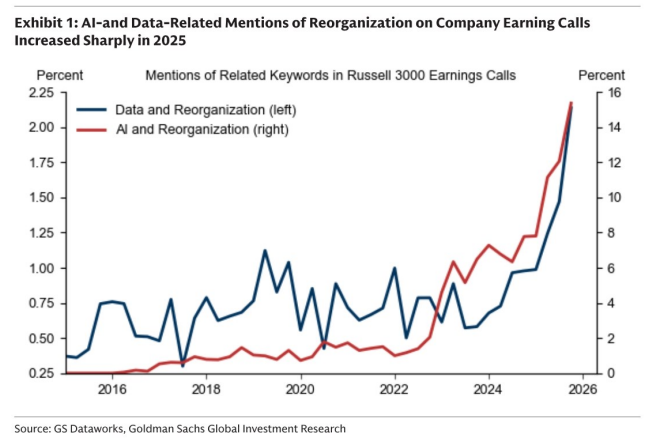
图3. 图表
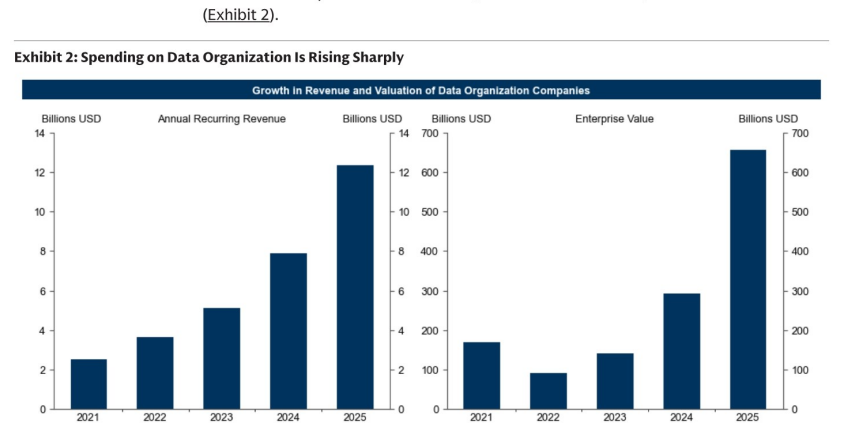
图4. 数据组织支出急剧上升
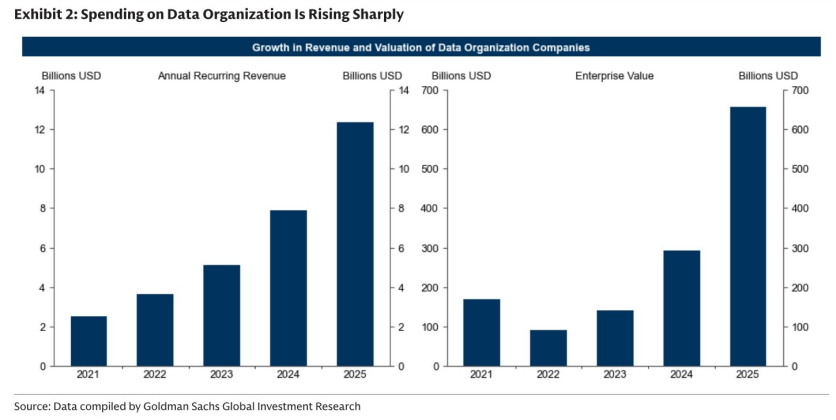
图5. 云服务支出已回升并预计将进一步上升
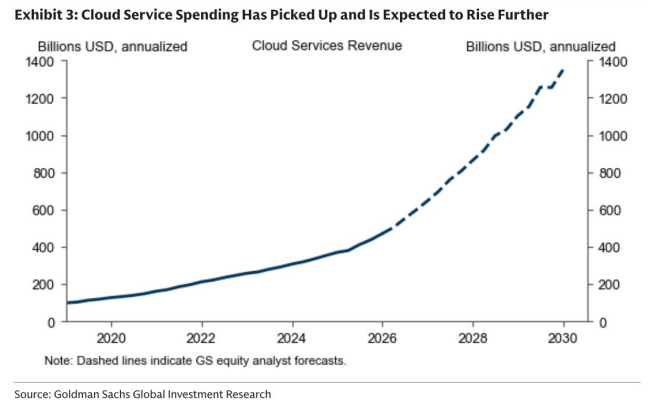
图6. 当前IT支出意味着非科技公司每年通过重新分配劳动力支出约1500亿美元
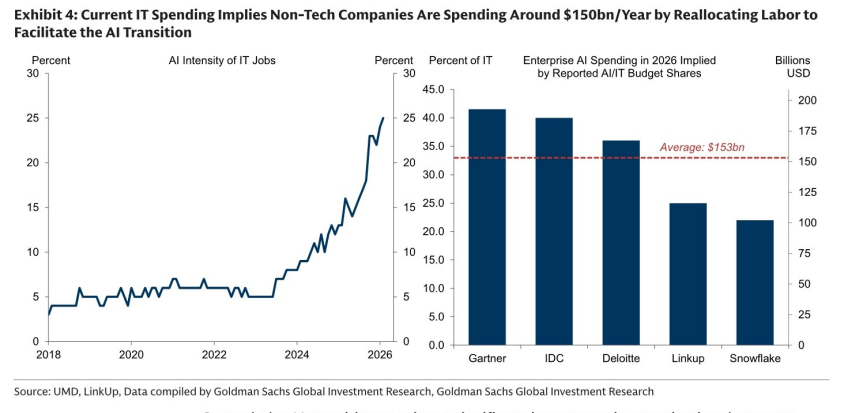
图7. 重组劳动力成本高昂
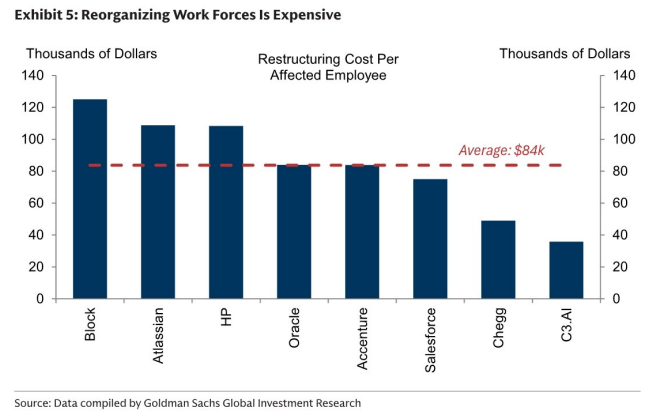
图8. 我们自己的和学术界的估计表明,ICT投资历来会大幅增加