瑞银 日本化妆品行业:入境客运量依然疲软,而高端消费保持不变
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告分析了日本化妆品行业在入境客流疲软背景下的表现。 尽管中国游客入境人数在2026年Q1至8月期间出现显著下滑,但高端产品的韧性需求及客单价的提升支撑了免税销售额的增长。 日本百货商店化妆品销售额在2026年前8个月达到3308亿日元,同比增长0.4%,且呈现逐月改善趋势。 中国市场方面,受双11预售影响,9月销售额环比下降17%,但高端品牌预计将持续跑赢大盘。 瑞银对资生堂维持中性评级,关注其在双11的表现及旅游零售渠道的复苏。
主要观点
- 日本百货商店免税销售额在2026年前8个月同比增长5.7%。
- 中国游客入境人数在2026年Q1、Q2及7-8月分别同比下降54.6%、58.2%和57.5%。
- 8月免税销售额同比增长4.6%,尽管购买客户数下降9.5%,但客单价增长15.5%。
- 2026年Q2化妆品及香水客单价同比增长1.9%,其中中国游客客单价同比增长31.6%。
- 日本百货商店化妆品销售额在2026年前8个月达到3308亿日元,同比增长0.4%。
- 百货商店化妆品销售增长从Q1的-4.6%恢复至Q2的+3.2%,并在7-8月加速至+4.8%。
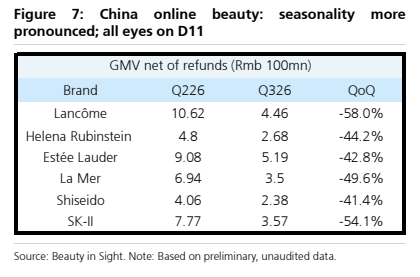
- 中国9月线上美容产品销售额环比下降17%,主要受双11预售前的购买推迟影响。
- 海南免税销售额在7-8月同比增长4.3%,韩国免税销售额在7-8月同比增长4.6%。
论述逻辑
- 入境客流疲软(中国游客大幅减少) -> 高端产品需求韧性与客单价提升 -> 抵消客流下滑影响 -> 免税销售额保持增长 -> 百货商店化妆品销售呈现逐月改善趋势。
关键展望
- 预计资生堂将受益于中国高端美容市场的持续强劲,特别是CPB和NARS品牌。
- 预计Q3旅游零售总额将因机场渠道动能改善而提升。
- 行业下行风险包括:入境需求不及预期、高端美容消费疲软、行业竞争加剧。
推荐标的
- 资生堂 (Shiseido, 4911.T):中性评级,目标价未明确给出(最新收盘价3286日元)。
关键图表
图1. 入境客运量同比变化
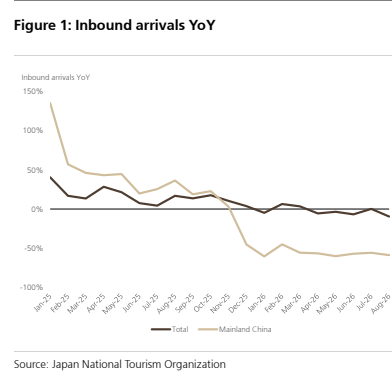
图2. 每位访客在化妆品和香水上的平均购物支出
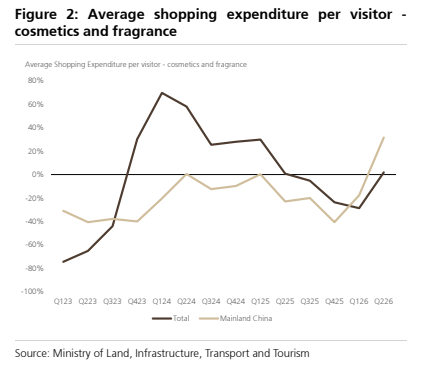
图3. 百货商店入境销售额
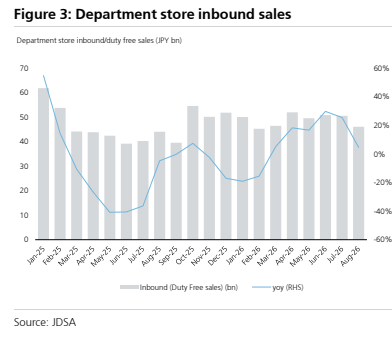
图4. 百货商店化妆品销售额同比变化
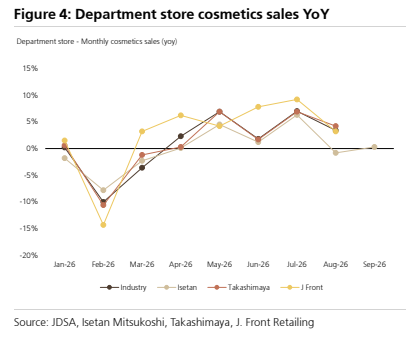
图5. 天猫美妆销售排名
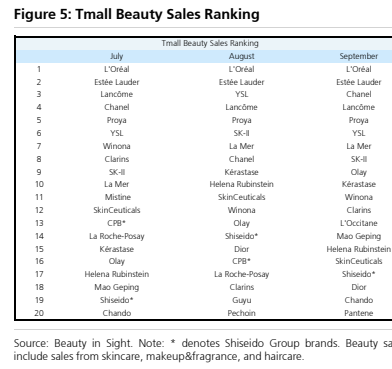
图6. 天猫彩妆与香水销售排名
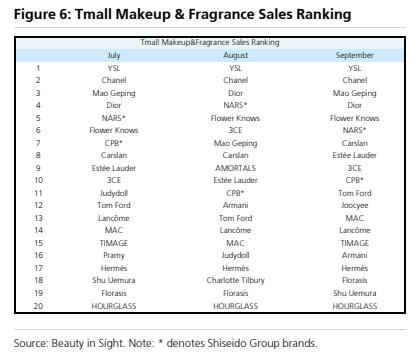
图7. 中国线上美妆:季节性更为显著;市场聚焦双十一