德意志银行:信达生物(1801.HK)又一重要合作协议,重申买入
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
德意志银行发布报告指出,信达生物(1801.HK)近期签署了另一项重要的合作协议,进一步强化了其管线价值。报告重申对信达生物的“买入”评级,认为该合作将带来可观的里程碑付款和销售分成,并提升公司未来收入可见度。报告未提供具体目标价或财务预测。
主要观点
- 信达生物与合作伙伴签署了新的合作协议,涉及多个在研项目。
- 该协议包括首付款、里程碑付款以及销售分成,具体金额未在报告中披露。
- 合作将加速信达生物候选药物的临床开发和商业化进程。
- 报告认为,信达生物持续通过合作模式降低研发风险并拓展市场。
- 重申“买入”评级,认为当前股价未充分反映合作带来的潜在价值。
- 报告未提及具体目标价或盈利预测。
论述逻辑
信达生物近期宣布新的合作协议 → 该协议提供财务支持并分担研发风险 → 合作项目有望加速推进 → 提升公司管线价值和未来收入确定性 → 当前估值具有吸引力 → 重申“买入”评级。
关键展望
报告未明确给出未来验证点、时间窗口或价格目标。主要风险包括临床失败、竞争加剧及合作执行风险。
推荐标的
- 信达生物(1801.HK):评级“买入”。理由:新的合作协议增强管线价值,但报告未提供目标价。
关键图表
图1. 信达生物的主要对外授权交易和合作协议
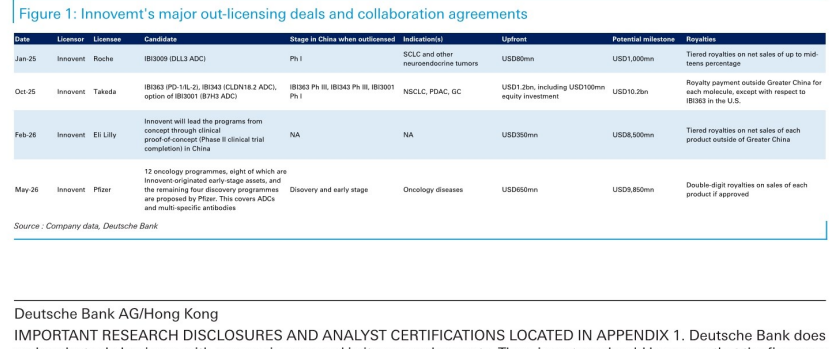
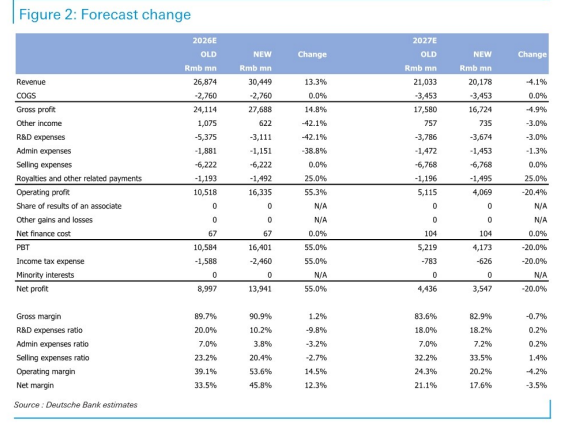
图2. 预测调整