伯恩斯坦 GE Vernova(GEV.US):电力服务 不断给予的礼物
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦重申对 GE Vernova(GEV.US)的“跑赢大盘”(Outperform)评级,目标价维持 1,298.00 USD,相对 2026 年 10 月 5 日收盘价 990.00 USD 具备 31% 的上行空间。 机构指出,尽管投资者焦点主要集中在燃气轮机设备订单积压及数据中心激增的电力需求,但具备长期稳定性和高韧性的电力服务(Power Services)业务价值仍被显著低估。 通过对 HA 级燃机机队及非 HA 传统燃机、蒸汽、核电与水电服务的分部折现现金流(NPV)估值,测算电力服务业务整体价值达 89B-127B 美元,单项即可占到 GEV 当前企业价值(EV 255,373 百万美元)的 35-50%。 其中,基于最终 526 台 HA 机队的长期服务合同估值达 23B-33B 美元,其年度服务收入预计从 2025 年约 1B 美元扩大至 2030 年代和 2040 年代的超 8B 美元;传统服务业务估值达 66B-95B 美元(基准情景 94,929 百万美元)。 随着市场逐步认识到高利润服务现金流的持久性,电力服务业务将从根本上平抑传统燃机设备周期的波动,支撑公司的溢价估值。
主要观点
- 电力服务业务估值达 89B-127B 美元,单项即占当前 EV 的 35-50%,成为平抑燃机设备周期波动的核心驱动力。
- HA 级旗舰燃机长期服务业务估值达 23B-33B 美元,对应远期 526 台装机机队,年服务收入将在 2030 与 2040 年代突破 8B 美元。
- 传统电力服务业务估值达 66B-95B 美元,涵盖蒸汽/核电/水电服务与传统非 HA 燃机 LTSA、升级及交易型服务。
- 管理层目标显示 HA 服务收入在 2025 至 2035 年间将实现 4 倍增长,基荷装机量预计由 200 GW 增至 400 GW。
- 截至 2026 年第二季度,HA 燃机已有 130 台投运、195 台在手合同;公司预计到 2027 年底运行或签约规模达 400 台(200 GW),已签约未来服务收入达 100B 美元。
- HA 服务核心模型基于 526 台最终机队规模(约 263 GW)、92% LTSA 签约率、每台机组全生命周期产生 250 百万美元服务收入及 55% EBIT 利润率。
- 基准折现率 8% 与长期增长率 2.5% 下,传统电力服务业务 NPV 测算为 94,929 百万美元,明确预测期现金流现值占 62.6%。
- 公司整体营业收入与盈利保持高速增长,预计调整后 EBITDA 将从 2025 年的 3,197 百万美元飙升至 2027 年的 10,114 百万美元,复合增速达 77.9%。
论述逻辑
- 数据中心激增推升基荷电力需求与燃机设备在手订单积压 -> 每一台新增设备均锁定未来数十年高粘性服务协议(如 HA 达 92% 签约率) -> 服务业务具备 55% EBIT 利润率与高达 41.3% 净利润/现金流转化率 -> 分部 NPV 显示电力服务价值达 89B-127B 美元(占当前 EV 的 35-50%) -> 市场将重新认知其作为高利润端到端电气化与服务平台的稳定现金流价值 -> 支撑 GEV 31% 上行空间与 1,298.00 USD 目标价。
关键展望
- 到 2027 年底验证 HA 燃机运行或签约量达到 400 台(200 GW),且在手已签约未来服务收入达到 100B 美元。
- 到 2035 年 HA 累计运行规模达 400 台,HA 服务年收入由 2025 年的 1,000 百万美元增至 4,000 百万美元,总燃气与蒸汽服务收入由 12,000 百万美元扩至 22,000 百万美元。
- 公司 2026E 和 2027E 稀释后每股收益预计分别为 28.65 USD 和 29.95 USD,总收入预计分别达到 45,858 百万美元和 55,404 百万美元。
推荐标的
- GE Vernova(GEV.US):评级 Outperform(跑赢大盘),目标价 1,298.00 USD,2026 年 10 月 5 日收盘价为 990.00 USD,隐含上涨空间 31%。理由为市场尚未充分反映其电力服务业务 89B-127B 美元的长期现金流 NPV 价值,且 EBITDA 在 2025-2027 年复合增长率高达 77.9%。
关键图表
图1. 在我们的基准情景中,我们采用8%的折现率,这意味着电力服务业务总净现值为1275亿美元
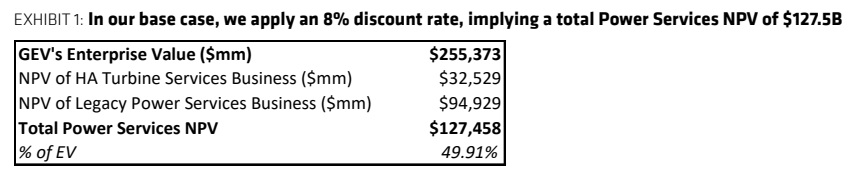
图2. GE的9HA和7HA燃气轮机是其最新型号,提供显著更大的容量
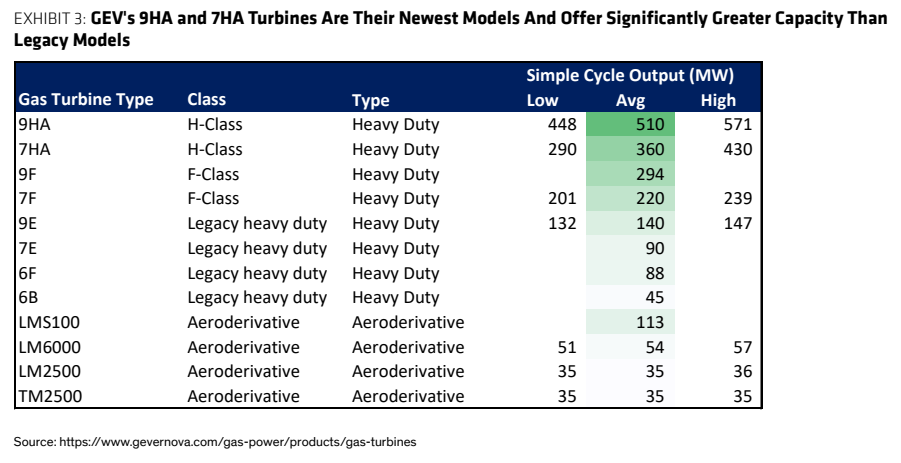
图3. 管理层披露及实际数据

图4. 根据管理层披露及实际数据推算
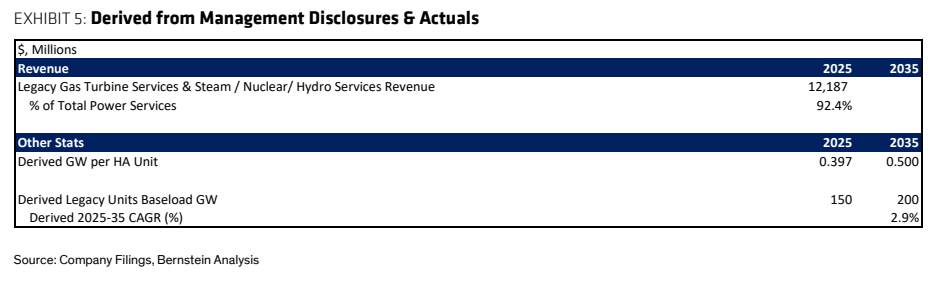
图5. 我们的基准情景假设HA机队为526台

图6. HA燃气轮机服务收入可能超过

图7. 在我们的基准情景中,传统电力服务业务价值可能达950亿美元

图8. 2040年前HA机队及合同预测

图9. 传统电力服务业务假设
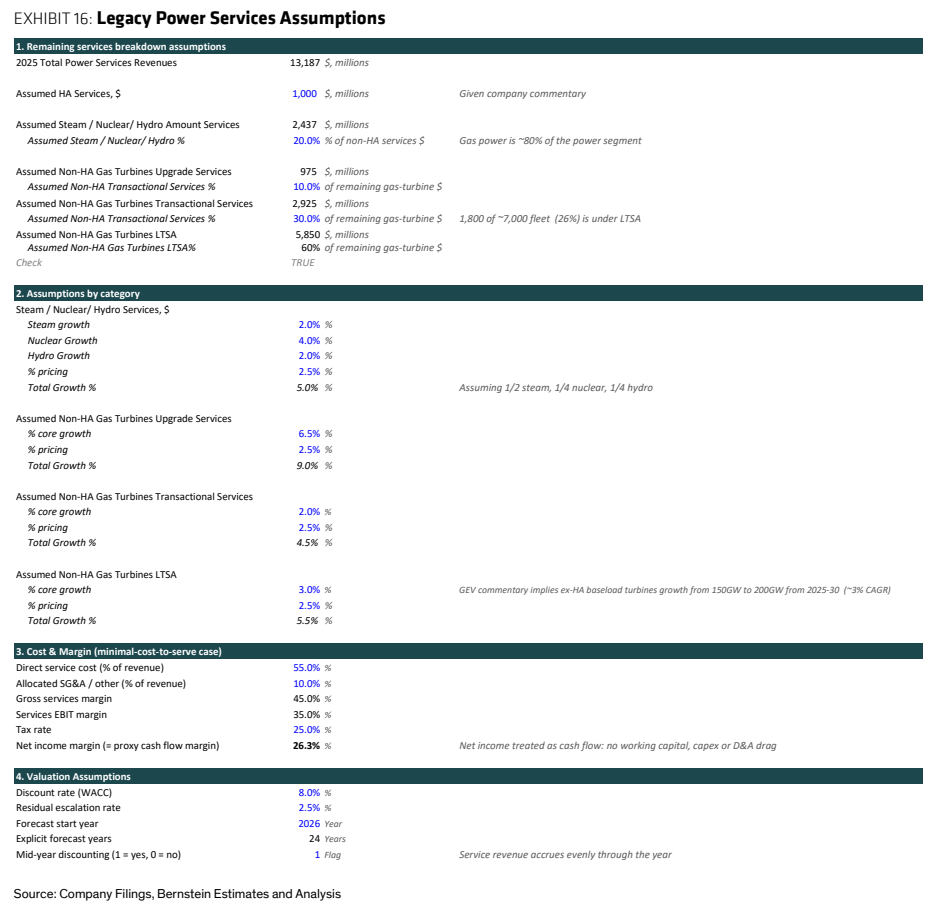
图10. 我们的传统电力服务业务损益与净现值

图11. GE的利润表
