摩根大通 中国内地与香港房地产及综合企业:黄金周初探
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国庆黄金周首周内地住宅高频数据向好:26城实时二手成交同比+59%(较9月的+19%加速)、44城带看量同比+16%、新房认购量同比+15%,主因按揭补贴政策于10月1日生效;但报告认为这是对全国性政策落地的应激反应,真正问题是1-2个月后的可持续性,政策驱动的销售改善历史上往往短暂,团队更希望看到2Q26式的内生改善。 与龙头央企开发商初步交流显示情况分化,有人称增长“decent”,也有人认为市场仍“soft”。 10月8日内房股上涨1%(恒指-1.4%),央企领涨(中国海外发展+4%、华润置地+3%),而万科H与融创均跌6%,分化表明市场奖励近期数据改善而非政策炒作(政策已兑现,引发获利了结)。 官方网签同样改善:19城一手网签4,308套、较2025年+9%(较20-23年均值-52%),12城二手网签1,136套、同比+82%,北京黄金周认购量751套、同比+49%。 一线城市挂牌价指数截至10月4日当周环比-0.1%,政策宽松后价格尚无明显改善。 内地零售主要业主同店租户销售同比增5-10%、好于担忧,对华润万象生活维持建设性;香港零售内地访客同比+9%(整体+6%),Sasa租户销售增超50%、K11 MUSEA游客消费+26%,对九龙仓置业传导正面。 首选股维持华润置地、中国海外发展与贝壳。
主要观点
- 黄金周首周内地住宅三大高频指标全面向好:26城实时二手成交同比+59%、44城带看量同比+16%、新房认购量同比+15%。
- 数据改善直接归因于10月1日生效的按揭补贴政策,报告定性为对全国性政策推行的应激反应。
- 可持续性才是关键:政策驱动的销售改善历史上短暂,团队更希望看到2Q26式的内生性改善。
- 与龙头央企开发商的初步交流显示市场分化:有开发商称增长不错,也有人称市场仍疲软。
- 二手成交结构:一线城市(除上海)月初至今同比+42%(9月为+9%);厦门+114%、青岛+109%、南昌+105%领涨;但Iceberg Index历史上一贯比官方销售网签走势更剧烈。
- 带看量分化明显:临沂+116%、淮安+106%、济宁+97%领涨,但7个城市同比下滑,包括天津-10%、大连-7%、重庆与珠海各-5%、上海-4%。
- 价格端未见改善:Iceberg一线城市挂牌价指数截至10月4日当周环比-0.1%,政策宽松后尚无明显价格提升。
- 官方网签口径同样转好:黄金周前7天19城一手网签4,308套、较2025年+9%(较20-23年均值-52%);12城二手网签1,136套、同比+82%;北京认购量751套、同比+49%。
- 10月8日内房股上涨1%(恒指-1.4%),央企领涨(中国海外发展+4%、华润置地+3%),困境类标的反而回落,万科H与融创均跌6%;分化显示市场奖励近期数据改善而非政策投机(政策已兑现、引发获利了结)。
- 内地零售:主要业主同店租户销售同比增5-10%,好于市场担忧,对华润万象生活维持建设性看法。
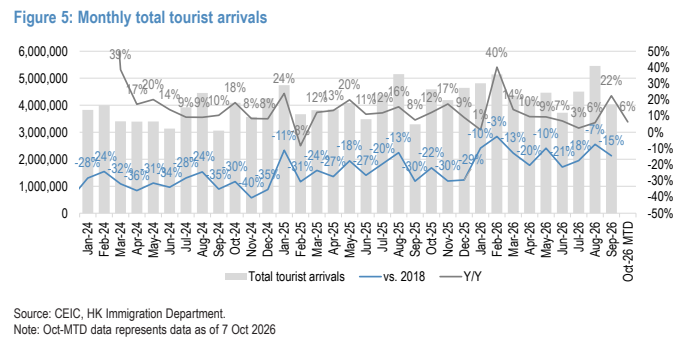
- 香港零售:内地访客同比+9%(整体+6%),多家零售商租户销售双位数增长(Sasa超50%、K11 MUSEA游客消费+26%,珠宝、酒店、餐饮双位数),或受港币贬值支撑,对九龙仓置业传导正面;黄金周前7天内地访客1,416,636人次、较2025年+9%、较2018年-7%。
- 首选股维持华润置地、中国海外发展与贝壳(由Daniel Chen覆盖)。
论述逻辑
- 按揭补贴政策10月1日生效 → 黄金周首周高频数据走强(26城二手+59%、44城带看+16%、认购+15%;官方网签19城一手较2025年+9%、12城二手+82%)→ 但有三个警示:政策驱动改善历史上短暂、Iceberg数据一贯比官方网签更剧烈且一线城市挂牌价周环比-0.1%未见改善、开发商反馈分化(“decent growth”vs“soft”)。
- 因此结论为:这是应激反应,真实考验是1-2个月后的可持续性,更应关注2Q26式的内生改善。
- 10月8日股价分化(央企COLI +4%、CRL +3%领涨,万科H与融创均跌6%)印证市场在奖励数据改善而非政策炒作 → 落脚于个股选择:首选CR Land、COLI、KE Holdings;内地零售同店+5-10%支持CR Mixc;香港零售(内地访客+9%、Sasa超50%、K11 MUSEA +26%)利好Wharf REIC。
关键展望
- 未来验证点:黄金周数据改善的可持续性,观察窗口为1-2个月后。
- 更看重内生性改善(如2Q26),而非政策驱动反弹。
- 价格端仍待确认:挂牌价指数-0.1% W/W,且当周数据仅包含黄金周4天。
- 报告未给出新的量化预测或目标价调整;香港覆盖公司评级与目标价见表7,定价截至2026年10月8日收盘。
推荐标的
- 华润置地(CR Land):首选股(top pick)。
- 中国海外发展(COLI):首选股;10月8日股价+4%,黄金周数据强于同业。
- 贝壳(KE Holdings,BEKE,$16.92,OW评级):首选股,由Daniel Chen覆盖(价格截至2026年10月7日收盘)。
- 华润万象生活(CR Mixc):内地零售同店租户销售+5-10%好于担忧,维持建设性观点。
- 九龙仓置业(Wharf REIC):香港零售数据正面传导;OW评级,目标价35.70港元(现价30.04港元)。
- 其他香港覆盖标的(表7评级/目标价,港元):新鸿基地产OW/135.00、长江实业OW/52.00、恒基兆业N/28.50、信和置业N/10.60、新世界发展N/6.80、太古地产OW/30.00、香港置地OW/10.70(美元计价)、领展OW/43.00、恒隆地产OW/10.00、长和OW/79.00、怡和OW/94.00(美元计价)、港铁OW/39.00。
关键图表
图1. 冰山指数44城带看量同比增速(10月1日至6日)

图2. 冰山一线城市挂牌价格指数

图3. 月度游客总量