高盛:人工智能之外的消费、复利与并购主线
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛认为,人工智能基础设施热门股的剧烈波动正在促使投资者寻找低相关替代主题。动量因子年化波动率升至非衰退期的历史高位,AI交易拥挤且短期缺乏新的资本开支上修催化,但低个股相关性仍令标普500指数波动受抑。报告聚焦三条与AI篮子及动量因子相关性较低的主线:受益于体验型消费结构性增长且估值不高的消费体验股;盈利增长、资本回报和自由现金流优异但今年落后的高质量复利股;以及受年初至今1.2万亿美元、同比增32%的美国并购活动支持的潜在并购标的。三类主题均可作为分散AI波动的选项,但仍需审视成长、估值和并购落地风险。
主要观点
- AI基础设施交易的动量波动显著上升。高盛动量因子近三个月实现年化波动率达36%,为45年历史中除衰退外的最高水平;近期在偏低通胀、强劲银行业绩和AI基础设施不确定性之间反复大幅波动。
- 高盛认为AI动量交易的近期挑战未必来自基本面恶化,而是历史上急涨后常见的整理、仍偏高的对冲基金仓位和高波动诱发的被动降仓。下一轮明确催化剂可能是超大规模云厂商收入和资本回报率证明资本开支可以更久维持。
- 指数波动与个股波动出现背离。标普500股票之间的三个月隐含平均相关性降至0.14的历史低位,平均个股的隐含波动率约为指数的2.8倍;因此因子和个股层面风险很高,但指数层面看似平静。
- 消费体验股覆盖电影娱乐、博彩、酒店度假邮轮和休闲设施等实体体验业务,受人工智能替代的直接冲击较小。体验消费近期增速加快并跑赢广义服务消费,36只筛选股票年初至今相对等权可选消费板块跑赢17个百分点,而相对估值仍低于十年均值。
- 高质量复利股拥有较强的盈利增长、资本回报、现金流转换和资产负债表。该组中位数过去三年EPS增速超过标普500中位数两倍,未来两年共识仍预期保持更快增长,但其年初至今相对等权标普500落后7个百分点,估值接近十年低位。
- 潜在并购标的受美国并购回暖支持。美国已宣布并购金额年初至今达到1.2万亿美元、同比增长32%,每月交易数量均环比上升;高盛分析师筛选的潜在标的自一季度末以来相对等权标普1500跑赢8个百分点。
- 高盛认为潜在并购标的的估值尚未反映高于平均水平的被收购概率。行业同行比较和账面市值相对关系显示,并购溢价预期仍可上升;医药生物等子行业也被单独纳入候选篮子。
- 宏观和市场监控部分显示,盈利、估值、利率和金融条件共同决定三条主题能否继续跑赢。标普500市值与盈利向前十大成分股集中,市场广度、股票相关性、IPO活动、资金流和估值分位数都需要与单一主题收益一并观察。
论述逻辑
AI基础设施股的高拥挤和动量波动上升 → 个股相关性低使指数波动被掩盖但单股风险增加 → 投资者需要降低与AI篮子和动量因子的相关性 → 体验型消费受结构性服务需求支持且估值较低 → 高质量复利股盈利与现金流优异但相对落后 → 并购活动回升而候选标的溢价尚未充分计入 → 三类主题可补充AI配置,并需以盈利、估值、资金流和并购完成概率控制风险。
关键展望
- 人工智能基础设施交易能否重新走强,取决于财报季对2027年资本开支、云服务收入和投资回报率的指引。若上修有限,高波动和仓位调整可能延续;若超大规模厂商证明回报可持续,AI动量交易仍可能恢复。
- 体验消费的持续性取决于居民服务支出、就业和可支配收入。相对估值仍低于历史均值为该类实体体验资产提供缓冲,但增长放缓、旅行成本上升或消费者储蓄增加将削弱其领先表现。
- 复利股需要把历史盈利、自由现金流和资本回报优势转化为未来两年的共识上修,才可能填补年初至今的相对落后。其估值接近十年低位提供安全边际,但也可能反映行业成长放缓或市场偏好持续集中。
- 美国并购活跃度、融资条件、监管审批和行业整合需求决定潜在标的篮子的后续表现。已宣布交易额上升并不保证候选股被收购,单个交易失败或溢价已被抢跑计入均会带来显著回撤。
- 低相关并不意味着绝对防御。若利率、经济增长或风险偏好发生系统性冲击,消费体验、复利股和并购候选均可能同时承压,因此应结合市场广度、金融条件、股债估值与资金流做动态配置。
推荐标的
- 美国消费体验股篮子:实体体验消费加速、AI替代风险较低且相对估值低于历史,适合分散科技拥挤交易。
- 高质量复利股篮子:筛选高盈利增长、资本回报、自由现金流转换和强资产负债表的公司,关注其相对估值修复。
- 高盛潜在并购标的篮子:受并购交易额和交易数量回升支持,但应分散持有并控制审批、融资和交易未落地风险。
关键图表
Exhibit 1:动量因子在急涨后的历史路径

Exhibit 2:动量因子波动率飙升

Exhibit 3:隐含平均股票相关性降至历史低位

Exhibit 4:单只股票波动率相对指数波动率大幅上升

Exhibit 5:多数行业近期被卷入人工智能和动量交易(相对等权标普500的日度超额回报相关性)
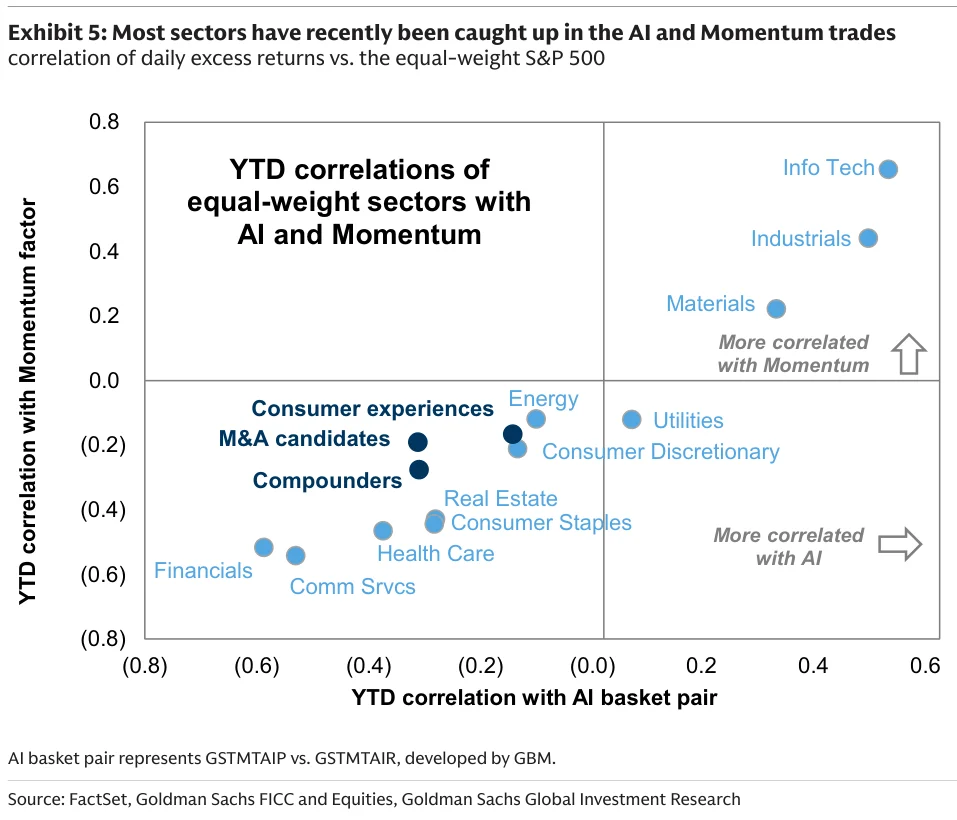
Exhibit 6:消费体验股票筛选今年以来跑赢
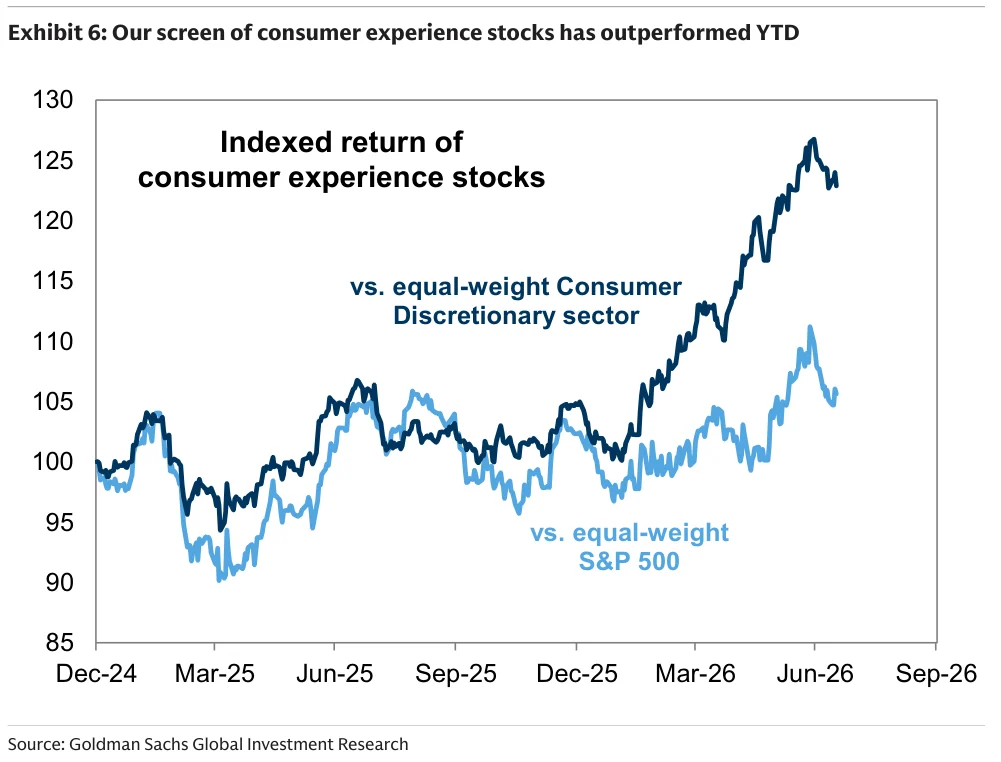
Exhibit 7:消费者在体验上的支出增长近季加速
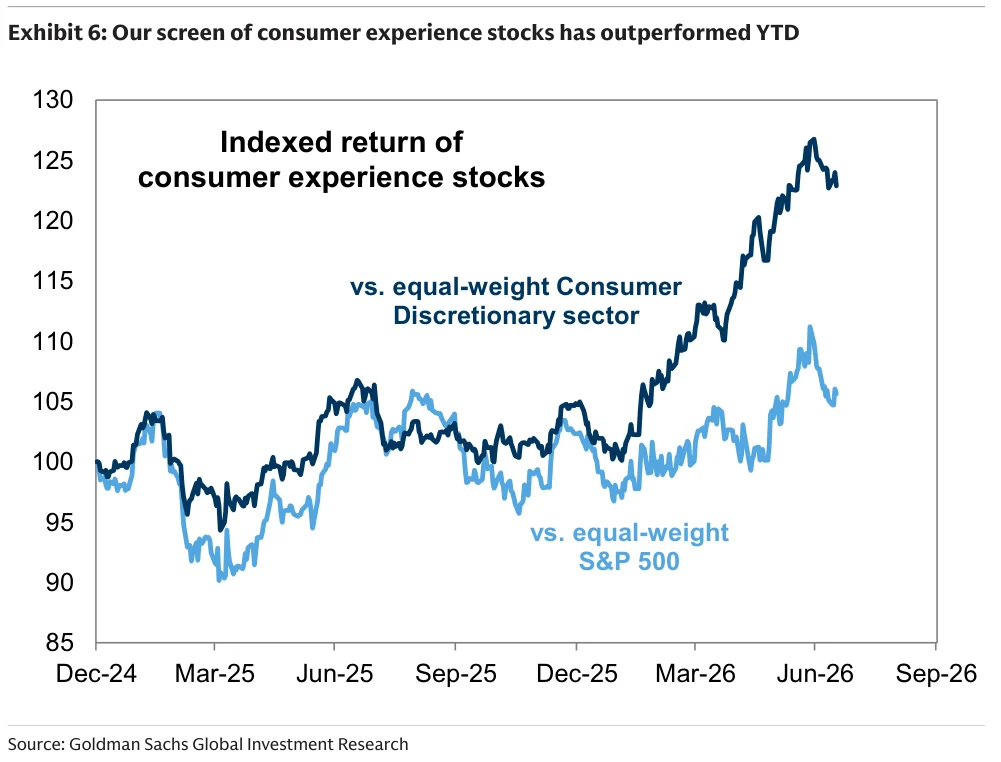

Exhibit 8:消费体验股票的相对估值仍低于历史


Exhibit 9:消费股估值近期的变动

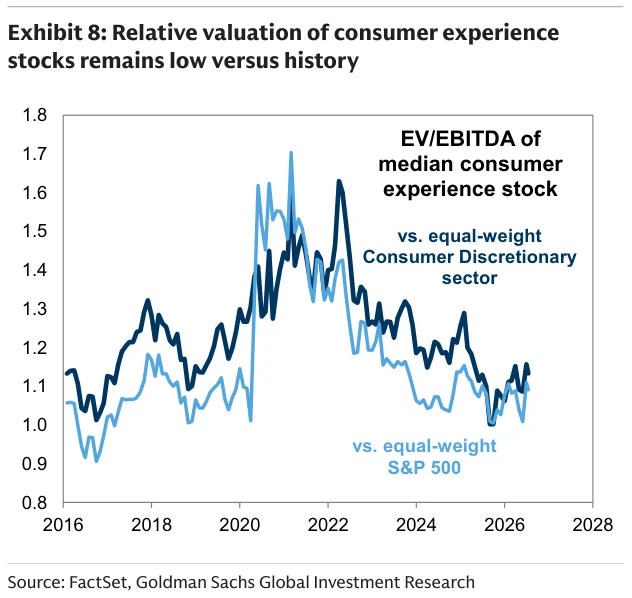
Exhibit 10:高质量复利股年初至今显著落后市场
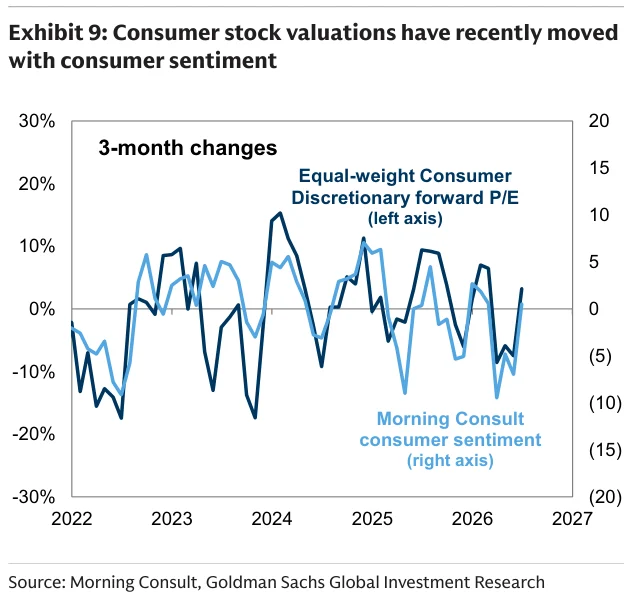

Exhibit 11:高质量复利股的五年每股收益复合增速约为市场两倍


Exhibit 12:高质量复利股的绝对与相对估值下降
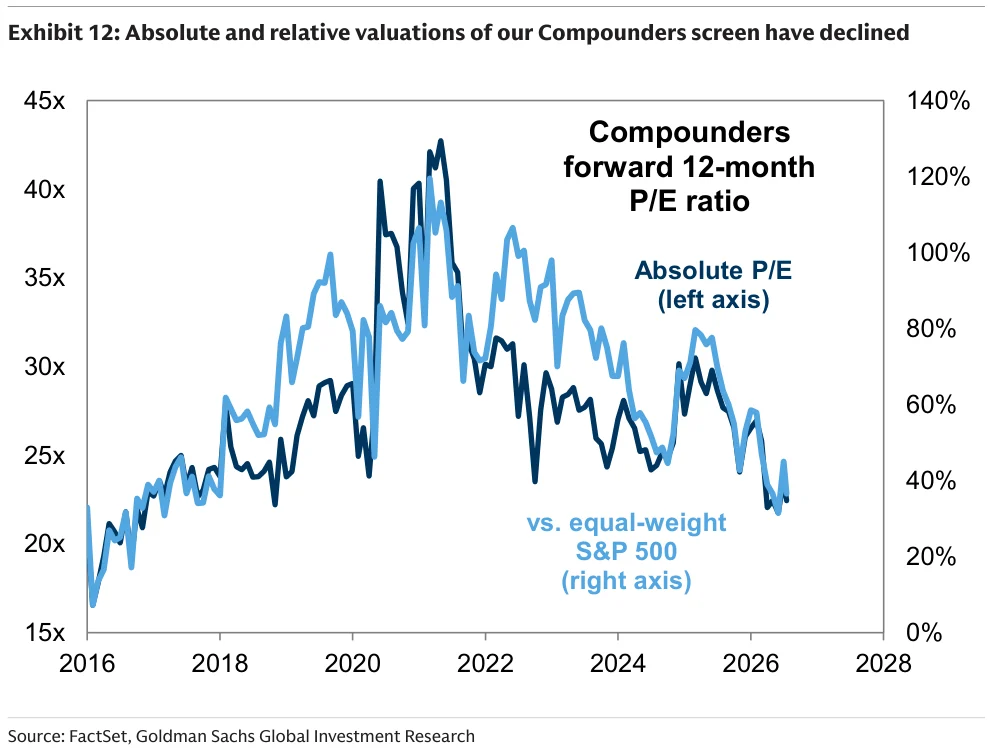

Exhibit 13:已宣布并购金额年初至今升至1.2万亿美元
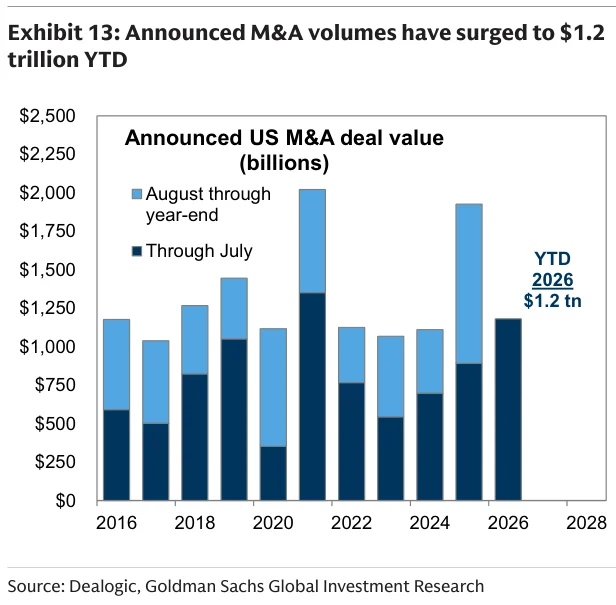
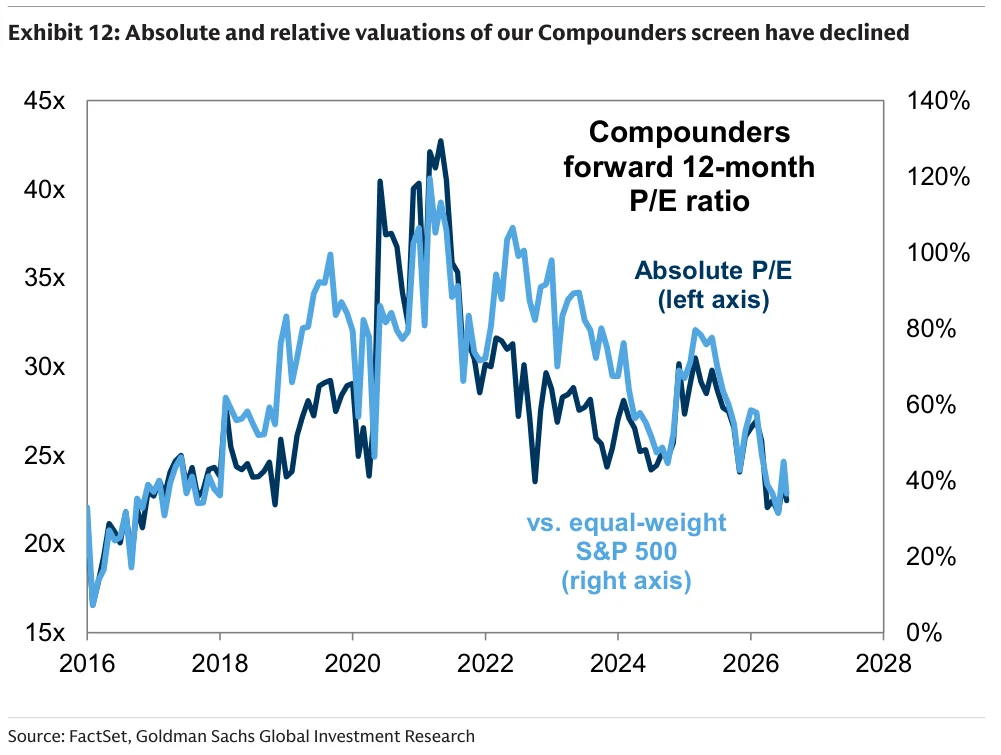
Exhibit 14:约40%的已宣布并购交易具有相关特征

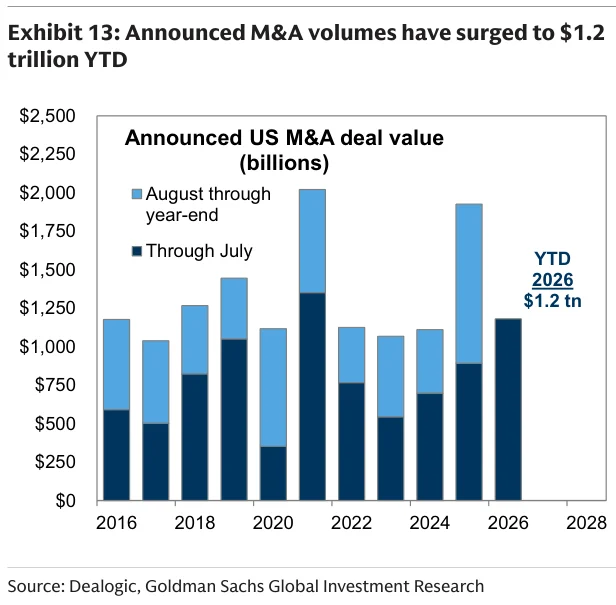
Exhibit 15:美国并购活动正在加速

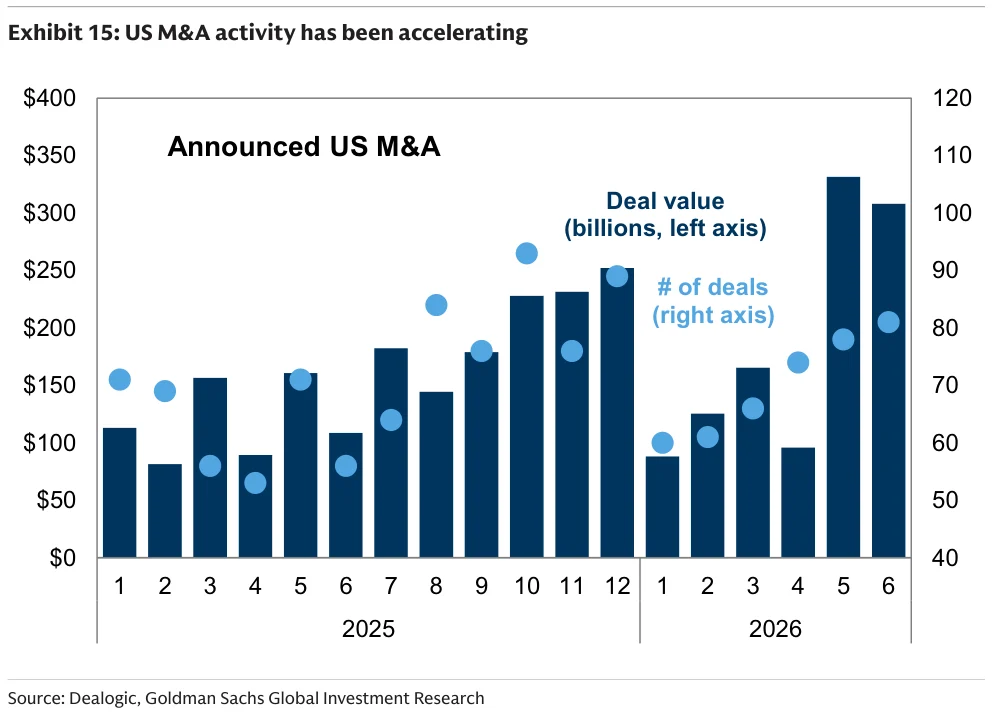
Exhibit 16:高盛潜在并购标的篮子自一季度末以来跑赢8个百分点
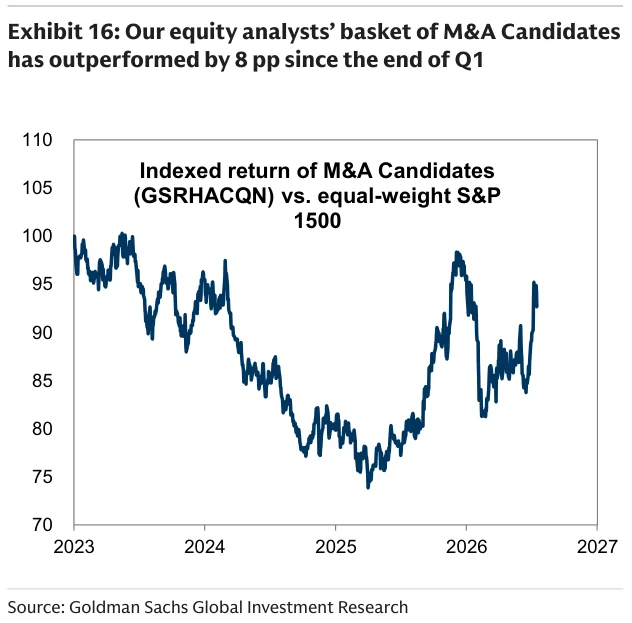
Exhibit 17:潜在并购标的按行业的近期表现

Exhibit 18:当前潜在并购标的估值相对行业同行


Exhibit 19:近期再平衡潜在并购篮子的相对市净率
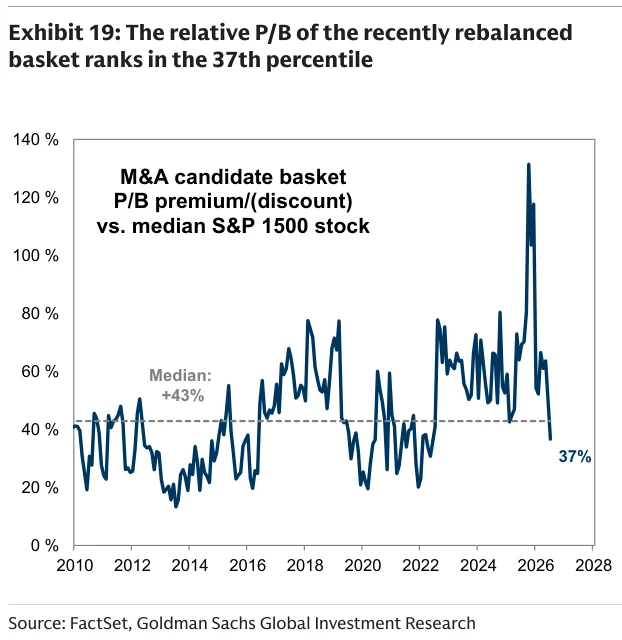

Exhibit 20-2:消费体验股票筛选名单

Exhibit 21:具备质量属性的高质量复利股筛选名单


Exhibit 22:高盛潜在并购标的篮子的成分股(不含生物医药)


Exhibit 23:高盛潜在并购标的篮子中的生物医药成分股

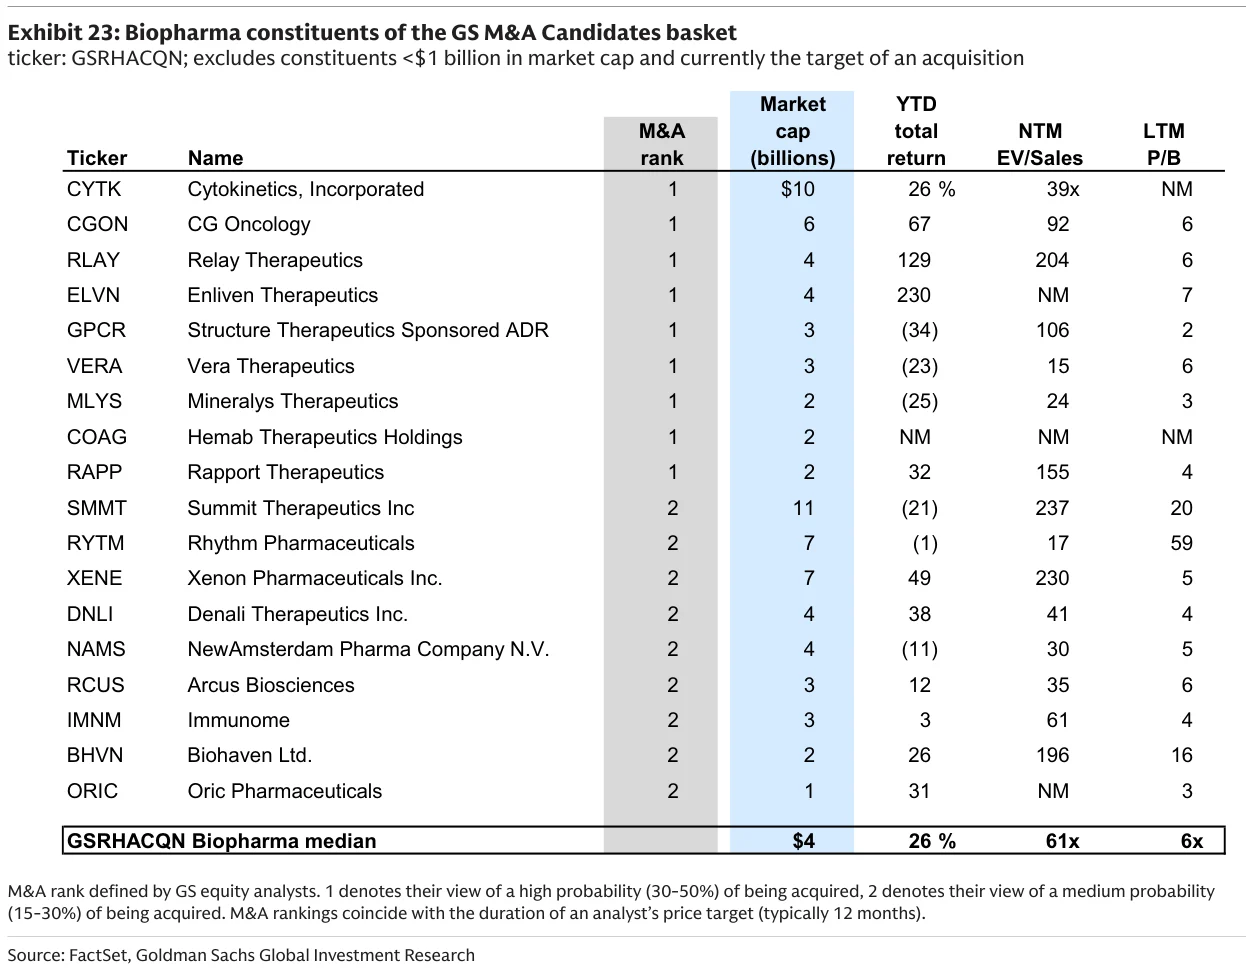
Exhibit 24:截至2026年7月17日的标普500 2026年第二季度盈利结果

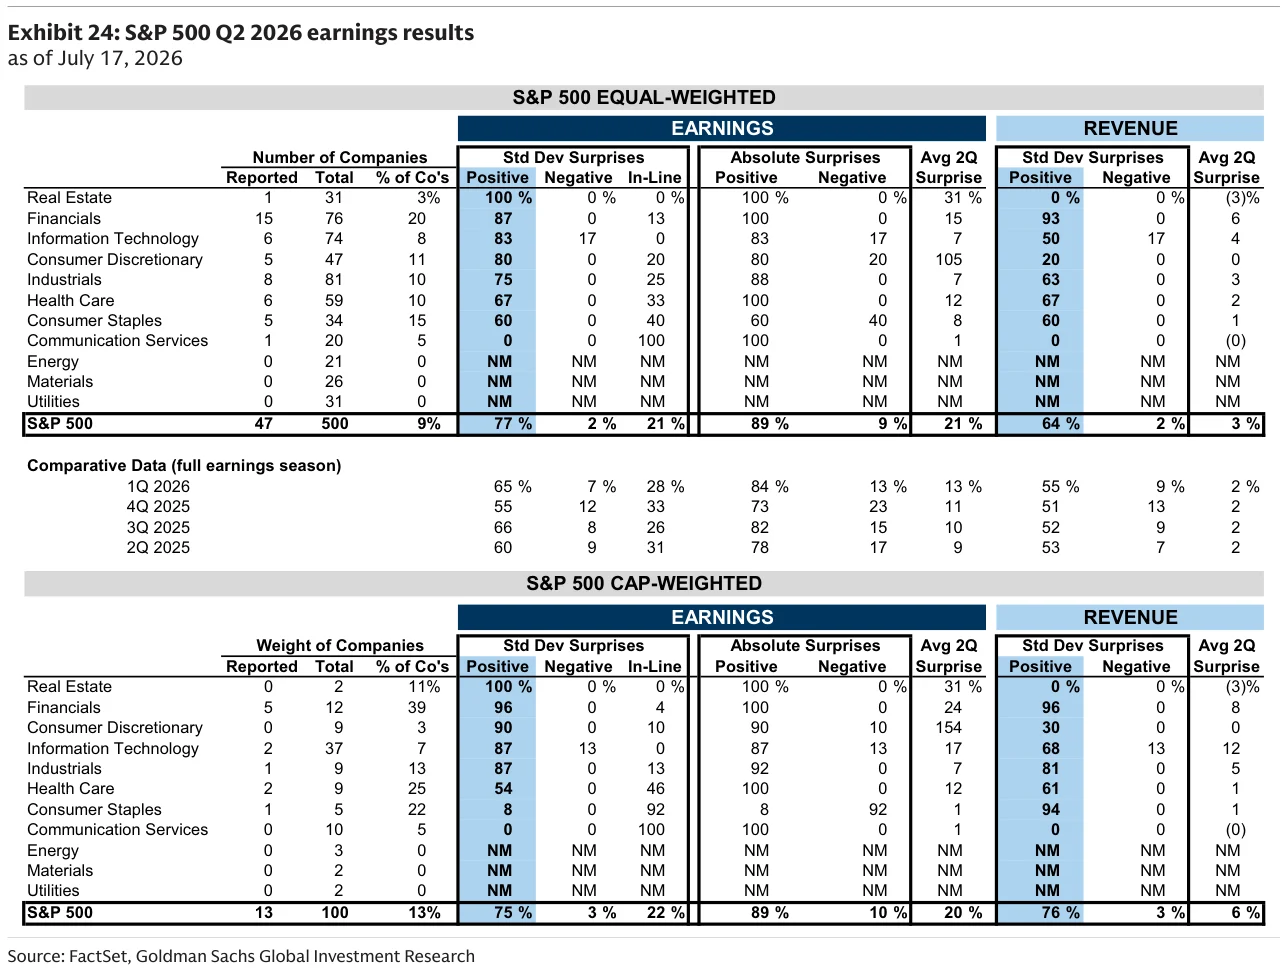
Exhibit 25:高盛自上而下的标普500预测

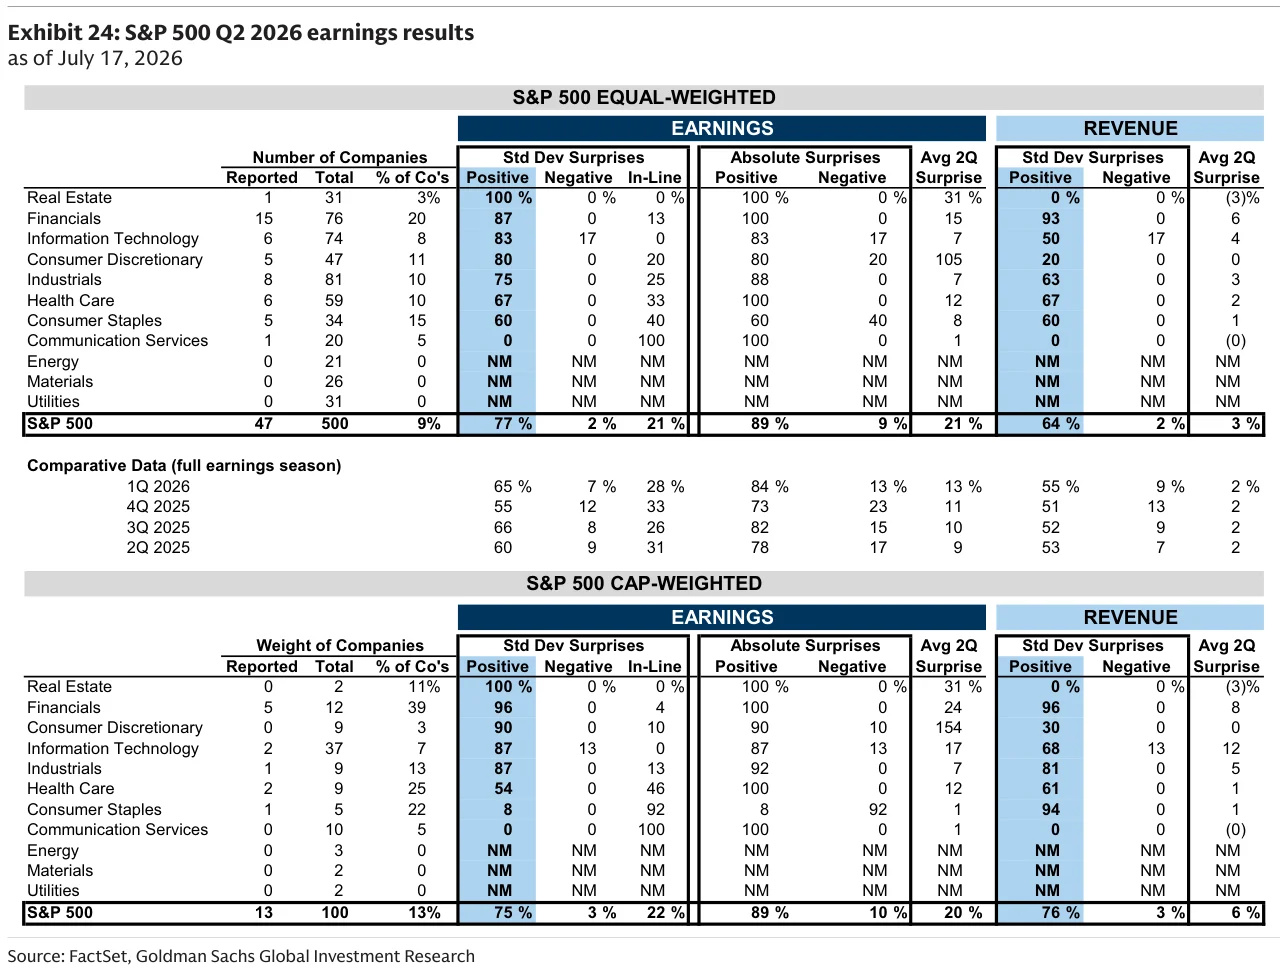
Exhibit 26:高盛与共识对标普500盈利和回报的预测


Exhibit 27:截至2026年7月17日标普500本周涨跌幅最大的股票
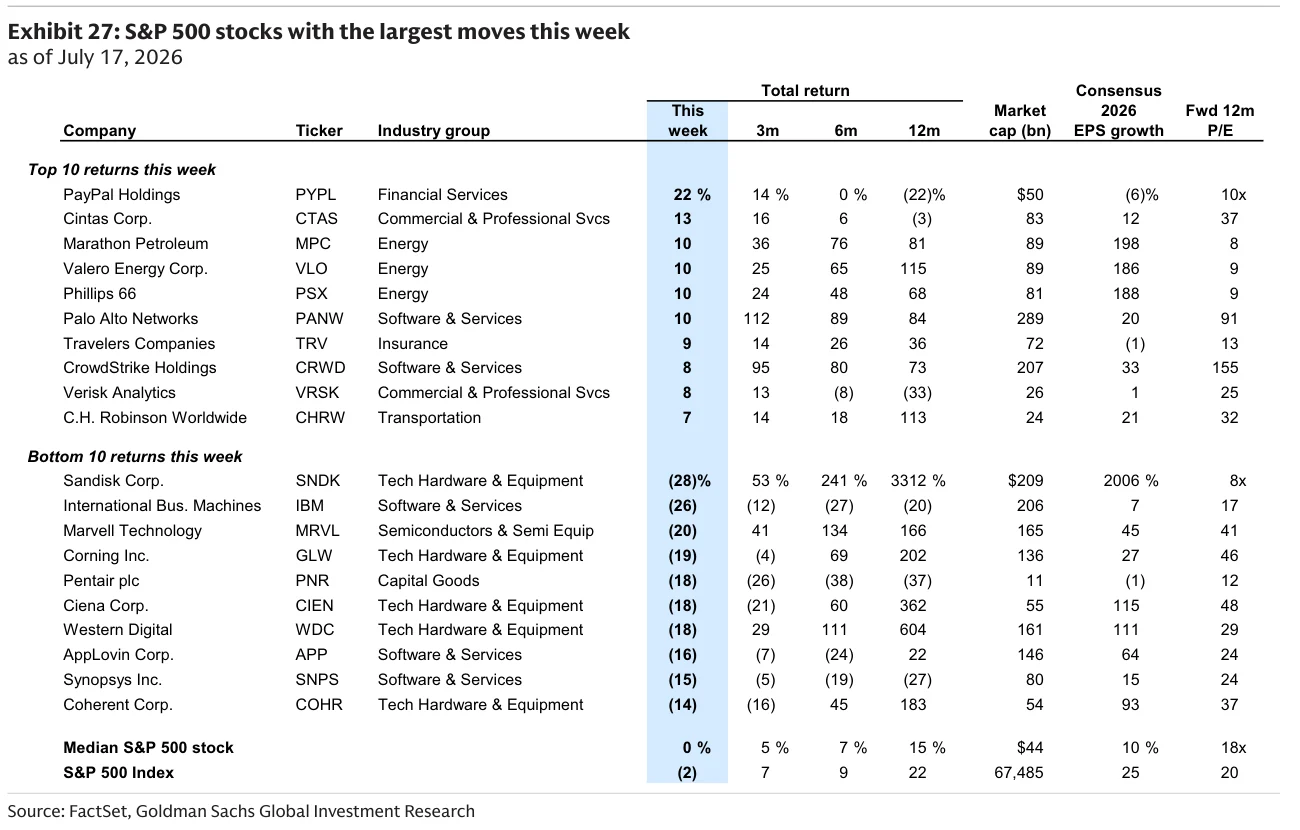

Exhibit 28:年初至今各类资产回报及回报与波动率比率
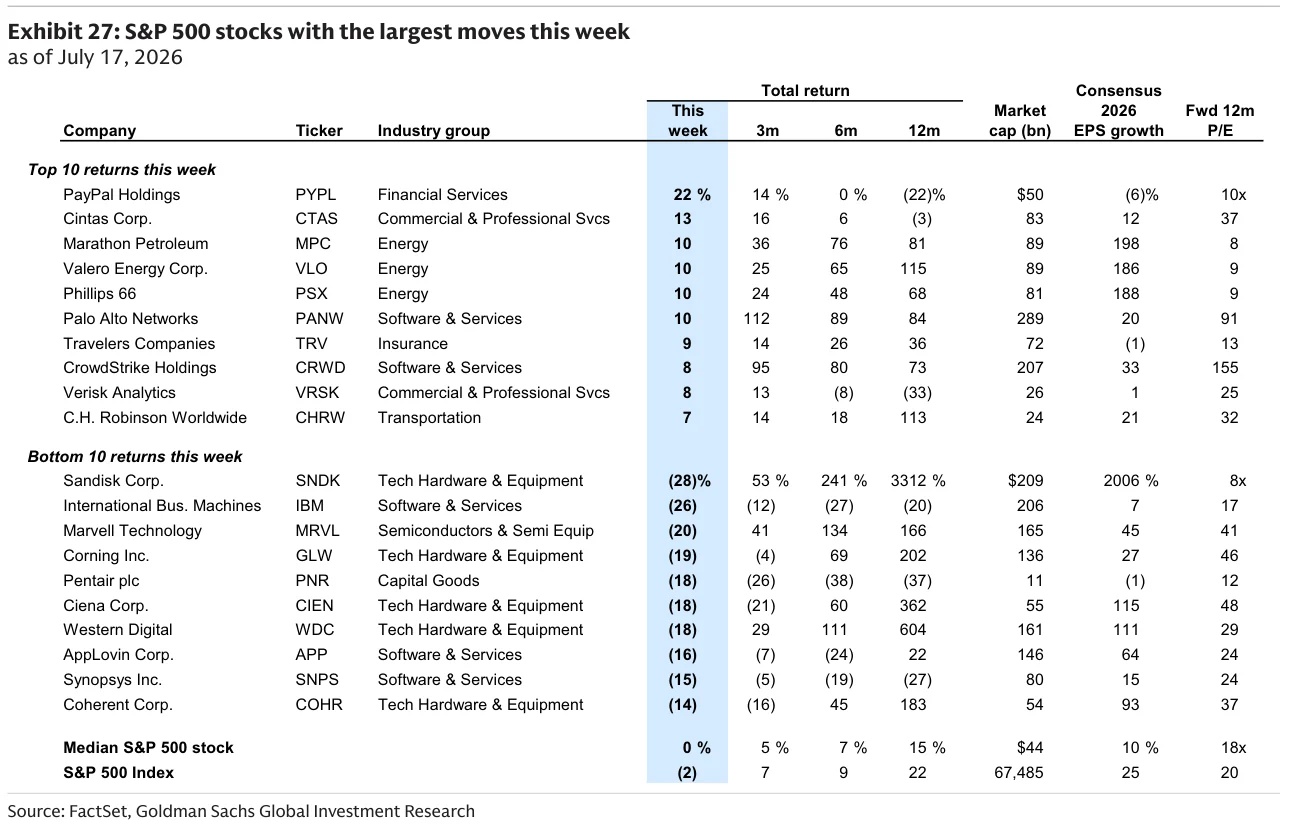

Exhibit 29:截至2026年7月17日高盛美国股票投资者仓位情绪指标
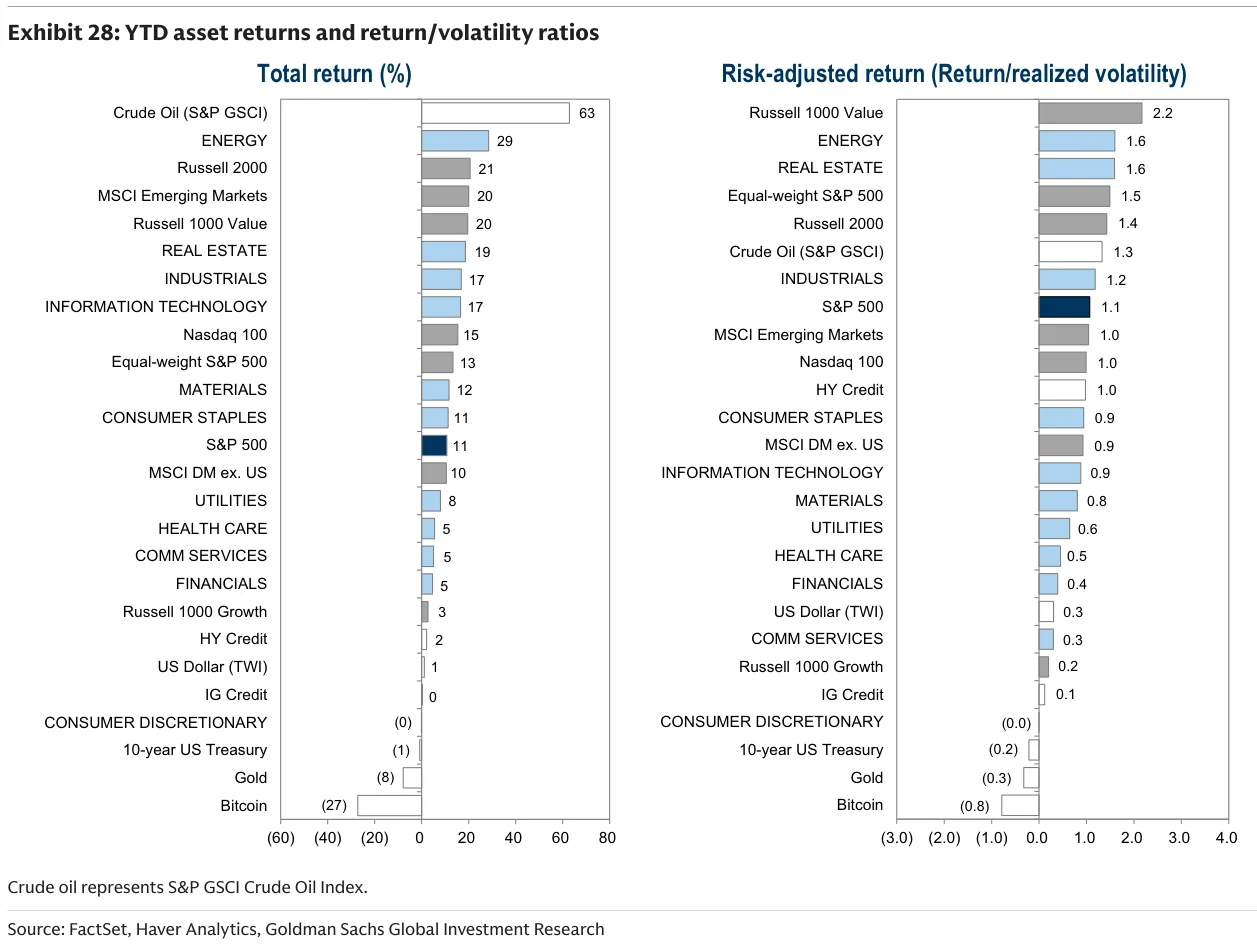

Exhibit 30:近期共同基金和ETF资金流

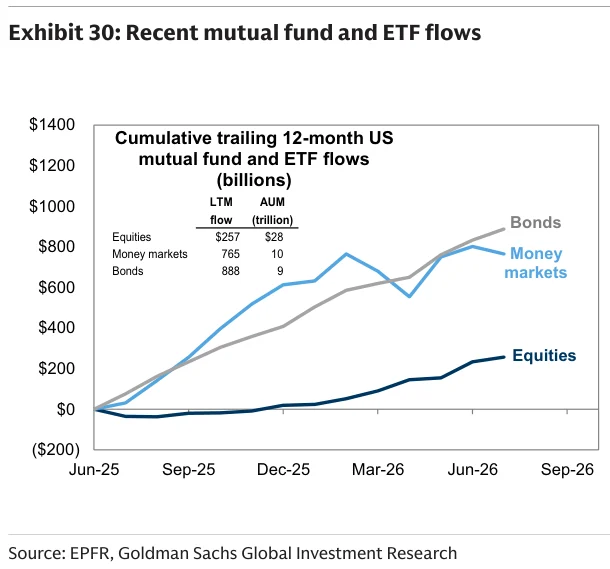
Exhibit 31:美国股市内部对经济增长的定价

Exhibit 32:高盛与共识对美国经济的预测


Exhibit 33:市场对短期和长期利率前景的定价


Exhibit 34:高盛金融条件指数
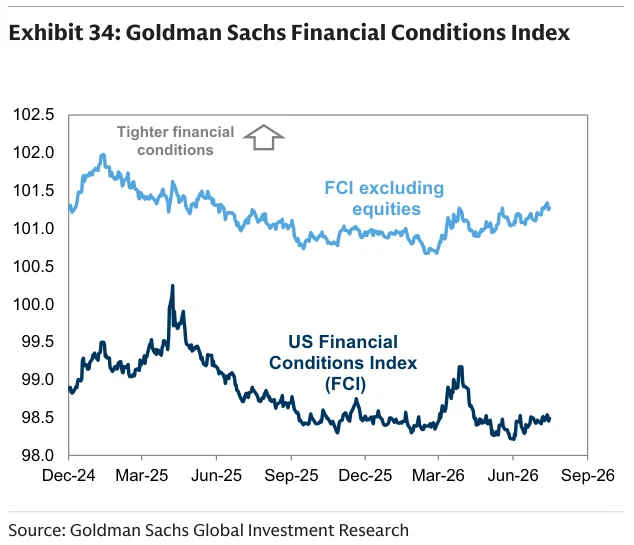

Exhibit 35:标普500过去52周的市场广度
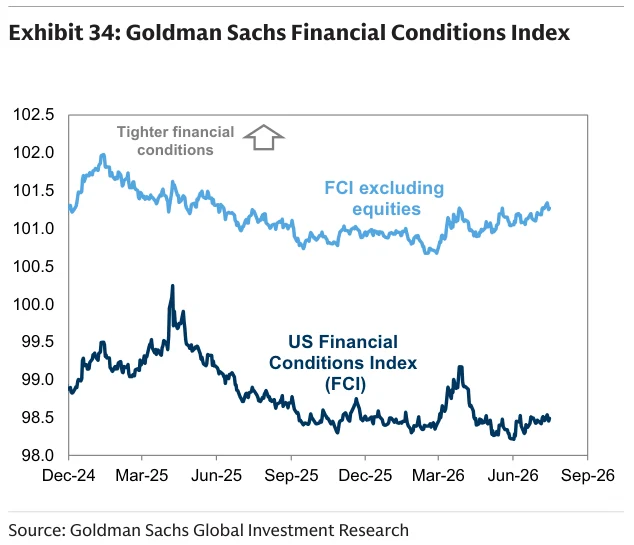

Exhibit 36:标普500前十大成分股的市值与盈利集中度


Exhibit 37:标普500股票实现平均相关性


Exhibit 38:标普500隐含波动率

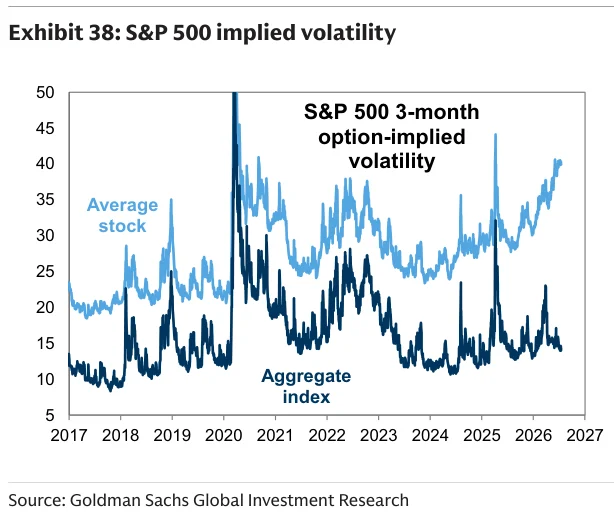
Exhibit 39:高盛首次公开募股景气指标
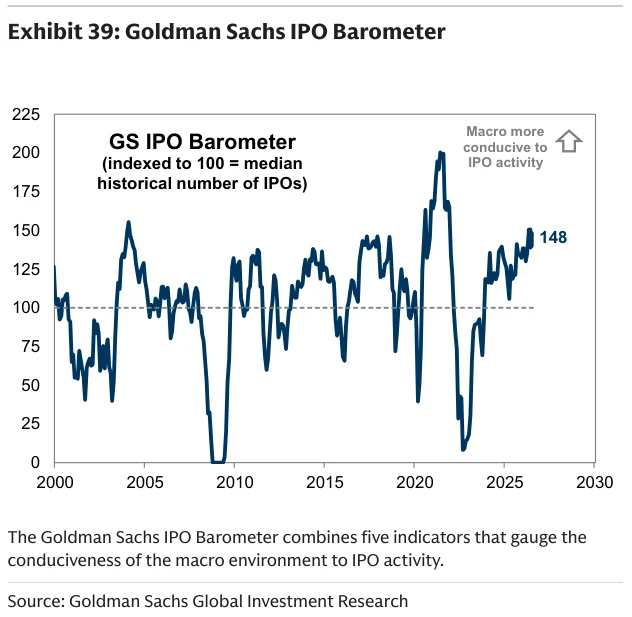
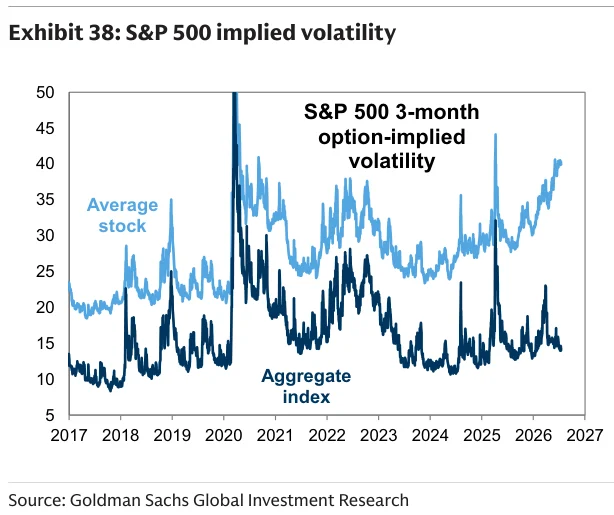
Exhibit 40:美国股票共同基金相对基准的回报
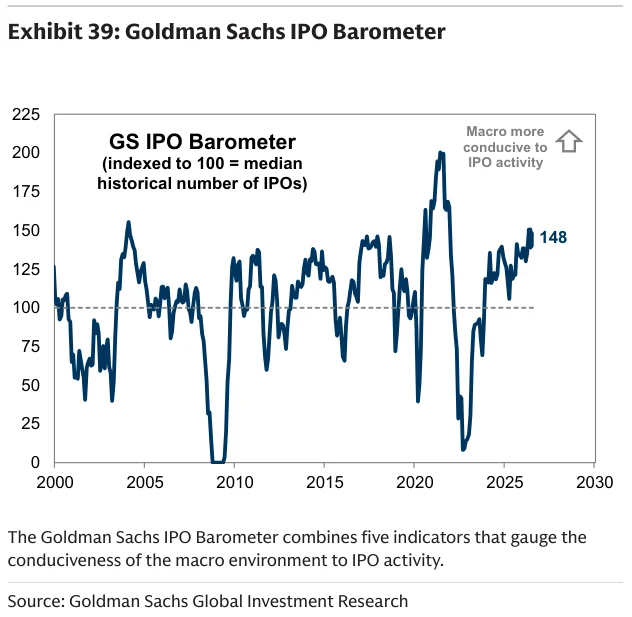
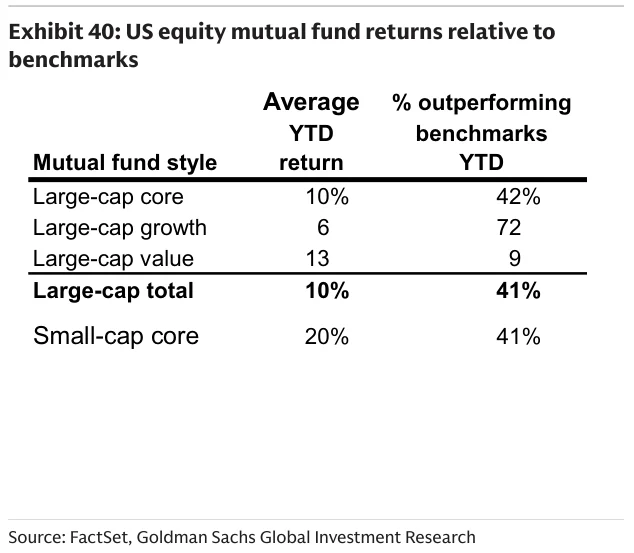
Exhibit 41:精选美国股票指数的实际与共识每股收益增长

Exhibit 42:标普500实际与共识同比每股收益增长


Exhibit 43:标普500第二财年盈利预测修正广度


Exhibit 44:美国股票指数市盈率与40年历史对比


Exhibit 45:标普500共识未来12个月市盈率


Exhibit 46:标普500估值相对美国国债收益率


Exhibit 47:行业和行业组回报


Exhibit 48:标普500各行业的盈利贡献与增长
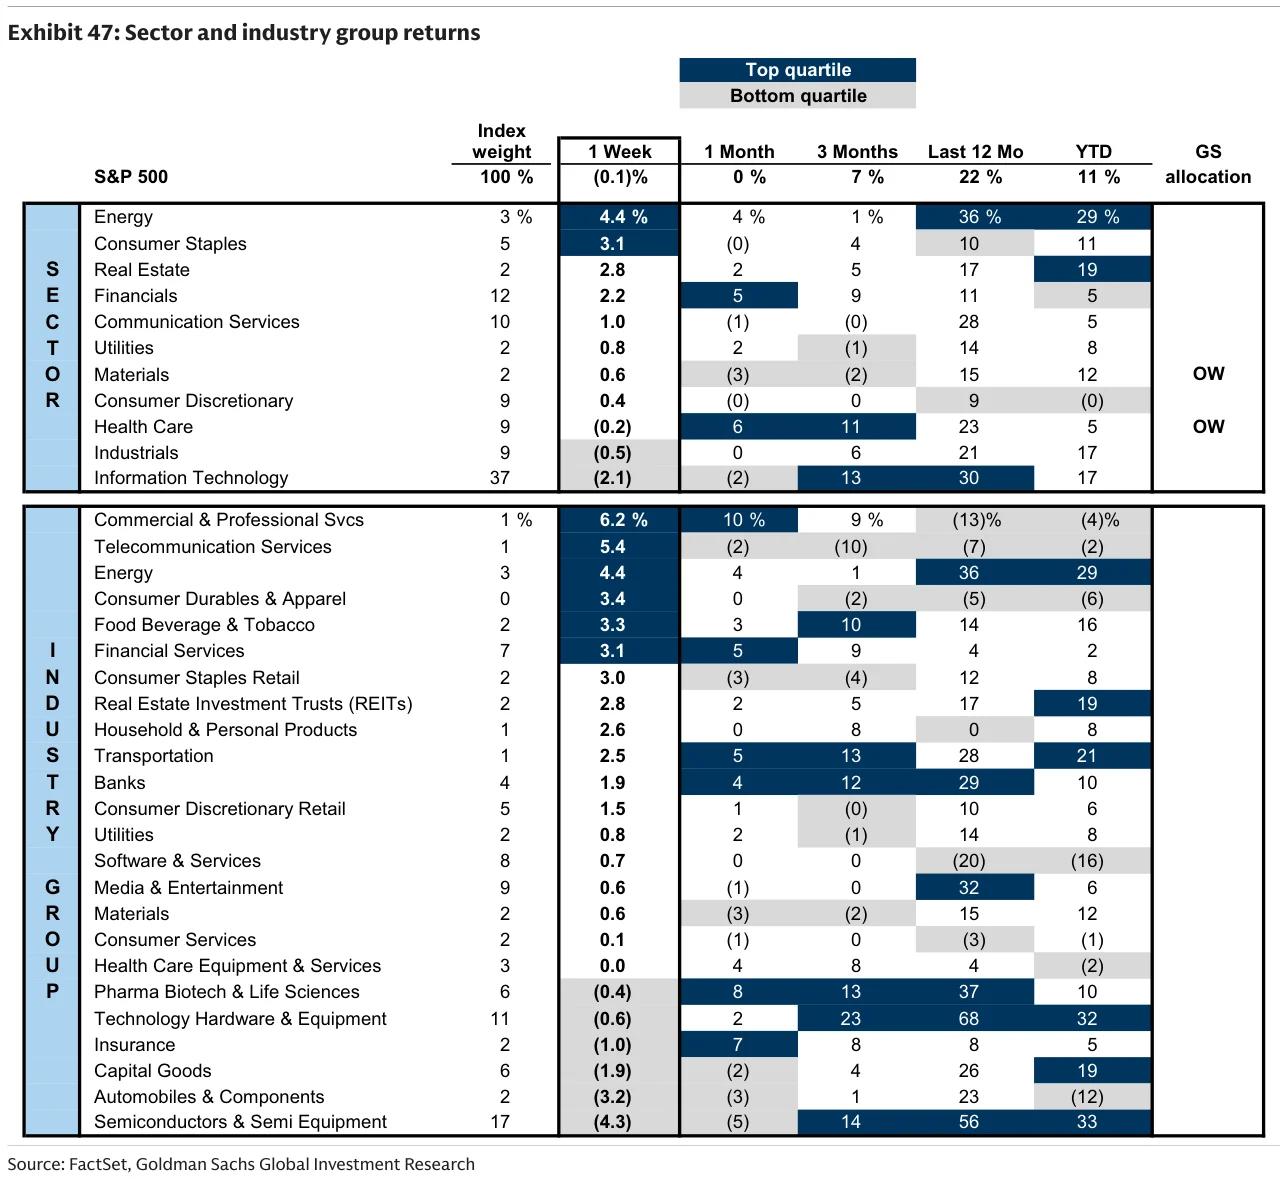

Exhibit 49:标普500各行业市盈率相对历史水平


Exhibit 50:精选高盛研究篮子的近期表现(相对等权标普500)

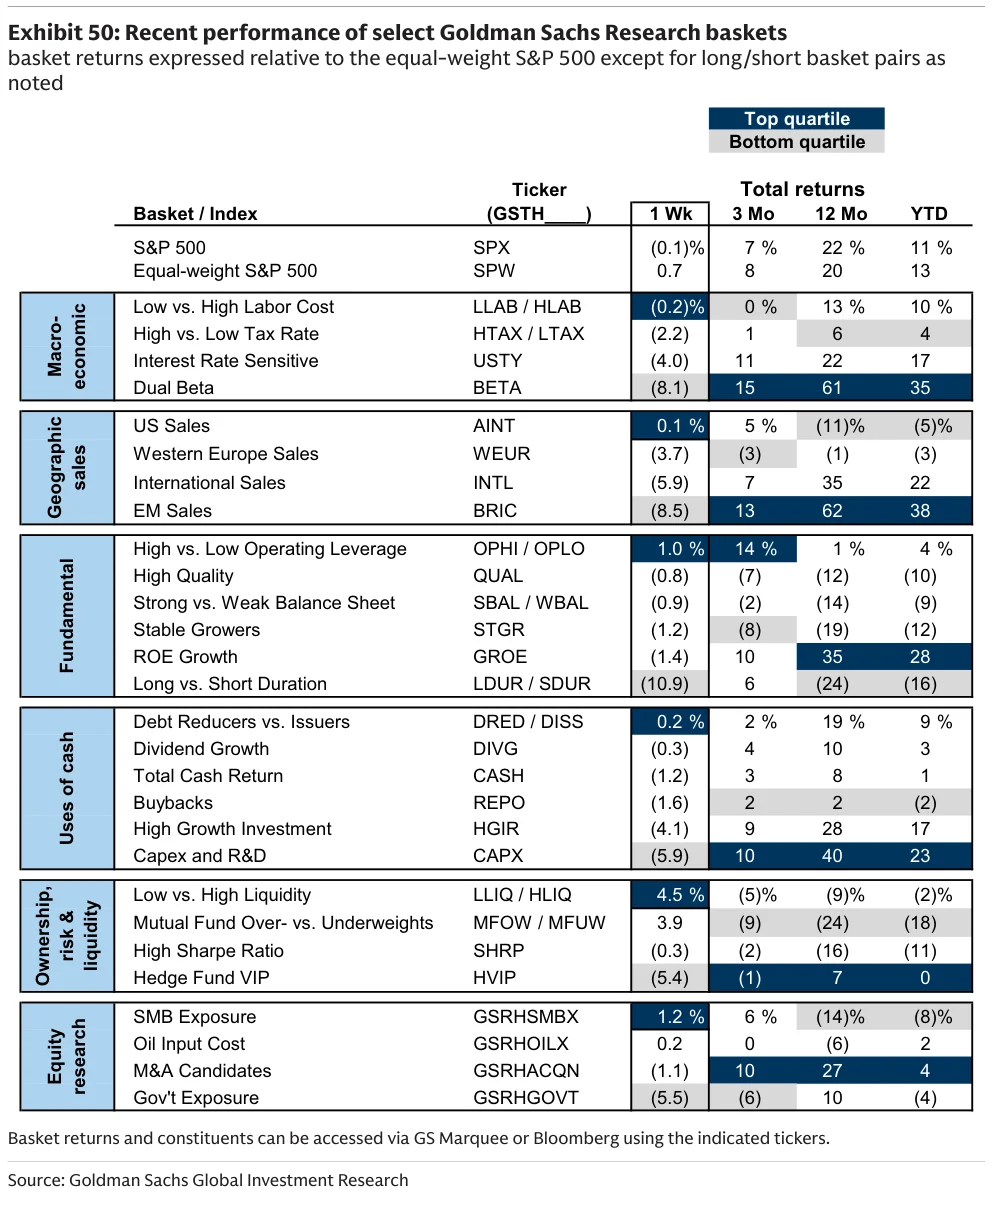
Exhibit 51:精选股票因子的指数化回报

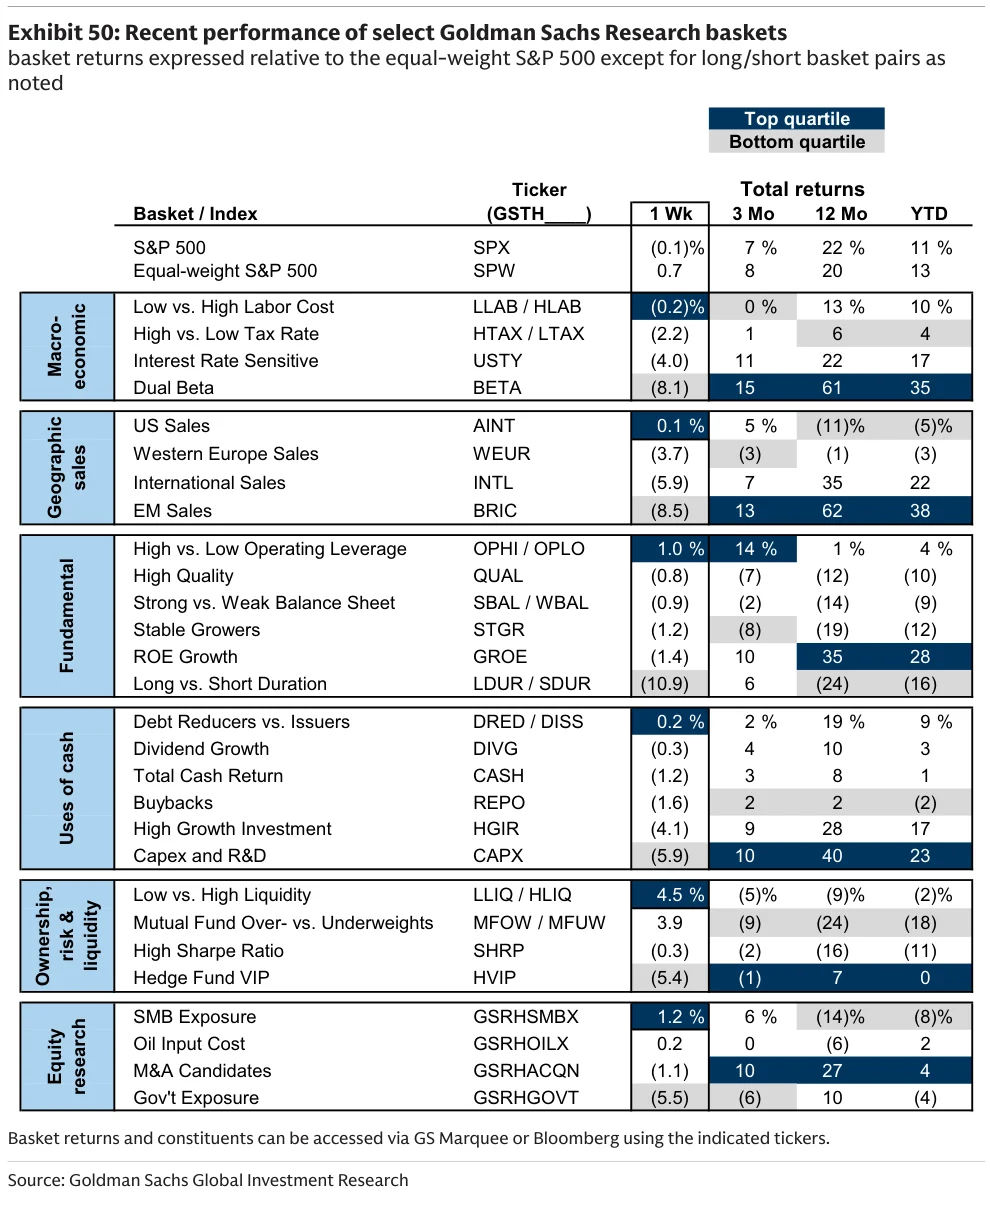
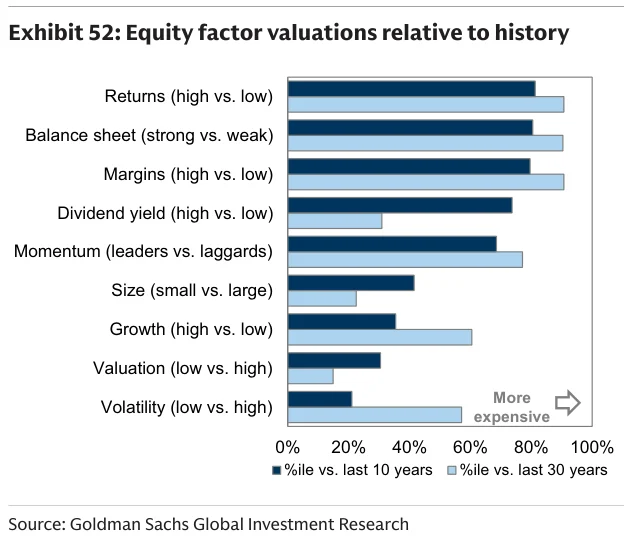
Exhibit 52:股票因子估值相对历史水平
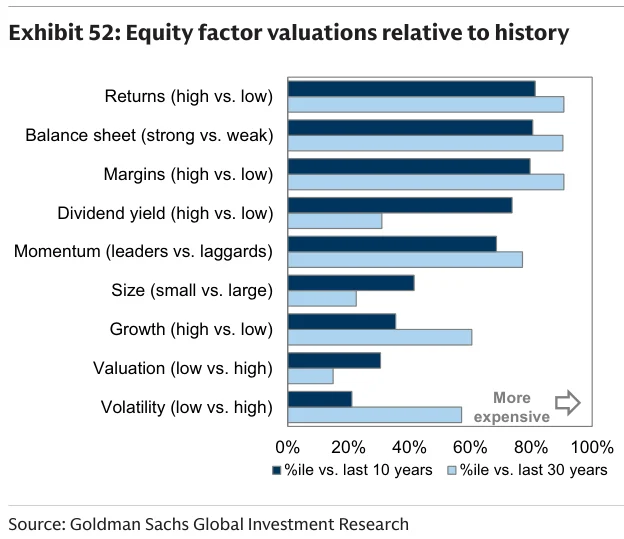
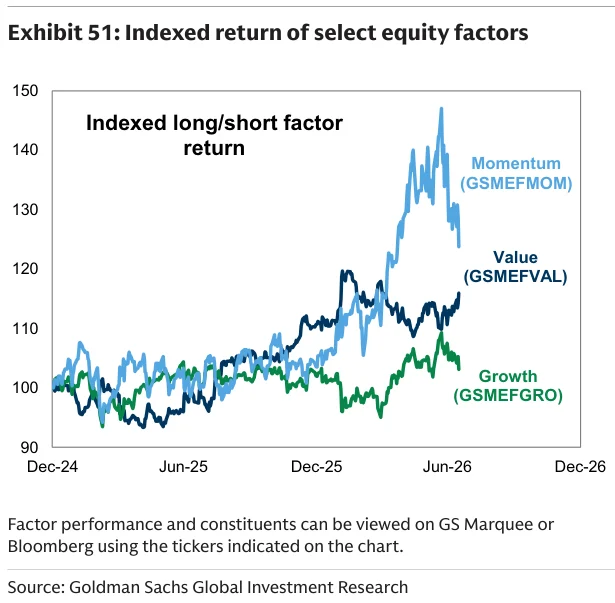
Exhibit 53:高盛宏观研究的资产预测

图表 54
