广发证券 尚待新线索推动工企盈利结构的扩展
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
广发证券宏观团队解读2026年8月规上工业企业经营数据:8月营收同比增长7.3%,较7月加快0.8个点,工业增加值同比由7月的4.5%回升至5.2%,PPI同比由3.5%反弹至3.8%,量价形成双推动,前8个月营收累计同比增长6.6%,高于名义GDP增速中枢。 利润端则因高基数回调,8月单月同比增长4.2%,显著低于7月的11.2%,自4月24.7%的高点后连续4个月放缓,但1-8月利润累计同比仍达15.7%。 结构上盈利高度集中:前8个月“能源和石化”“AI+有色”利润合计同比分别为44.3%和97.1%,扣除这两条线索后其余行业利润同比下降9.9%,8月单月降幅进一步扩大至24.8%。 AI产业链仍是景气焦点,前8个月电子行业利润同比增长1.1倍,对全部规上工企利润增长贡献率达62.0%,高技术制造业利润同比增长54.7%、高于全部规上工业39.0个百分点。 消费品制造内部分化,必选走弱、可选边际改善,8月劳动密集型消费品出口合计增长8.9%。 名义库存同比增长11%小幅反弹、实际库存增长7.2%大致平稳,负债增速结束上行,应收账款平均回收期72.7天。 报告结论认为当前工企盈利结构尚待新线索推动扩展,消费利润边际拐点、“六张网”建设与10月政策性金融工具密集投放是后续观察方向。
主要观点
- 8月工企营收量价双推动:营收同比增长7.3%,较7月加快0.8个点;工业增加值同比由4.5%回升至5.2%,PPI同比由3.5%反弹至3.8%,前8个月营收累计增速6.6%,高于名义GDP增速中枢。
- 利润单月增速回调主因高基数:8月利润同比增长4.2%,显著低于7月的11.2%,自4月高点后连续4个月放缓;去年同期单月增速高达20.4%,对应两年复合增速12%。
- 累计盈利依然强劲:1-8月利润总额同比增长15.7%,营收利润率5.66%、同比提高0.44个点,每百元营收中的成本85.07元、同比减少0.41元,每百元营收中的费用8.35元、同比减少0.14元。
- 盈利结构尚待扩展:前8个月“能源和石化”“AI+有色”利润合计同比分别为44.3%、97.1%,扣除后其余行业利润同比下降9.9%;8月单月能源石化增长42.1%(前值19.4%)、AI+有色增长95.7%(前值107%)、其他行业降幅扩大至24.8%(前值13%)。
- 能源石化利润单月逆势加快与油价反弹有关:8月IPE布油均价87.89美元/桶,高于6月和7月的84.40、84.29美元/桶,8月初-9月中旬在美伊冲突重启、也门新地缘冲突背景下单边上行;煤价节奏大致与油价同周期。
- AI产业链仍是景气焦点:前8个月电子行业利润同比增长1.1倍,对全部规上工企利润增长贡献率达62.0%;计算机通信电子行业利润累计同比从7月的105%上行至8月的109.9%,单月增速仍在三位数以上。
- 高技术制造与AI细分环节高增:1-8月高技术制造业利润同比增长54.7%、高于全部规上工业39.0个百分点;光纤、光缆利润分别增长5.3倍和1.0倍,计算机整机、计算机外围设备、工业控制计算机及系统、通信系统设备利润分别增长3.9倍、2.6倍、1.3倍、48.7%,光电子器件、半导体分立器件利润分别增长72.0%、51.8%。
- 中游制造利润增速普遍加快:通用设备、汽车、电气机械、计算机通信电子、仪器仪表1-8月利润同比分别较前值回升1.1、4.4、2.4、4.9和2.6个点,其中电气机械、计算机通信电子和仪器仪表累计增速连续2-3个月改善。
- 消费品制造内部分化:必选走弱,农副食品、食品、饮料茶酒利润累计同比分别低于前值5.1、1.7和18.6个点;可选边际改善,纺织、纺服、皮革制鞋、家具利润累计同比分别加快4.0、2.8、3.3和6.4个点,主因8月劳动密集型消费品出口合计增长8.9%(7月6.2%、6月4.5%),连续3个月小幅增长且边际加快。
- 库存名义反弹、实际平稳:8月末名义产成品库存同比增长11%、较7月回升0.2个点,剔除PPI后实际库存同比增长7.2%、略低于7月的7.3%,实际库存结束5-7月的单边补库。
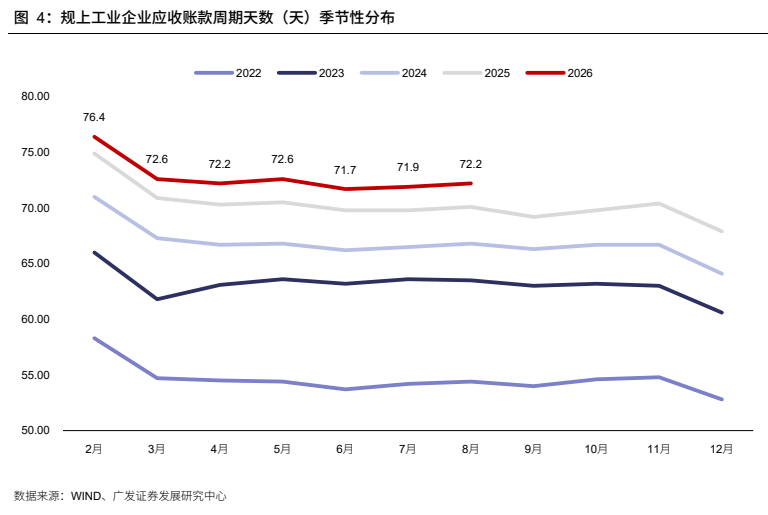
- 负债增速结束上行、账期问题待解:8月末资产负债率58.5%、环比上行0.1个点,负债同比增长7%、低于7月0.1个点,结束4-7月上行;应收账款平均回收期72.7天、同比增加0.9天;9月10日国办发文要求大型企业对中小企业最长付款期限限制在60日内。
- 股市表现与利润分布高度吻合:截至9月28日,申万一级行业年度收益率最高的是电子、通信,其次是煤炭、建材、石油石化,印证盈利结构集中于能源石化和AI两条线索。
论述逻辑
- 8月营收量价双推动(营收7.3%、工增5.2%、PPI 3.8%)→ 但利润单月增速回落至4.2%,主因去年同期20.4%的高基数 → 结构拆分显示利润高度集中于“能源和石化”(1-8月同比44.3%,与油价反弹同周期)与“AI+有色”(同比97.1%,电子行业贡献率62.0%)两条线索,扣除后其余行业利润同比下降9.9%、8月单月降幅扩大至24.8% → 申万行业收益率分布(电子、通信领涨,煤炭、建材、石油石化次之)印证市场对利润分布的定价高度有效 → 结论:盈利结构扩展尚待新线索,消费品利润边际拐点、“六张网”新定价叙事、10月政策性金融工具密集投放是三个后续观察方向。
关键展望
- 部分消费品制造业在经历利润谷底后8月出现边际拐点,会否对资产定价产生影响取决于这一利润改善能否持续。
- “六张网”建设进度加快,新基建部分(算力网、新一代通信网等)与前期科技定价线索部分重合,能否产生增量影响取决于新的定价叙事(如国产化)的出现;传统部分如水泥价格9月初以来拐头向上,但可持续性仍待新证据。
- 10月预计是政策性金融工具投放的密集期,其对利润结构的影响值得进一步观察。
- 关注9月10日国办《关于加强中小企业回款难问题治理有关工作的通知》落地影响:大型企业对中小企业最长付款期限限制在60日内,关注其对规上工企现金流和应收账款回收的影响。
- 风险提示:外部贸易环境和关税政策变化超预期、地缘政治风险超预期、国内政策稳增长力度超预期或不及预期、部分领域政策向基本面传导不及预期、规上工业统计口径动态调整导致单月与累计增速细微出入、对利润数据影响因素理解有误。
推荐标的
- 报告未明确给出推荐标的。本报告为宏观经济定期跟踪报告,全文未涉及个股评级、目标价或覆盖公司列表。
关键图表
图1. 8 月营收当月同比跟随工业品价格同比(%)小幅反弹
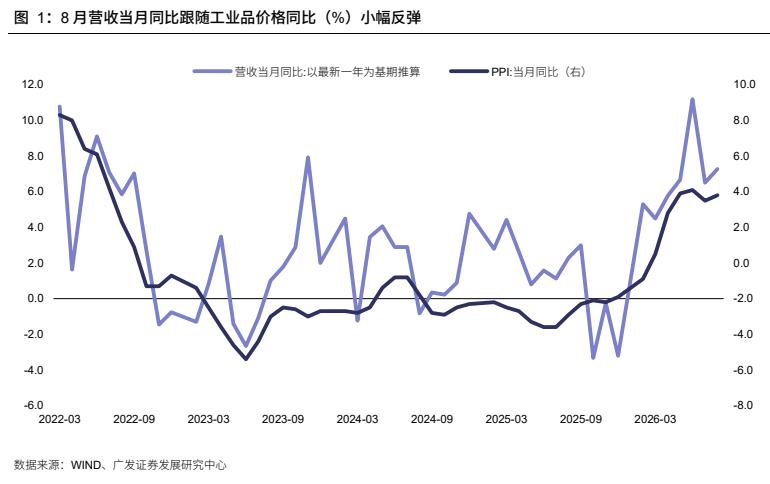
图2. 利润率累计值(%)季节性分布特征
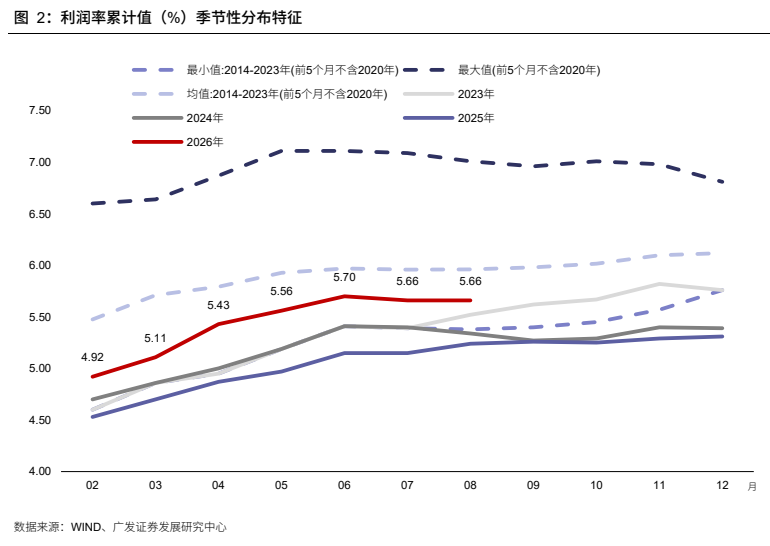
图3. 以最新一年利润总额为基期推算的三大产业链规上工业企业利润总额当月同比(%)
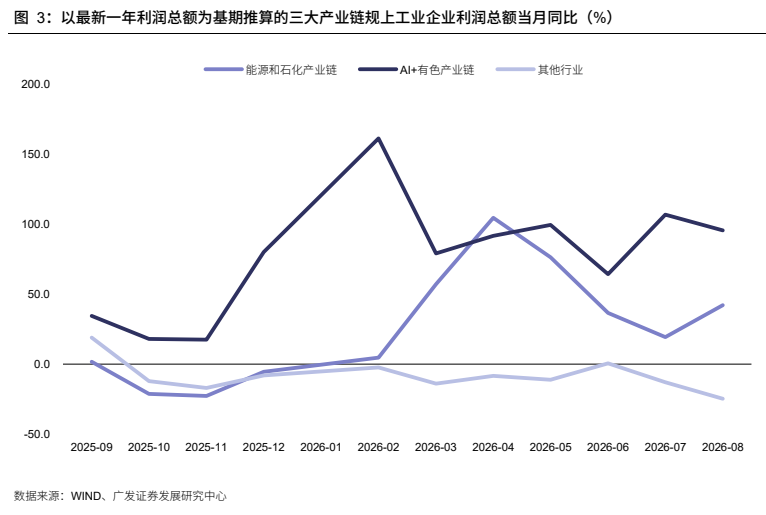
图4. 规上工业企业应收账款周期天数(天)季节性分布