德意志银行:Workday(WDAY.OQ)F1Q财报:一丝喘息
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
Workday公布F1Q财报,收入和利润率均大幅超预期,12个月订阅积压处于指引高端。在极低预期下,德意志银行认为这足以给股价带来喘息,尤其是全年运营利润率上调(而非下调)以及估值仍具吸引力。季度表现广泛强劲,CEO Aneel Bhusri重新上任后的战略聚焦令分析师振奋。代理AI ARR同比增长超200%,超过4000客户使用至少一个自研代理。德意志银行维持买入评级和180美元目标价,认为股价在8倍(DBe CY27E)uFCF和15倍(调整SBC后)uFCF下仍具吸引力。
主要观点
- F1Q订阅收入23.54亿美元,超德意志银行预期23.34亿美元和一致预期23.36亿美元,超预期幅度1900万美元,优于近期季度。
- 12个月订阅积压同比增长15.5%(有机增长14.0%),处于公司指引14.5-15.5%高端,超一致预期15.2%。
- 非GAAP运营利润率31.8%,远超指引30.5%和一致预期30.6%,得益于收入超预期和有利支出。
- 全年非GAAP运营利润率指引上调50个基点至30.5%,超一致预期30.2%,管理层预计今年员工人数持平。
- 代理AI ARR接近5亿美元,同比增长超200%;超过4000客户使用至少一个自研代理;Extend Pro新ACV几乎同比翻倍;包含AI的扩展交易平均规模大50%。
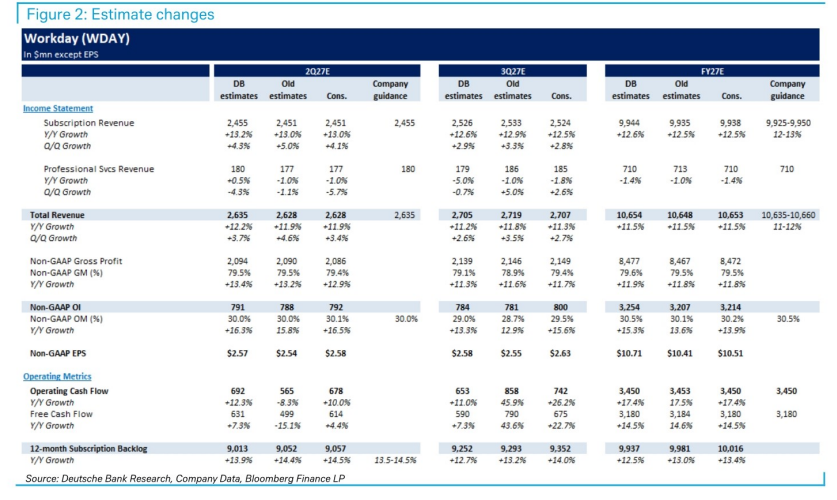
- F2Q订阅收入指引24.55亿美元,略超一致预期24.51亿美元;12个月订阅积压指引+13.5-14.5%,低于一致预期+14.5%。
- F2Q非GAAP运营利润率指引30.0%,略低于一致预期30.1%。
- 运营现金流6.96亿美元,超一致预期5.50亿美元;当期订阅账单同比增长18.9%。
- 国际收入同比增长16%,高于上季度的13%。
- 客户留存率稳定在97%;客户扩展贡献了约60%的订阅收入增长。
- 新ACV增长为5年来最佳F1Q;州和地方政府业务势头突出。
- 公司回购16亿美元股票,剩余授权13亿美元。
论述逻辑
Workday F1Q财报在收入和利润率上大幅超预期,订阅积压处于指引高端,缓解了市场对增长放缓的担忧。同时,全年运营利润率上调50个基点,打消了市场对利润率下降的恐惧。代理AI业务表现强劲,ARR接近5亿美元且增长超200%,展示了公司在AI领域的竞争力。尽管有机订阅增长仍小幅减速,但管理层对全年新ACV加速的乐观态度,以及公司聚焦最大赌注和创业心态的转变,为未来增长奠定基础。估值方面,当前股价对应8倍uFCF和15倍调整后uFCF,德意志银行认为具有吸引力,维持买入评级和180美元DCF目标价。
关键展望
- 报告明确提到:投资者仍需看到收入和积压数据验证,才会完全认可Workday;有机增长仍在减速,难以反驳空头论点。
- 全年订阅收入指引9.925-9.950亿美元(同比增长12.4-12.7%)被重申;全年运营利润率指引上调至30.5%。
- 风险包括:后台投资被前台代理投资取代、代理导致裁员和流失、早期续约抑制增销、HCM或FINS市场竞争加剧。
推荐标的
- Workday(WDAY.OQ):评级买入,目标价180美元(基于DCF,不变)。当前股价121.85美元(2026年5月21日收盘)。理由:F1Q财报超预期,利润率上调,AI代理业务强劲,估值具吸引力。
关键图表
图1. F1Q业绩
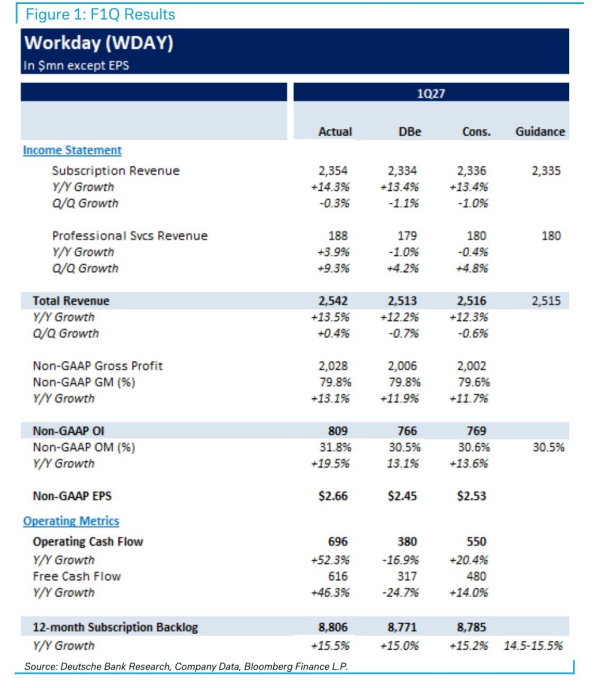
图2. 预测调整