美国银行:美银 日月光投控(3711.TW)26年第三季度销售表现优异,肯定了转型进展的稳健进展
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
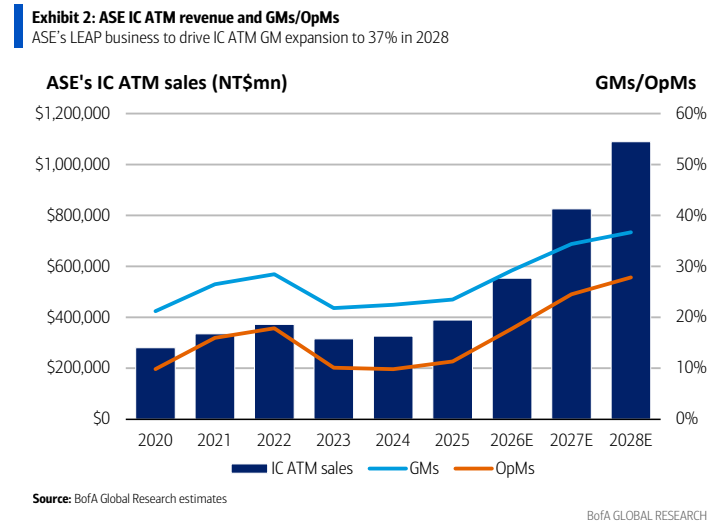
日月光投控2026年第三季度销售额环比增长28%,超出公司指引,主要得益于IC ATM业务(环比增长20%)及EMS业务(环比增长42%)的强劲表现。 公司在先进封装(LEAP)领域的业务多元化进展顺利,包括直接赢得AMD Venice CPU等项目,预计将推动IC ATM业务毛利率在2028年提升至37%。 美国银行上调了2026-2028年的每股收益预测,并将目标价从800新台币上调至900新台币,维持“买入”评级,看好其在AI时代结构性转型带来的盈利质量提升。
主要观点
- 2026年第三季度销售额环比增长28%,超出公司指引。
- IC ATM业务环比增长20%,得益于主流封装测试价格上涨及LEAP业务放量。
- EMS业务环比增长42%,受益于苹果产品季节性备货及成本转嫁。
- 预计2026年第四季度IC ATM销售额环比增长7-9%。
- LEAP业务组合占比提升,预计2026年全年IC ATM销售额同比增长42%。
- 预计2027-2028年年度资本开支将超过130亿美元。
论述逻辑
- 行业供应紧张与技术门槛提高 -> 封装测试价格上涨与利用率改善 -> 业务组合向云端AI/HPC项目升级 -> 盈利质量提升与毛利率扩张 -> 估值重估潜力。
关键展望
- 预计2026/2027/2028年每股收益(EPS)分别为19.64/34.26/49.78新台币。
- 预计IC ATM毛利率将从2026年的29%提升至2027年的30%区间低位,并在2028年达到30%区间中位。
推荐标的
- 日月光投控(3711.TW):维持“买入”评级,目标价从800新台币上调至900新台币。
关键图表
图1. 日月光投控326-426及2026-27年美银与市场预期对比
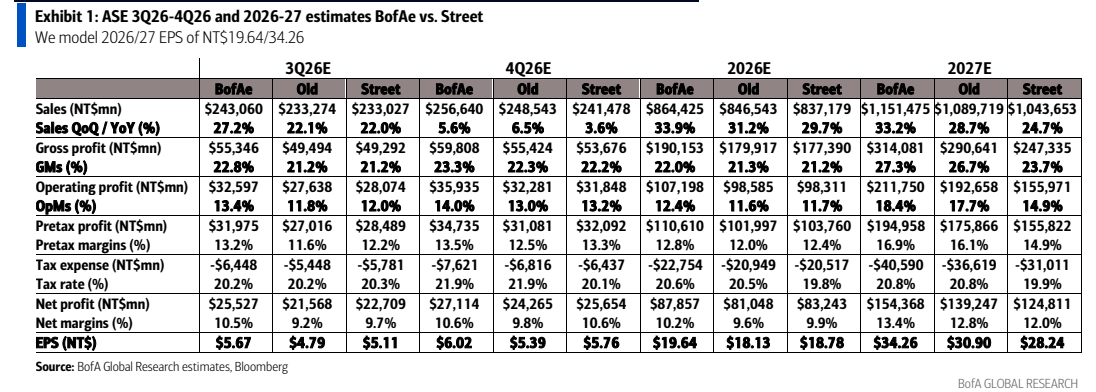
图2. 日月光投控IC封装测试营收及毛利率/营业利润率