中信期货 有色与新材料(基本金属)周报美元利率回升VS实货偏紧,基本金属延续震荡整理
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本周基本金属市场在美元利率快速上升与实货供应偏紧的博弈中延续震荡。 国庆期间公布的经济数据整体偏正面,但权益市场走弱引发的恐慌情绪对金属价格形成压制。 供应端,原料偏紧局面持续,冶炼端产量表现分化;需求端,终端表现一般,但储能和新能源汽车行业相对较好。 中期来看,美联储鹰派基调及全球经济放缓压力限制了基本金属的上方空间。
主要观点
- 国内经济数据环比回升,9月PMI重回荣枯线以上。
- 铜矿供应扰动加剧,加工费降至历史低位。
- 国内电解铝产能临近峰值,供应端支撑较强。
- 锌精矿进口收紧,冶炼厂利润承压。
- 铅锭供需偏紧局面边际缓和,消费走弱。
- 镍基本面未见明显改善,全球显性库存维持高位。
- 锡矿供应约束仍存,下游需求保持韧性。
论述逻辑
- 宏观层面:美元利率回升与权益市场走弱压制金属价格;基本面:原料供应偏紧提供支撑,但终端需求季节性回落与经济增长不确定性限制上方空间。
关键展望
- 基本金属整体维持震荡整理格局。
推荐标的
- 谨慎关注铜短多机会。
- 锌价震荡偏强,可考虑卖出看跌期权。
关键图表
图1. 中 信 期 货 商品 指数 中 信 期 货 有 色 金 属 指数
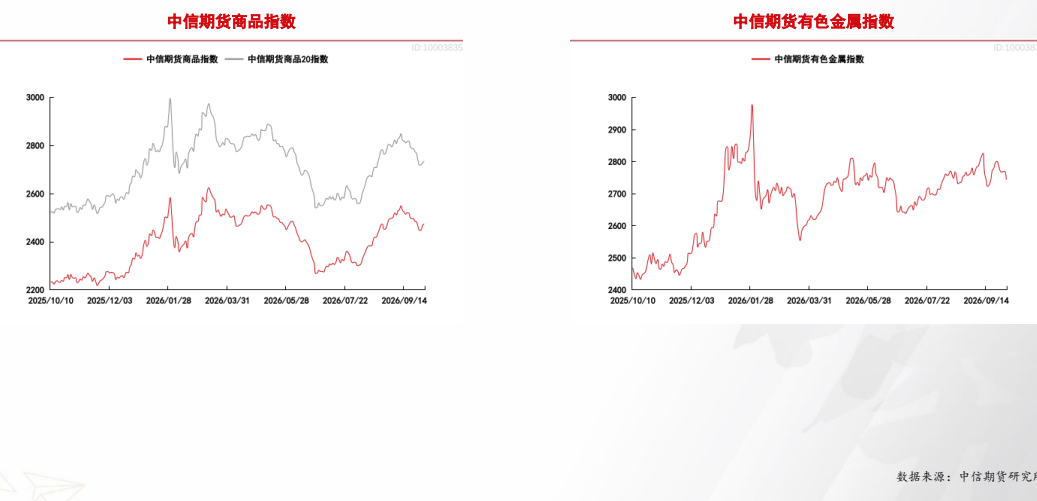
图2. a 5. 5 国内 库存 : 国内 社会 库存 回升
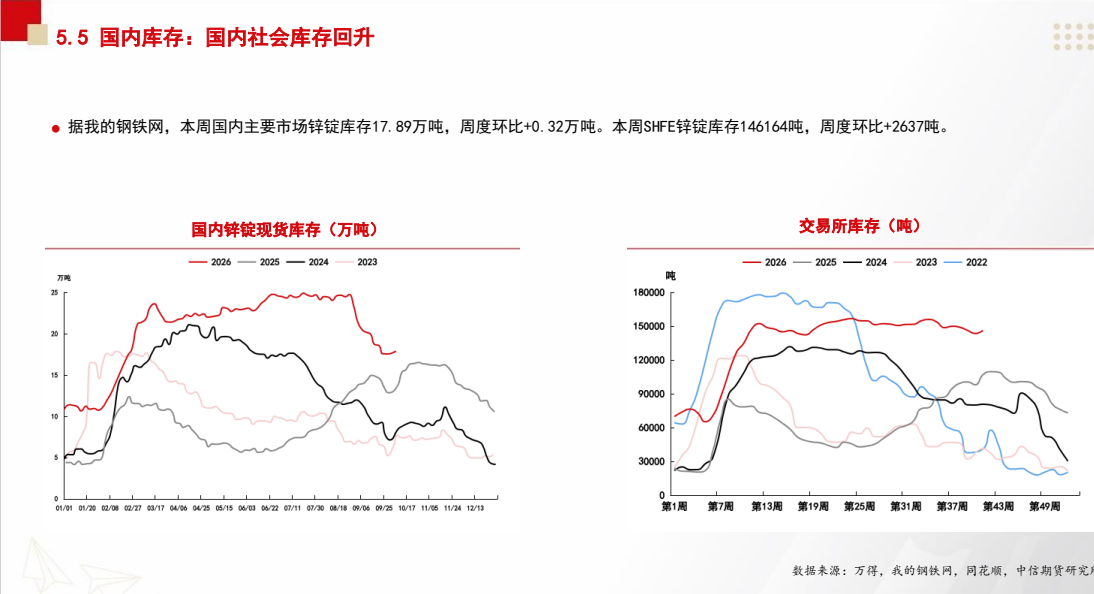
图3. a 7.4.1 镍 消费 : 印尼 不 锈 钢 产量
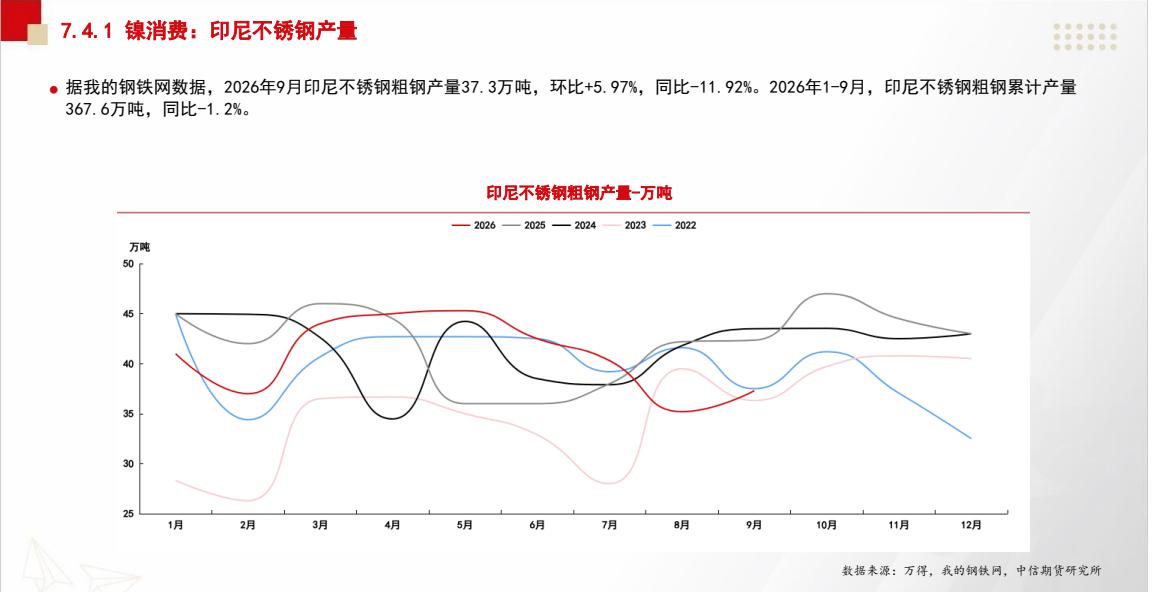
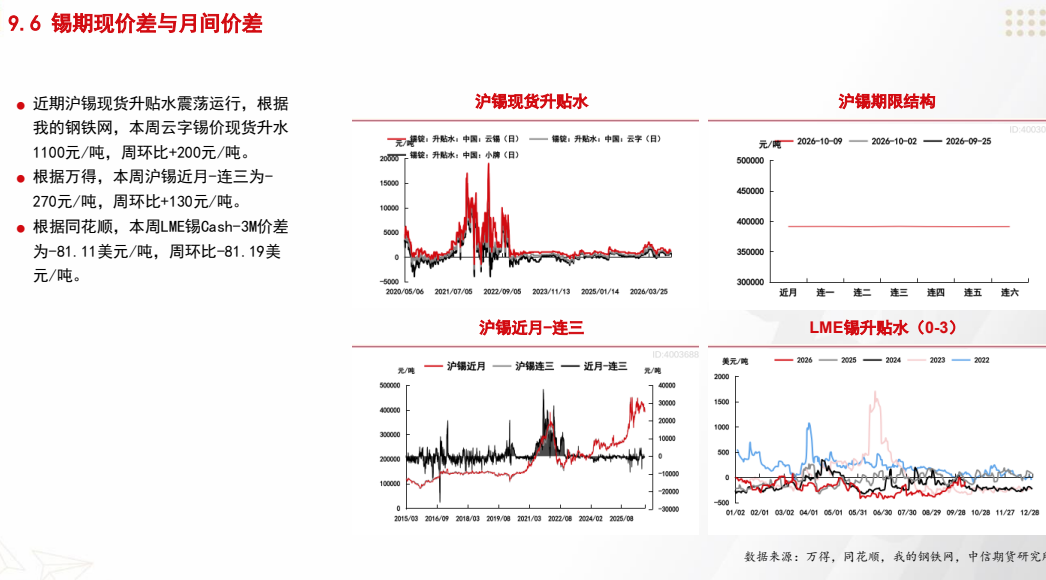
图4. 9.6 锡 期 现价 差 与 月 间 价差