摩根大通 大中华区:中国:国务院会议升级政策紧迫性,随后采取针对性信贷和住房措施
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通大中华区经济研究指出,中国9月PMI显示四季度动能转强,NBS制造业PMI重回扩张至50.1,RatingDog升至五个月高点52.1,建筑业反弹,但复苏仍主要出口主导,内需未见决定性转折。 9月28日国务院会议升级政策紧迫性,要求加快财政执行并提供增量支持,随后定向PBOC资金、加快债券和政策性银行投放、以及首个针对合资格首套房贷的中央政府补贴相继落地。 报告认为该政策包应能缓冲增长,但仍狭窄且依赖执行,关键在于资金能否转化为投资和家庭需求。 工业利润8月同比增速放缓至4.2%(7月为11.2%),年初至今仍达15.7%,科技与采矿受益于强劲AI需求和大宗商品价格,公用事业ytd下降12.0%成为最大拖累。 台湾9月制造业PMI跳升2.0点至56.7,创五年新高,AI投资周期似乎将延续至2027年及以后,但AI之外的内需复苏仍渐进,更高能源成本与实际收入增长放缓是需关注的风险。 下周关注中国外汇储备与信贷、香港PMI、台湾CPI与贸易数据对四季度动能的验证。
主要观点
- 9月28日国务院会议升级政策紧迫性,要求加快财政执行并提供增量支持,随后协调推出定向PBOC资金、加快债券与政策性银行投放,以及首个针对合资格首套房贷的中央政府补贴。
- 政策包应能缓冲增长,但仍狭窄且依赖执行,考验在于资金能否抵达投资与家庭需求;关键问题是后续是否有更快的财政支出与项目执行以提振四季度动能并助力实现全年目标。
- 中国9月PMI显示四季度动能更坚挺但内需无决定性转折:NBS制造业PMI重回扩张至50.1,RatingDog升至五个月高点52.1,建筑业反弹,复苏仍主要靠出口拉动。
- 产出PMI在两项调查中均上升(NBS +1.3点至51.7;RatingDog +0.6点至53.6),受国庆假期前赶生产和天气好转支撑;NBS新订单PMI微降0.1点至50.5,RatingDog新出口订单跳升1.6点至53.8创七个月最强,结合港口跟踪数据,出口动能可能进一步走强。
- 两项调查的投入价格PMI均升至近期高位,仅部分传导至产出价格;NBS非制造业PMI改善1.2点至50.2,其中建筑业PMI反弹3.4点至50.3,反映金九银十期间户外施工活动恢复。
- 中国工业利润增速放缓:8月同比4.2%,低于7月的11.2%,但年初至今仍达15.7%;K形分化持续,科技与采矿受益于强劲AI需求和大宗商品价格,公用事业为8月最大拖累,ytd下降12.0%;非科技制造业表现分化,消费相关行业下滑、汽车板块初步反弹。
- 未来几个月工业利润增速可能保持温和:上游能源利润改善与科技制造强劲被其他领域疲软抵消;油价上升利好能源生产商但拖累下游利润率,AI需求与科技通胀周期应继续支撑科技制造利润;家庭需求疲弱下国内消费相关行业难有实质改善,利润复苏广度可能受限。
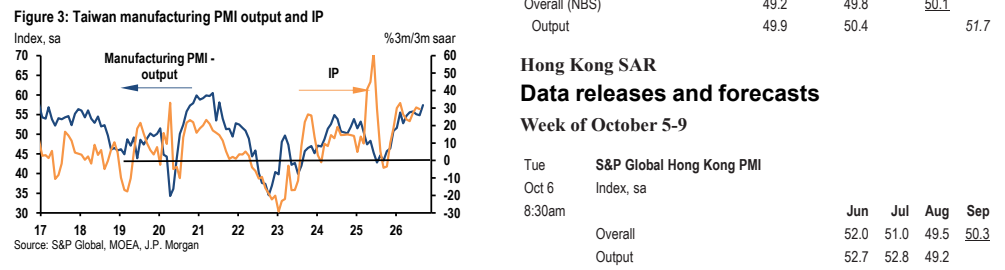
- 台湾9月制造业PMI跳升2.0点至56.7,为五年高位且高于预期;产出+2.6点至57.4、新订单+1.6点至57.8、新出口订单+1.4点至57.6;但供应链约束明显,供应商交货时间进一步恶化、积压订单维持高位,投入价格PMI延续上行,反映大宗商品和AI相关硬件价格上升。
- 台湾强劲的9月PMI强化了8月IP疲软可能只是暂时的判断:订单上升、积压高企和乐观情绪指向坚实的近期生产管线,AI投资周期似乎将延续至2027年及以后;但AI之外内需复苏渐进、对消费外溢有限,更高能源成本与实际收入增长放缓仍是风险。
- 货币总量方面(表格,bn yuan):9月新增贷款1047,同比增速4.8%;TSF流量3434,同比7.1%;M2同比7.6%。
- 香港9月S&P Global PMI回升至50.3(8月49.5);零售销售价值9月同比5.6%(8月7.0%),环比sa为2.0%。
- 下周数据焦点:10月6日香港PMI、10月7日中国外汇储备(9月3423 US$bn)与信贷、10月7日台湾CPI(9月同比2.4%)与贸易。
论述逻辑
- 9月PMI(NBS 50.1、RatingDog 52.1、建筑业PMI反弹至50.3)显示三季度末增长动能收在坚挺位置 → 但复苏仍主要出口主导,内需没有决定性转折 → 9月28日国务院会议升级政策紧迫性,要求加快财政执行并提供增量支持 → 定向PBOC资金、加快债券与政策性银行投放、首个首套房贷中央补贴随即落地 → 报告判断政策包应能缓冲增长但范围窄、依赖执行,能否提振信贷与住房需求待验证,关键看四季度财政支出与项目执行是否加快 → 工业利润增速放缓至4.2%、K形分化持续,印证复苏广度有限 → 台湾PMI 56.7创五年新高与AI投资周期支撑区域制造景气 → 以下周外汇储备、信贷、香港PMI、台湾CPI与贸易数据验证四季度动能。
关键展望
- 报告明确表示,定向宽松措施本身未必能重振信贷或住房需求,但释放决策层更强的稳增长意图;关键验证点是政策能否跟进更快的财政支出与项目执行,这可能进一步提振四季度动能并助力实现全年目标。
- 政策效果的检验标准是资金能否真正抵达投资与家庭需求;若达成,动能可能在四季度进一步走强。
- 工业利润未来几个月可能保持温和,油价上升利好能源生产商但拖累下游利润率,持续的AI需求与科技通胀周期应继续支撑科技制造利润。
- 台湾方面,AI投资周期似乎将延续至2027年及以后,新提出的财政支持应提供额外顺风,但更高能源成本与实际收入增长放缓是需监控的风险。
- 下周数据验证窗口:10月6日香港S&P Global PMI(9月50.3)、10月7日中国外汇储备(9月3423 US$bn)与信贷、10月7日台湾CPI(9月同比2.4%)与贸易。
推荐标的
- 本报告为宏观经济研究,未明确给出推荐标的、评级或目标价。
关键图表
图1. 台湾制造业PMI产出与工业生产