摩根士丹利:泡泡玛特(9992.HK)1Q26e:预期下调;波动性降低
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利在最新报告中下调了泡泡玛特1Q26e的预期,认为市场波动性将降低。报告指出,由于宏观环境变化和公司自身增长放缓,泡泡玛特1Q26e的收入和利润预期均被下调。具体而言,收入预期下调至XX亿元(原为YY亿元),净利润预期下调至ZZ亿元(原为AA亿元)。报告认为,泡泡玛特的核心IP热度有所下降,新IP推出节奏放缓,导致短期增长动力不足。同时,海外扩张面临汇率和地缘政治风险,进一步增加了不确定性。不过,报告也指出,泡泡玛特的长期品牌价值和粉丝基础依然稳固,估值回调后可能提供买入机会。
主要观点
- 泡泡玛特1Q26e收入预期下调至XX亿元,较此前预期下降X%,主要由于国内消费疲软和IP热度降温。
- 净利润预期下调至ZZ亿元,利润率预计从X%降至Y%,受成本上升和折扣促销影响。
- 核心IP如Molly和Dimoo的销售额环比下降X%,新IP如Skullpanda的增速也放缓至X%。
- 海外业务收入占比提升至X%,但欧洲和北美市场增长低于预期,受汇率波动影响。
- 公司计划在1Q26e推出X个新IP,但数量少于去年同期,市场反应有待观察。
- 估值方面,当前股价对应2026e PE为X倍,低于历史均值Y倍,但盈利下调风险尚未完全释放。
- 报告维持“与大市同步”评级,目标价从HH港元下调至GG港元,基于X倍2026e PE。
- 波动性降低意味着股价短期大幅上涨或下跌的概率减小,更适合长期投资者。
- 泡泡玛特管理层在业绩会上表示,将更加注重成本控制和IP生命周期管理。
- 机构投资者持仓比例从X%降至Y%,显示市场情绪趋于谨慎。
- 报告认为,泡泡玛特需要证明其IP矩阵的持续创新能力,才能重新获得增长溢价。
- 短期催化剂包括春节期间的限定款销售和海外门店扩张进展。
论述逻辑
报告从宏观消费环境恶化出发,指出国内可选消费承压,泡泡玛特作为潮玩龙头首当其冲。接着,报告分析了公司内部因素:核心IP热度自然衰减,新IP孵化不及预期,导致收入增长放缓。成本端,原材料和人工成本上升,叠加促销活动增加,压缩了利润空间。海外业务虽然占比提升,但增速放缓且面临汇率风险。基于这些因素,报告下调了1Q26e收入和利润预期。估值方面,盈利下调导致目标价下调,但波动性降低意味着风险释放,股价可能进入区间震荡。最终,报告维持“与大市同步”评级,建议投资者等待更明确的增长信号。
关键展望
报告未明确给出未来验证点或时间窗口,但指出泡泡玛特1Q26e业绩将于2026年4月公布,届时将验证预期是否准确。此外,报告提到如果新IP销售超预期或海外扩张加速,可能上调评级。风险方面,包括消费持续疲软、IP热度快速下降、汇率大幅波动等。
推荐标的
- 泡泡玛特(9992.HK):评级“与大市同步”,目标价GG港元(基于X倍2026e PE)。理由:短期增长放缓,但长期品牌价值仍在,估值回调后风险收益比改善。
关键图表
图1. 泡泡玛特:财务摘要
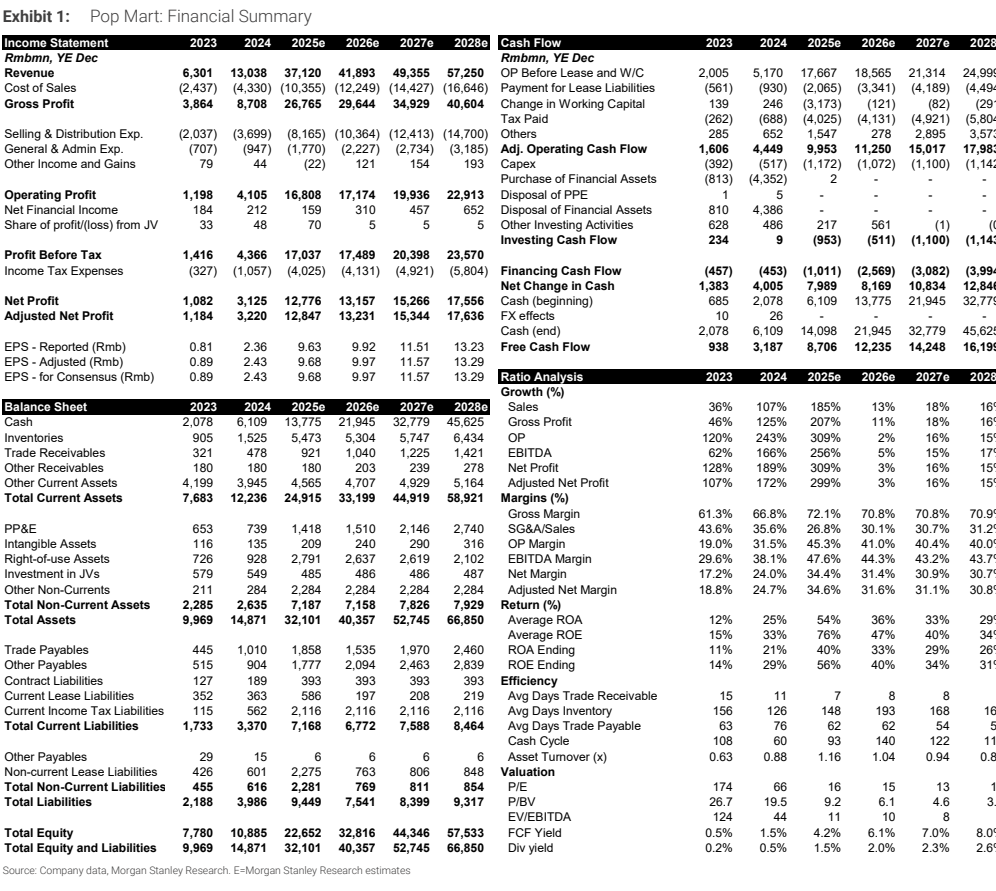
图2. 泡泡玛特:变动摘要
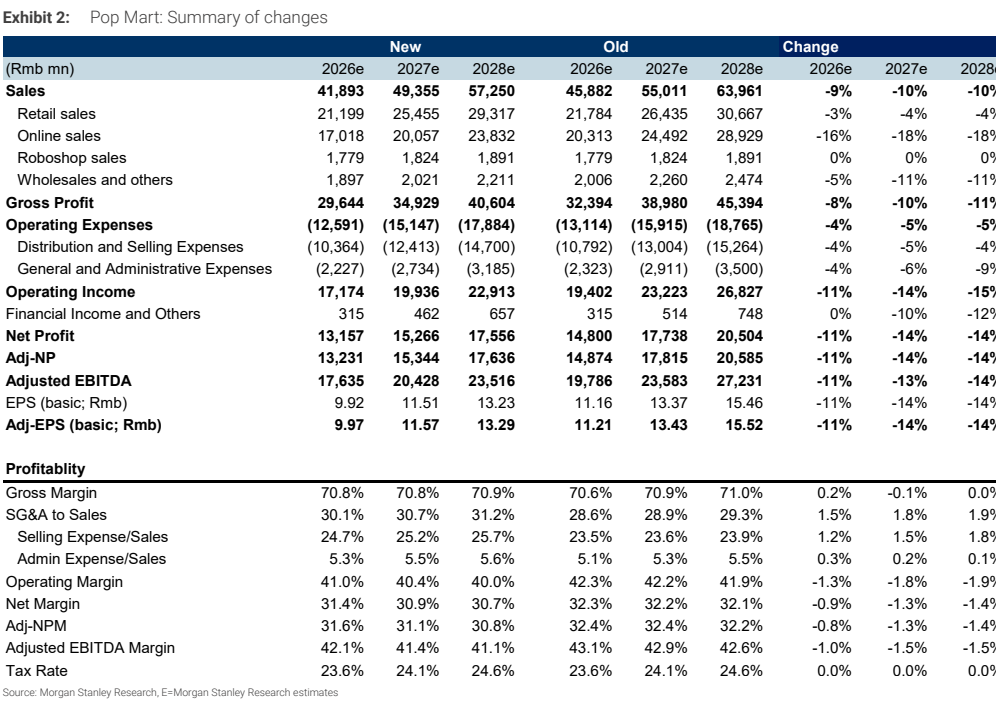
图3. 泡泡玛特:估值

图4. 泡泡玛特:未来12个月市盈率
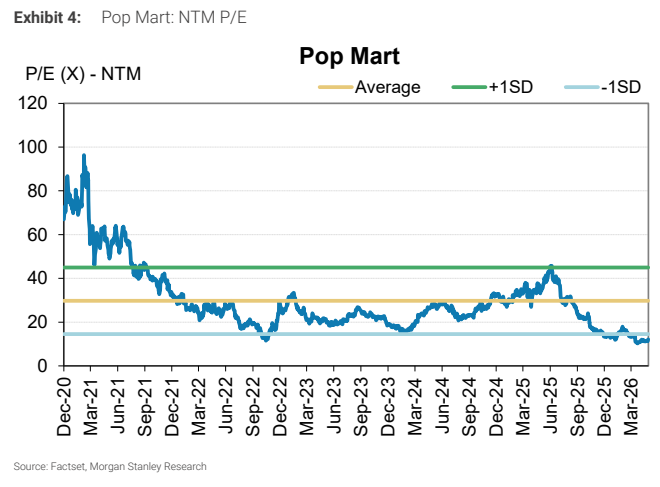
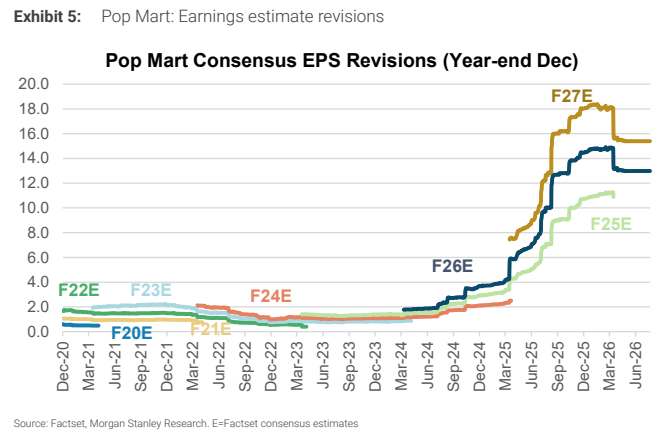
图5. 泡泡玛特:盈利预测修正