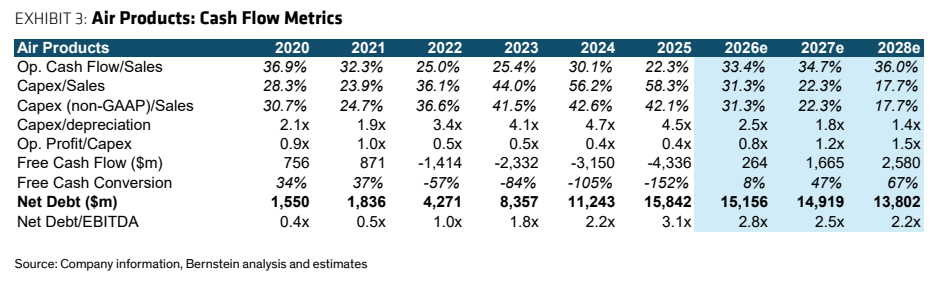伯恩斯坦 空气产品公司(APD.US):2026财年业绩展望关键主题
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦在空气产品公司(Air Products, APD.US)FY26 业绩发布前与管理层沟通后发布主题更新,维持 Outperform 评级与 373.00 美元目标价不变,较 2026 年 9 月 29 日收盘价 279.19 美元有 34% 上行空间,估值基于不变的 26x NTM P/E。 4QFY26/FY26 口径保持不变:除美洲现场制气与中国煤气化外,4Q26 销量预计继续低迷,但将被除氦外的强劲定价、项目爬坡(如 GCA)和持续的成本节约计划抵消,因此 FY26 盈利预测未作调整(调整后 EPS 13.45 美元、+11.4%)。 FY27 口径与伯恩斯坦 +HSD 调整后 EPS 增长预测一致(14.67 美元、+9.1%),核心驱动为生产率项目、约 2-3% 的爬坡贡献和除氦定价的延续,NEOM 在 FY27 仍预计无重大财务影响。 氦气整体中性,上半年受 2027 年 2 月到期的 NASA 合同拖累、随后恢复增长;销量环境难以判断,公司对美洲 HyCo 或受益于霍尔木兹海峡持续关闭的表述偏谨慎。 附录预测显示集团 FY27e 销售额 13,833.5 百万美元(+8.5%),自由现金流预计 2026e 转正至 264 百万美元、2028e 达 2,580 百万美元,净债务/EBITDA 从 2026e 的 2.8x 降至 2028e 的 2.2x。 主要风险是 NEOM 与路易斯安那蓝氢项目持续缺乏承购客户等超级项目挫折、净债务/EBITDA 超过 2.5x 引发的杠杆担忧,以及新管理层下 EPS 显著不及指引可能造成 >$10ps 的股价冲击。
主要观点
- 维持评级与目标价:Air Products 评级 Outperform,模型不作调整,目标价维持 373.00 美元(26x NTM P/E 不变),较 29 Sep 2026 收盘价 279.19 美元有 34% 上行空间。
- 4QFY26/FY26 口径不变:除美洲现场制气和中国煤气化外,4Q26 销量预计继续低迷,但被除氦外的强劲定价、项目爬坡(如 GCA)和持续成本节约计划抵消,FY26 预测未作调整。
- FY27 口径与伯恩斯坦 +HSD(高个位数)调整后 EPS 增长预测一致;NEOM 在 FY27 仍预计无重大财务影响。
- FY27 EPS 增长的三大支柱:1) 持续的生产率项目,2) 爬坡再带来约 2-3% 贡献,3) 除氦定价的延续。
- 氦气整体预计中性:上半年受 2027 年 2 月到期的 NASA 合同拖累而偏弱,之后恢复增长。
- 销量环境仍难判断,公司态度谨慎:美洲 HyCo 尤其可能受益于霍尔木兹海峡的持续关闭。
- 设备销售成本调整拖累减轻,但可能被气化资产的追赶效应抵消;股票回购仍是战略一部分,但取决于 FY27 表现,模型因此不变。
- 盈利预测与估值:调整后 EPS F25A 12.07、F26E 13.45、F27E 14.67 美元,对应调整后 P/E 23.1x/20.8x/19.0x;EBIT F26E 3,191 百万美元。
- 分区域 FY26e 销售额(Exhibit 2):美洲 5,413.6 百万美元(+5.6%)、亚洲 3,490.8 百万美元(+6.7%)、欧洲 3,186.6 百万美元(+6.8%);集团 FY26e 12,747.8 百万美元(+5.9%)、FY27e 13,833.5 百万美元(+8.5%)。
- 现金流拐点(Exhibit 3):自由现金流 2026e 转正至 264 百万美元、2027e 1,665 百万美元、2028e 2,580 百万美元;净债务/EBITDA 从 2026e 的 2.8x 降至 2028e 的 2.2x;Capex/Sales 从 31.3% 降至 17.7%。
- 风险提示:NEOM 与路易斯安那蓝氢项目市场开发不确定、持续缺乏承购客户等超级项目挫折可能重挫股价(如 2020/21 和 2023/24 所见);净债务/EBITDA 超过 2.5x,杠杆担忧或致股价冲击 >$10ps;2025 年 2 月上任的新 CEO 下若 EPS 显著不及指引,同样可能带来 >$10ps 的股价冲击。
论述逻辑
- 业绩发布前与管理层例行沟通(公司定期交流机制)→ 4Q26/FY26 口径不变:美洲现场制气与中国煤气化之外的销量依旧低迷,但被除氦强劲定价、项目爬坡(如 GCA)与成本节约计划对冲 → FY27 消息与 +HSD 调整后 EPS 增长一致,由生产率项目、约 2-3% 爬坡贡献、除氦定价三大支柱支撑,NEOM 在 FY27 无重大财务影响、氦气全年中性(NASA 合同 2027 年 2 月到期前后先弱后强)→ 销量能见度低且公司态度谨慎(美洲 HyCo 或受益霍尔木兹海峡关闭),设备销售成本调整与气化追赶效应大体相抵 → 因此伯恩斯坦对 FY26 预测和模型均不作调整 → 以 c.26x NTM26E P/E 的既有估值倍数得出 373 美元目标价,维持 Outperform,隐含 34% 上行空间。
关键展望
- FY26 业绩即将发布,是本报告的直接验证点;伯恩斯坦 FY26E 调整后 EPS 为 13.45 美元(+11.4%),其中 4Q26e 摊薄 EPS 3.61 美元(+16.9%)。
- NASA 合同 2027 年 2 月到期是明确时间点:氦气上半年承压、之后恢复增长,全年整体中性。
- NEOM 在 FY27 仍预计无重大财务影响。
- 股票回购仍是战略一部分,但取决于 FY27 业绩表现。
- 中期预测:FY27E/FY28E 调整后 EPS 14.67/16.00 美元(+9.1%/+9.0%);DPS 预测 FY26E/FY27E/FY28E 为 7.24/7.35/7.50 美元。
- 主要风险与验证点:NEOM 与路易斯安那蓝氢的承购客户和监管环境、净债务/EBITDA 超 2.5x 的杠杆担忧、以及 EPS 显著不及指引,任何新的挫折都可能对股价产生重大影响(股价冲击 >$10ps)。
推荐标的
- Air Products & Chemicals Inc(APD US):Outperform,目标价 373.00 美元,29 Sep 2026 收盘价 279.19 美元,上行空间 34%;理由:FY26 口径不变、FY27 有望实现 +HSD 调整后 EPS 增长,按不变的 26x NTM P/E 估值。
- Linde 与 Air Liquide 仅出现在伯恩斯坦美国化工团队的既往报告列表中,本报告未对其给出评级或目标价。
关键图表
图1. 空气产品公司:损益表摘要
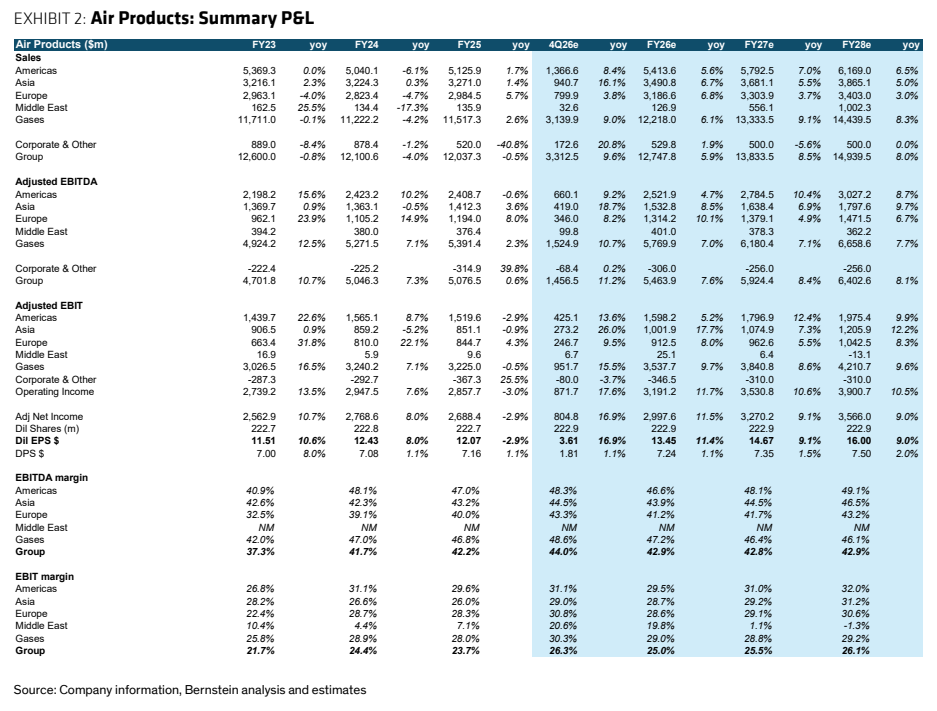
图2. 空气产品公司:现金流指标