高盛 27 财年第二季度前瞻:关注潜在分配变化的影响
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛发布印度寿险行业 27 财年第二季度前瞻报告,指出行业在 7-8 月实现 16% 的 APE 同比增长,显示储蓄环境正常化。 报告下调了 27-29 财年 EPS 预测至多 4%,并相应调整了目标价(降幅 3%-8%)。 分析师重点关注保险分销政策调整的影响、储蓄环境趋势、非挂钩产品动态及 GST 逆风缓解后的利润率表现。 尽管市场波动可能抑制 ULIP 需求,但保障型产品仍保持强劲势头。
主要观点
- 印度寿险行业 7-8 月 APE 同比增长 16%,高于 2026 财年的 11%。
- 高盛下调 27-29 财年 EPS 预测至多 4%,导致目标价下调 3%-8%。
- 预计印度央行在 2026 财年第四季度加息 50bps,并在 2027 财年上半年再加息 50bps。
- 保障型产品需求在 GST 税率下调后持续保持活跃。
- 预计 IPRU 和 LIC 将实现健康的 VNB 增长,而 HDFL 和 SBIL 仍在消化 GST 逆风影响。
- HDFC Life 和 SBI Life 的估值处于历史估值下方 1.5 个标准差。
论述逻辑
- 行业储蓄环境正常化(中东冲突缓解)→ 推动 APE 增长 → 市场波动与利率环境影响产品组合(ULIP 需求受抑,非挂钩产品客户观望)→ 监管层拟调整分销经济性(EoM)→ 机构下调 EPS 预测以反映最新利润率假设 → 维持对龙头险企的买入评级。
关键展望
- 关注 IRDA 关于重新校准保险分销经济性的草案及其对佣金上限和渠道组合的影响。
- 关注 2027 财年下半年 GST 逆风缓解后的利润率发展。
推荐标的
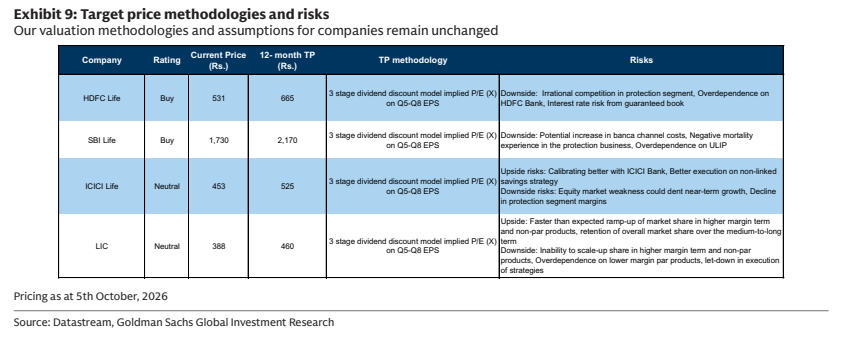
- HDFC Life:买入评级,目标价 665 卢比。
- SBI Life:买入评级,目标价 2,170 卢比。
- ICICI Life:中性评级,目标价 525 卢比。
- LIC:中性评级,目标价 460 卢比。
关键图表
图1. LIC和IPRU预计将录得健康的新业务价值(VNB)增长
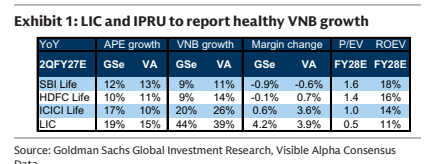
图2. 我们预计HDFL本季度表现平稳,但仍慢于行业增速 HDFC Life 27财年二季度预期
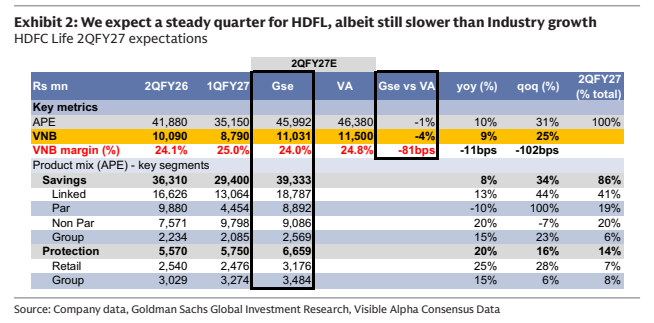
图3. 我们预计SBIL将录得健康的营收,尽管商品服务税(GST)逆风将产生影响 SBI Life 27财年二季度预期
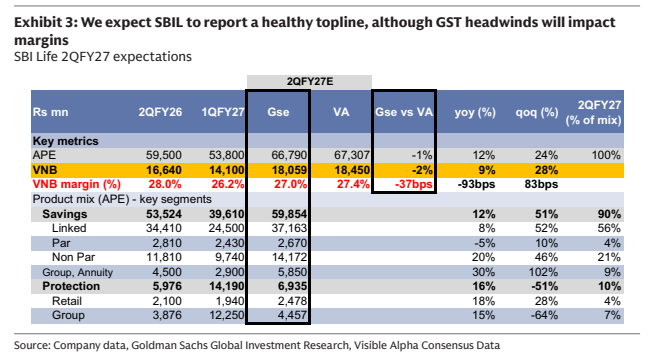
图4. 我们预计IPRU的新业务价值将增长20% ICICI Life 27财年二季度预期
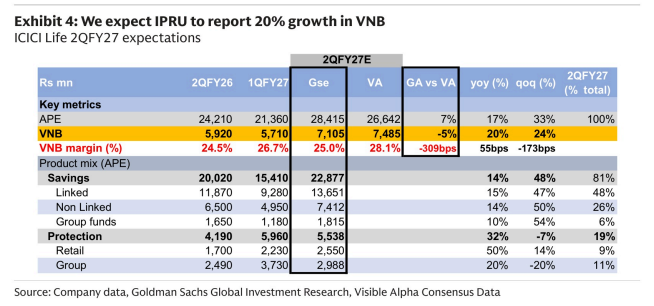
图5. 我们预计LIC在产品组合改善的推动下将录得稳健的新业务价值增长 LIC 27财年二季度预期
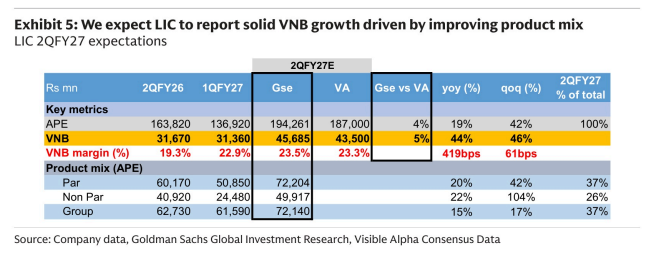
图6. 我们微调了营收预期 APE变动汇总
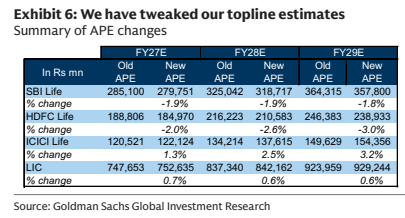
图7. 我们将新业务价值预期调整至-3%至+1%区间 新业务价值变动汇总
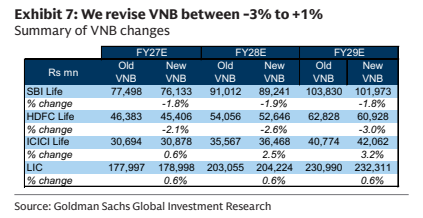
图8. 我们将覆盖公司的每股收益(EPS)预期最多下调4%,这带动了我们的目标价(TP)调整
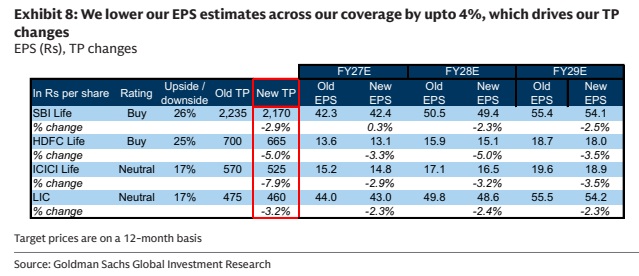
图9. 目标价方法与风险 我们对各公司的估值方法与假设保持不变