德意志银行中国宏观:通胀监测:PPI传导持续,CPI指向需求疲软
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
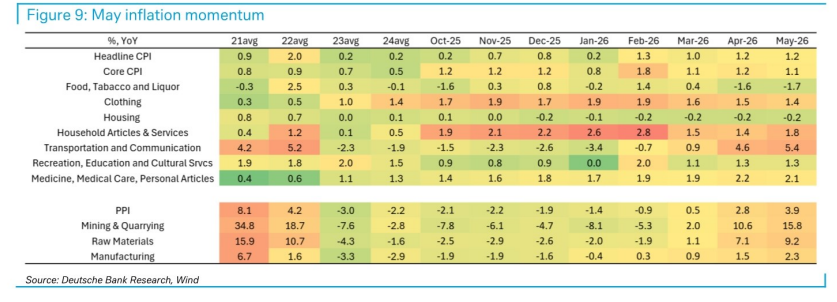
报告指出,中国PPI同比降幅收窄,但CPI同比涨幅回落,显示需求端疲软。PPI传导效应持续,但下游需求不足制约价格回升。预计短期内通胀压力有限,政策可能维持宽松。
主要观点
- PPI同比降幅收窄,但环比仍为负,显示工业品价格回升缓慢。
- CPI同比涨幅回落,核心CPI走弱,反映消费需求疲软。
- PPI向CPI的传导仍在进行,但下游行业涨价能力有限。
- 食品价格下跌是CPI回落的主要拖累因素。
- 非食品价格涨幅收窄,服务价格温和上涨。
- 工业生产者购进价格指数同比降幅收窄,但环比仍下降。
- 预计未来几个月PPI同比可能继续改善,但幅度有限。
- CPI同比可能维持低位,需求不足是主要制约。
- 货币政策可能保持宽松,以支持经济复苏。
- 财政政策需进一步发力,提振内需。
论述逻辑
从PPI和CPI数据出发 → PPI降幅收窄但环比仍负,显示工业品价格回升缓慢 → CPI涨幅回落,核心CPI走弱,反映需求疲软 → PPI传导持续但下游涨价能力有限 → 结论:通胀压力不大,政策需继续宽松。
关键展望
报告未明确给出未来验证点、时间窗口或价格/评级/风险。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. PPI再通胀符合我们的预测

图2. 能源价格上涨的传导

图3. CPI同比持平于1.2%,核心CPI回落
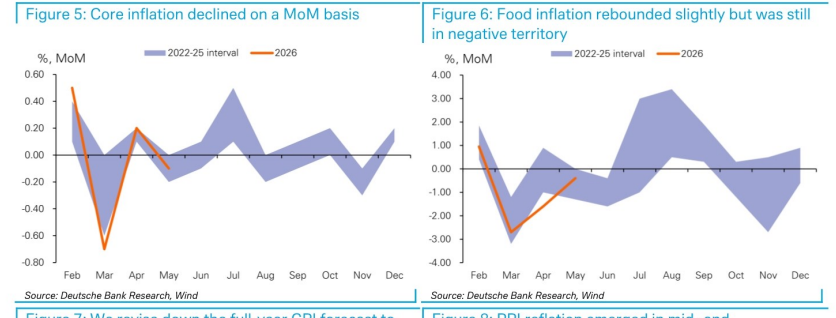
图4. 能源价格上涨继续支撑

图5. 核心通胀环比下降