天风证券 硼钠硼钾格局生变,或利好公司中间体&动保业务
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国邦医药作为全球最大的硼氢化钠生产商,近期受益于硼氢化物订单增加及价格上涨,行业供给趋紧态势明显。 随着《新化学物质环境管理登记办法》生效,行业合规门槛提升,进一步巩固了公司规模优势。 同时,作为氟苯尼考的关键原料,硼氢化物价格上涨有望带动氟苯尼考价格复苏,改善公司动保业务盈利。 尽管下调了2026-2028年业绩预测,但分析师仍看好公司中间体与动保业务的量价齐升逻辑,维持“买入”评级。
主要观点
- 国邦医药是全球最大的硼氢化钠生产商,2022年全球市占率约45.2%。
- 硼氢化钠与硼氢化钾订单增加,价格已出现上涨。
- 环保政策趋严,行业合规成本上升,利好规模化企业。
- 氟苯尼考价格处于历史低位,行业集中度持续提升。
- 公司氟苯尼考出货量在2025年突破4000吨。
- 下调2026-2028年营业收入及归母净利润预测。
论述逻辑
- 行业供给收缩与合规门槛提升 -> 硼氢化物价格上涨 -> 氟苯尼考生产成本支撑与价格复苏 -> 动保业务盈利改善 -> 公司业绩稳健增长。
关键展望
- 预计4季度硼氢化物市场保持供应趋紧,价格有进一步上涨空间。
- 对4季度氟苯尼考景气度持乐观态度。
推荐标的
- 国邦医药(605507):维持“买入”评级,目标价22.87元。
关键图表
图1. 常用还原剂及其特点
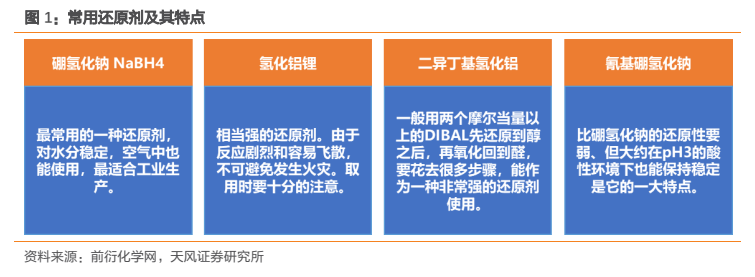
图2. 硼氢化钠及硼氢化钾合成路线(国邦医药)
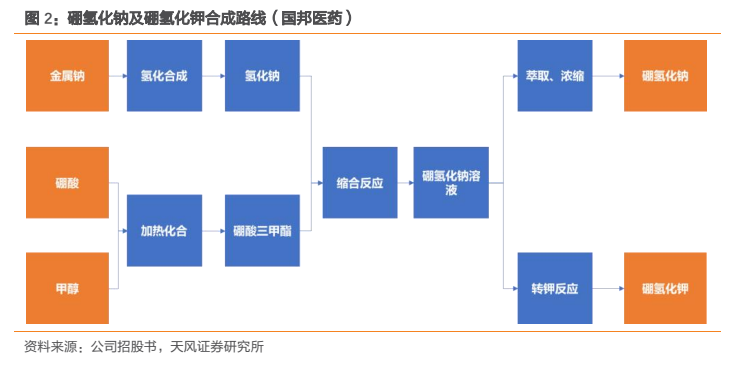
图3. 2022 年硼氢化钠全球竞争格局

图4. 2021-2024 年 9 月氟苯尼考价格走势(元/千克)
