摩根大通 钻石能源与毒蛇能源26年第三季度业绩前瞻:执行列车全速前进;预计运营符合预期,财务表现有上行空间
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通预计钻石能源(Diamondback Energy)在 2026 年第三季度将展现强劲的执行力与稳健的井生产趋势。 分析师预测其第三季度每股收益(EPS)为 5.82 美元,每股现金流(CFPS)为 11.16 美元,分别较华尔街预期高出 9% 和 4%。 公司第三季度石油产量预计为 525.2 MBo/d,符合华尔街预期,并处于公司 517-527 MBo/d 指引区间的中点。 摩根大通维持对钻石能源和毒蛇能源的“增持”(Overweight)评级,并上调了目标价。
主要观点
- 钻石能源第三季度 EPS 和 CFPS 预测值分别为 5.82 美元和 11.16 美元,高于华尔街预期的 5.32 美元和 10.70 美元。
- 第三季度 EBITDAX 预计为 36.32 亿美元,较华尔街预期的 33.81 亿美元有 7% 的上行空间。
- 预计第三季度石油产量为 525.2 MBo/d,符合华尔街预期。
- 公司在二叠纪盆地的油田服务(OFS)定价未见显著上涨,仅柴油、化学品和 OCTG 等耗材成本有所变动。
- 预计 2026 年全年石油产量为 524.8 MBo/d,2026 年全年资本支出约为 39.5 亿美元。
- Barnett 项目预计在 2027 年增产至约 100 口井(2026 年约为 30 口井)。
- 维持 2027 年资本支出预测,以支持华尔街约 535 MBo/d 的石油产量预测。
论述逻辑
- 强劲的执行力与井生产趋势 -> 财务表现上行(EPS/CFPS/EBITDAX 超预期) -> 资本配置(回购)与 Barnett 项目扩张 -> 维持增持评级并上调目标价。
关键展望
- 预计 2027 年石油产量为 534 MBo/d,总产量为 1,024 MBoe/d,资本支出为 42.1 亿美元。
- 钻石能源 2026 年全年自由现金流(FCF)预计为 86 亿美元,FCF 收益率约为 15%。
推荐标的
- 钻石能源(FANG US):评级“增持”(Overweight),目标价上调至 253 美元(原为 233 美元)。
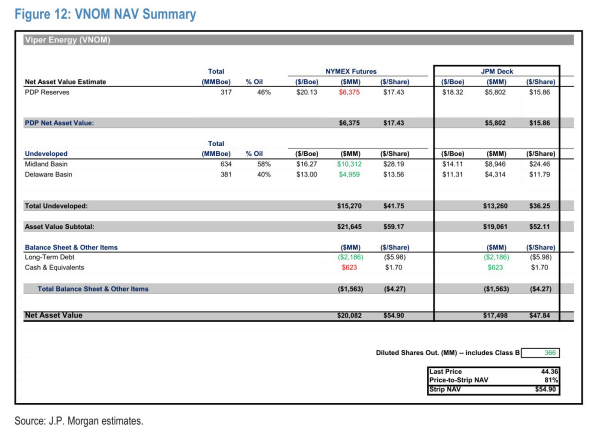
- 毒蛇能源(VNOM US):评级“增持”(Overweight),目标价上调至 55 美元(原为 52 美元)。
关键图表
图1. FANG米德兰盆地石油累计产量
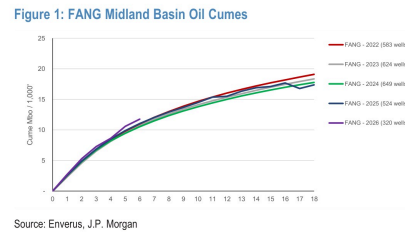
图2. FANG米德兰盆地总累计产量
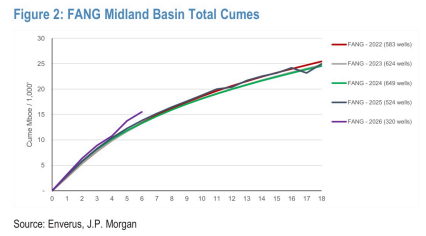
图3. FANG特拉华盆地石油累计产量
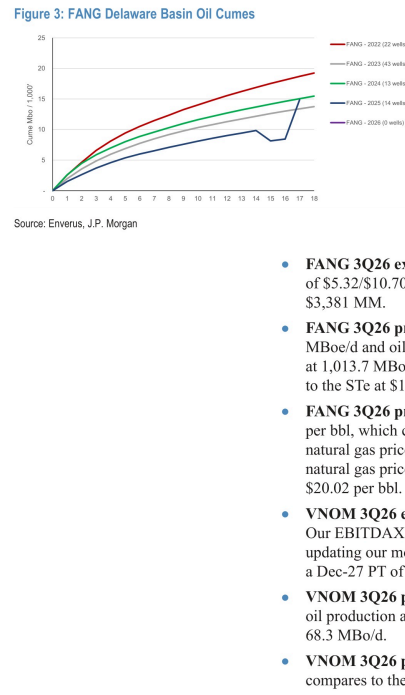
图4. FANG运营摘要
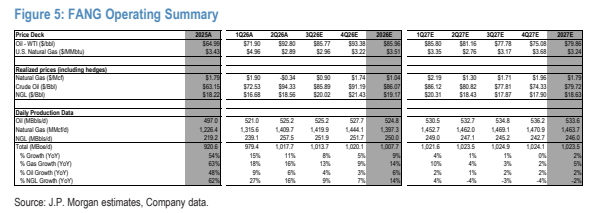
图5. FANG简明损益表
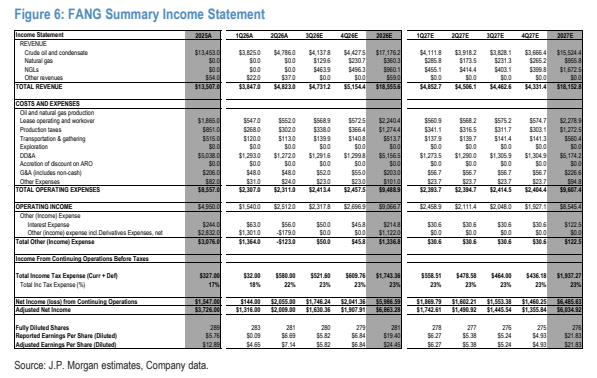
图6. FANG简明现金流量表及资产负债表
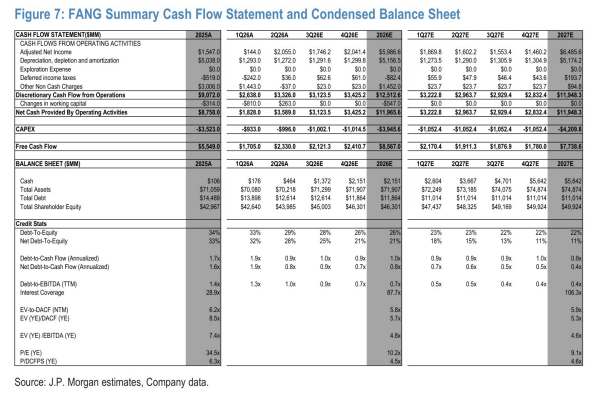
图7. FANG净资产价值(NAV)摘要
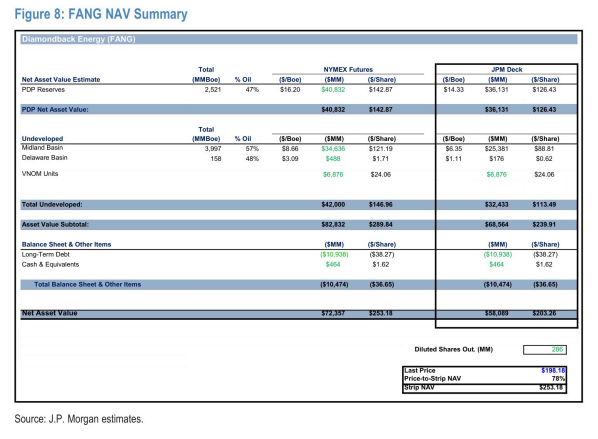
图8. VNOM运营摘要
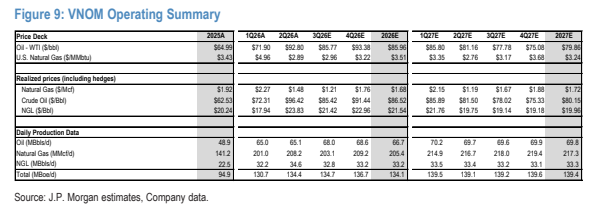
图9. VNOM简明损益表
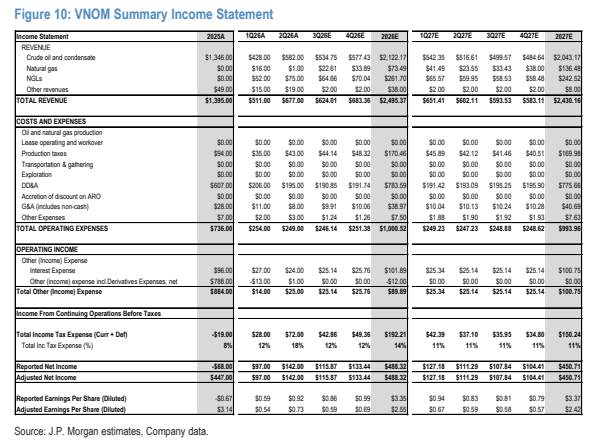
图10. VNOM简明现金流量表及资产负债表
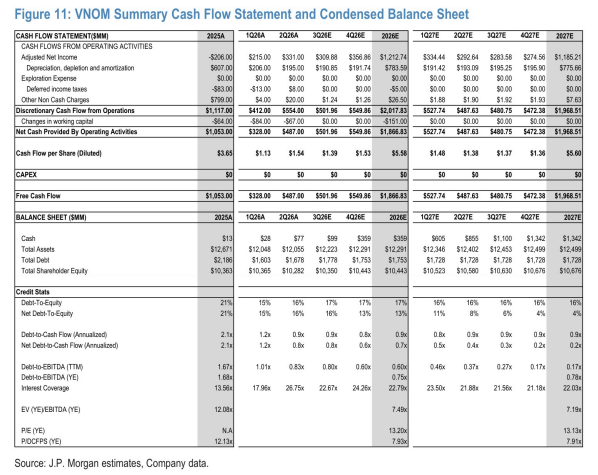
图11. VNOM净资产价值(NAV)摘要