巴克莱 阿特拉斯·科普柯增值税:强劲的增长投资逻辑尚未结束,尽管预期定位可能很重要
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
巴克莱维持对 Atlas Copco(ATCOA)与 VAT Group 的增持(OW)评级,并将目标价分别上调至 SEK230(原 SEK220)与 CHF860(原 CHF780),欧洲资本品行业观点维持中性。 2Q 业绩后半导体厂商资本开支预估继续上调,北欧实地交流也未显示产能扩建放缓迹象。 巴克莱半导体团队将 2027E WFE 上调至 $220B(原 $210B)并新引入 2028E WFE $265B,对应 2028E 同比增长约 21%、2025-28 年 CAGR 33.5%,增量资本开支来自 TSMC、SK Hynix、Samsung 及 Terafab 一期。 基于真空强度框架,真空产品需求 2025-28 年 CAGR 达 45.5%、约为 WFE 增速的 1.4 倍;据此巴克莱上调两公司预测,FY27 关键指标高出彭博一致预期中高个位数(ATCOA FY27 总订单预估高出一致预期 6%,VAT FY27 总销售额预估高出 9%)。 短期看 3Q26 未必有明显超预期空间:ATCOA 有机订单增速预估约 19%(一致预期约 18%),EBIT 利润率 21.4%、低于一致预期约 20bps;VAT 订单预估 CHF495m、同比增约 108%,收入 CHF379m、同比增约 47%。 报告提示仓位与预期是关键变量:ATCOA 是投资者普遍持仓、门槛很高,若 3Q26 未大幅超预期或利润率不及预期,股价可能走弱,但巴克莱视之为买入机会;VAT 则取决于投资者在 AI 进展担忧下是否愿意超配半导体。 增长故事尚未结束:FY27 订单将受更强 WFE(ATCOA 还包括能效驱动的压缩机更换与能源资本开支)支撑,而中国设备整体本土化率虽升至 2Q26 的 27%,巴克莱预估仍仅基于西方供应商可及市场、存在潜在上修空间。
主要观点
- 维持 ATCOA 与 VAT 增持(OW)评级不变;稳健的半导体产能扩建支撑积极立场,并因新的 WFE 预估上调盈利预测
- 目标价双双上调:ATCOA 至 SEK230(原 SEK220,+5%),VAT 至 CHF860(原 CHF780,+10%);EPS 上调方面 ATCOA FY27 EPS 由 7.23 升至 7.59(+5%),VAT FY27 EPS 由 16.72 升至 18.40(+10%)
- 半导体厂商资本开支预估在 2Q 业绩后继续上升;巴克莱北欧调研中暴露于半导体终端市场的企业未见产能扩建放缓迹象,图3 资本开支检核显示 2026 年 DD 强劲增长并延续至 2027 年
- 半导体团队上调 2027E WFE 至 $220B(原 $210B),并新引入 2028E WFE $265B 预估,受 TSMC、SK Hynix、Samsung 增量资本开支及 Terafab 一期支撑;2028E WFE 同比增长约 21%,2025-28 CAGR 为 33.5%
- 沿用真空需求框架(对先进制程逻辑/DRAM/NAND 相对成熟制程加成、并计入先进逻辑每年真空强度提升),推导出真空产品需求 2025-28 年 CAGR 为 45.5%,相当于 WFE 增速的 1.4 倍;图2 中需求同比增速 2026E/2027E/2028E 分别为 60.0%、45.7%、32.1%
- 中国半导体设备本土化率持续抬升:整体本土化率由 2017 年的 4% 升至 2025 年的 21%、1Q26 的 25%、2Q26 的 27%,其中刻蚀设备 2Q26 达 41%、CMP 2Q26 为 49%;巴克莱 WFE 预估仅基于西方供应商在中国市场的可及市场而非整体 WFE,对公司面向国内客户的部分仍留有潜在上行空间
- 3Q26 预览(ATCOA):有机订单增速预估约 19%(CT 约 10%、VT 约 55%),高于彭博一致预期约 18%;OSG 预估约 9.6%(一致预期 9.7%);集团 EBIT 利润率预估 21.4%、低于一致预期约 20bps,因扩产投入,部分被汇率利好抵消;整体订单/收入/EBIT 分别高出一致预期约 3%/1%/0%
- 3Q26E 预览(VAT):订单预估 CHF495m(高出一致预期约 1%),环比大致持平、同比增约 108%;收入预估 CHF379m(在 CHF355-385m 指引区间内、高出一致预期约 1%),同比增约 47%、环比增约 30%
- 仓位是近期关键变量:ATCOA 是投资者普遍持仓、预期门槛很高,若 3Q26 业绩未显著超预期或利润率不及预期,不排除股价走弱,但巴克莱认为这将构成机会;VAT 的问题在于投资者是否愿意在 AI 进展速度担忧升温背景下超配半导体
- 故事未完:ATCOA 股价与订单金额走势较一致、与订单同比变化相关性较低,只要订单继续增长(VT 受益 FY27-28 更强 WFE,CT 受益能效需求驱动的压缩机更换与能源资本开支),股价就有望继续表现;VAT 历史上随订单同比增速见顶,但本轮因 FY27-28 WFE 更强,订单水平有望在同比增速正常化的同时继续上升
- FY27 关键指标高出彭博一致预期中高个位数:ATCOA FY27 总订单预估 225,739 SEKm(高出 6%)、总收入 215,350 SEKm(高出 4%);VAT FY27 总订单 2,242 CHFm(高出 5%)、总销售额 2,035 CHFm(高出 9%)、订单同比增速预估 21.1%(一致预期 15.1%)
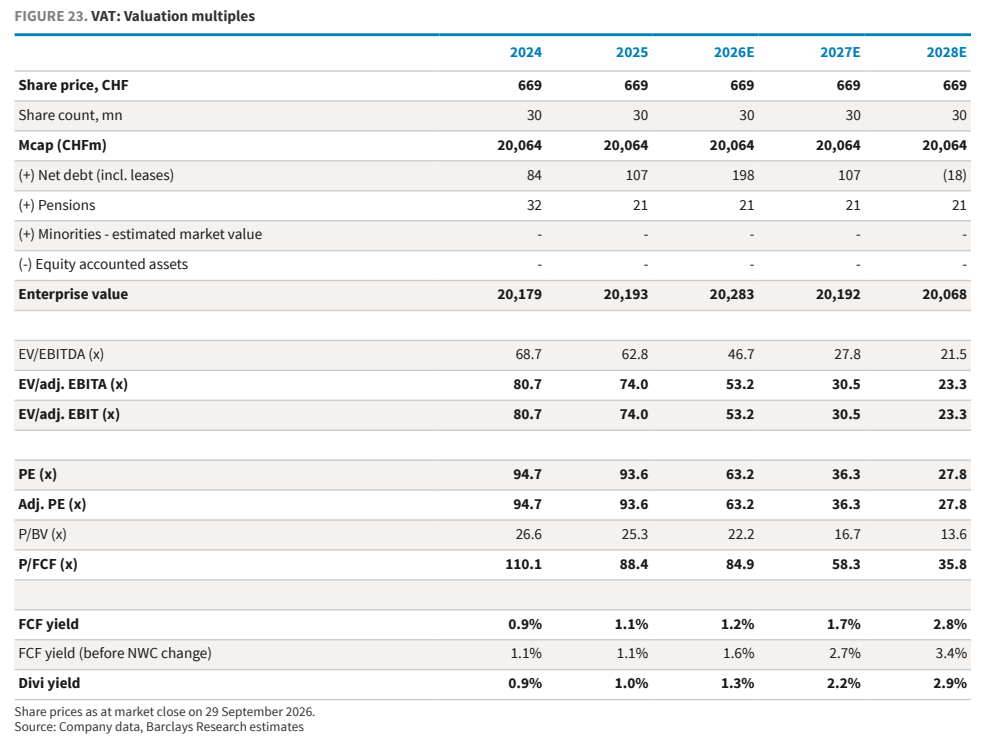
- 估值方法:ATCOA 采用 DCF(WACC 6.9%、永续增长率 3.0%、每股公允价值 SEK230),对应 23.5x 2027E EV/EBIT、约高于历史均值 1 个标准差;VAT 采用 39x 目标 EV/EBITA(2027E EBITA 661 CHFm、隐含 EV 25,797 CHFm),同样约高于历史均值 1 个标准差
论述逻辑
- 半导体客户 2Q 后资本开支预估继续上调 + 北欧调研未见产能扩建放缓(图3:2026 年 DD 强劲增长延续至 2027 年)→ 半导体团队上调 2027E WFE 至 $220B、新引入 2028E $265B(2025-28 CAGR 33.5%,受 TSMC/SK Hynix/Samsung 及 Terafab 一期支撑)→ 按真空强度框架推导真空产品需求 2025-28 CAGR 45.5%、为 WFE 增速的 1.4 倍 → 上调 ATCOA/VAT 盈利预测,FY27 关键指标高出一致预期中高个位数 → 目标价上调至 SEK230 / CHF860、维持 OW;中国本土化率升至 27% 但预估仅基于西方供应商可及市场,构成潜在上行 → 但 3Q26 短期缺乏明显超预期空间(ATCOA EBIT 利润率预估低于一致预期 20bps)且 ATCOA 持仓拥挤、门槛很高 → 结论:若业绩不及预期引发股价走弱即为买点,因 FY27 订单将由更强 WFE 与压缩机需求支撑,增长故事尚未结束
关键展望
- 3Q26 验证点:ATCOA 有机订单增速预估约 19%(一致预期约 18%)、EBIT 利润率 21.4%(低于一致预期约 20bps);若业绩未大幅超预期或利润率不及预期,不排除股价走弱,但巴克莱视其为机会
- FY27 订单支撑因素:更强的 WFE(以及 ATCOA 的压缩机需求)将支撑 FY27 订单水平,这是历史上驱动股价的因素,叠加 FY27 一致预期仍有上修潜力
- WFE 前瞻:2028E WFE $265B、同比增长约 21%,2025-28 CAGR 33.5%;真空产品需求 2025-28 CAGR 45.5%
- ATCOA 风险因素:上行——压缩机部门跑赢宏观、半导体投资快于预期爬坡;下行——汽车资本开支更大幅度下滑、半导体投资周期爬坡放缓
- VAT 估值锚:39x 2027E EV/adj. EBITA、约高于历史均值 1 个标准差,以捕捉行业上行周期;ATCOA 股价若走弱视为机会(其 upside case 为 SEK309、downside case 为 SEK179)
推荐标的
- Atlas Copco AB(ATCOa.ST):OW(维持),目标价 SEK230(原 SEK220,+5%),现价 SEK203.60(28-Sep-2026);DCF 估值(WACC 6.9%、永续增长 3.0%),对应 23.5x 2027E EV/EBIT;理由:两年有机销售增长受限后重新加速(压缩机约占 EBIT 53%、真空约占 20%)驱动重估
- VAT Group(VACN.S):OW(维持),目标价 CHF860(原 CHF780,+10%),现价 CHF654.00(28-Sep-2026);基于 39x 目标 EV/EBITA(2027E EBITA 661 CHFm);理由:半导体上行周期未结束
- 行业观点:欧洲资本品(European Capital Goods)维持 NEUTRAL
关键图表
图1. 随着技术演进,WFE增长如何驱动真空产品需求?
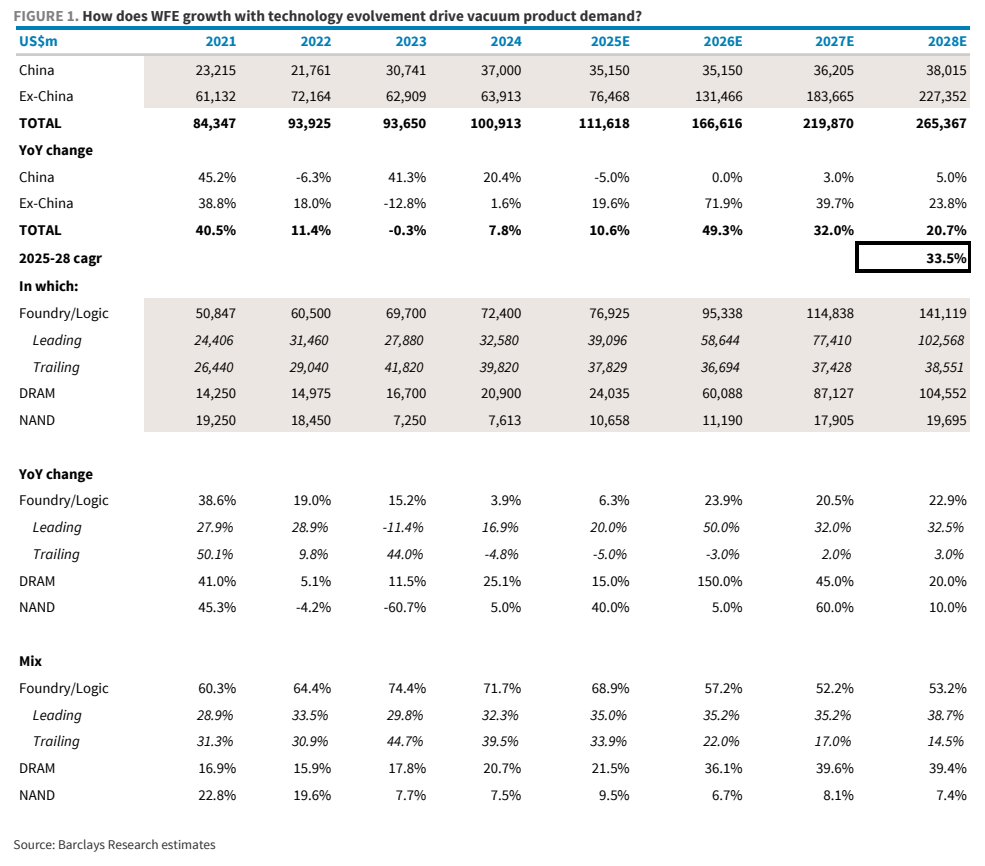
图2. 我们的半导体资本开支跟踪:2026年双位数强劲增长,并在2027年延续
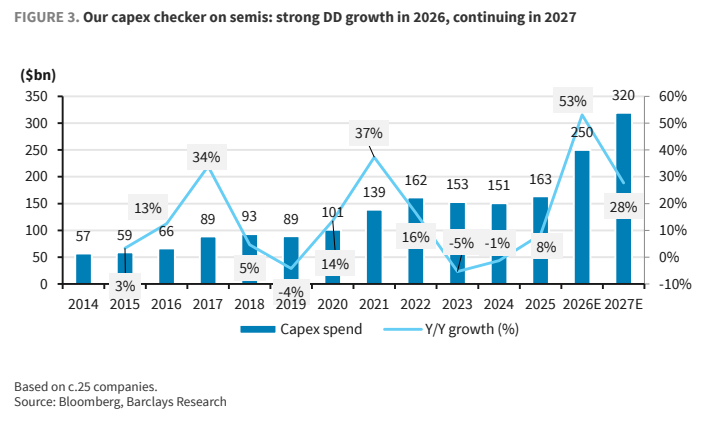
图3. 中国半导体设备本土化水平
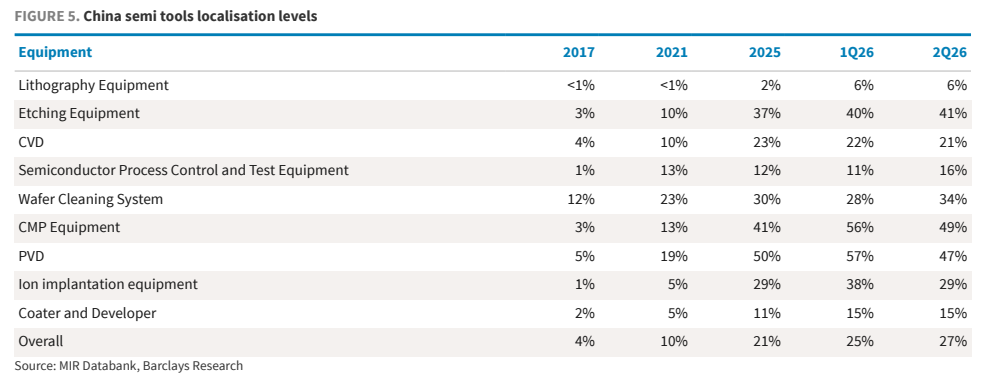
图4. ATCOA——股价与订单金额对比
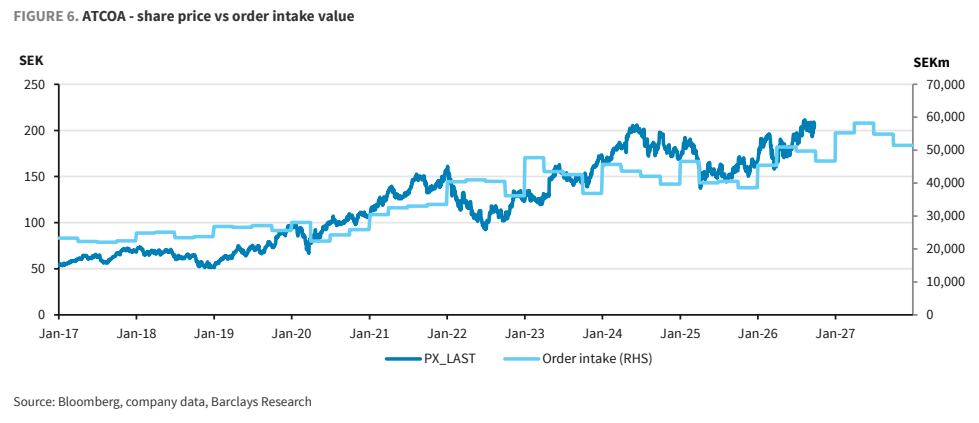
图5. ATCOA——股价与订单有机同比对比
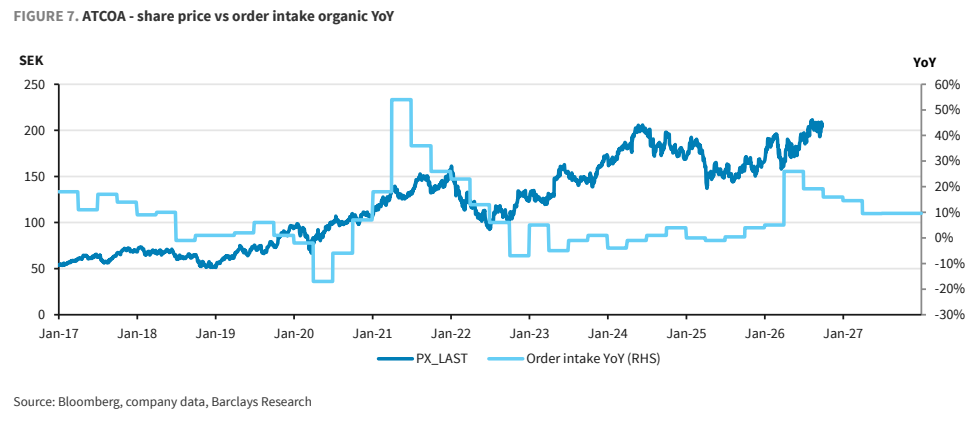
图6. ATCOA:巴克莱预测 vs 市场一致预期
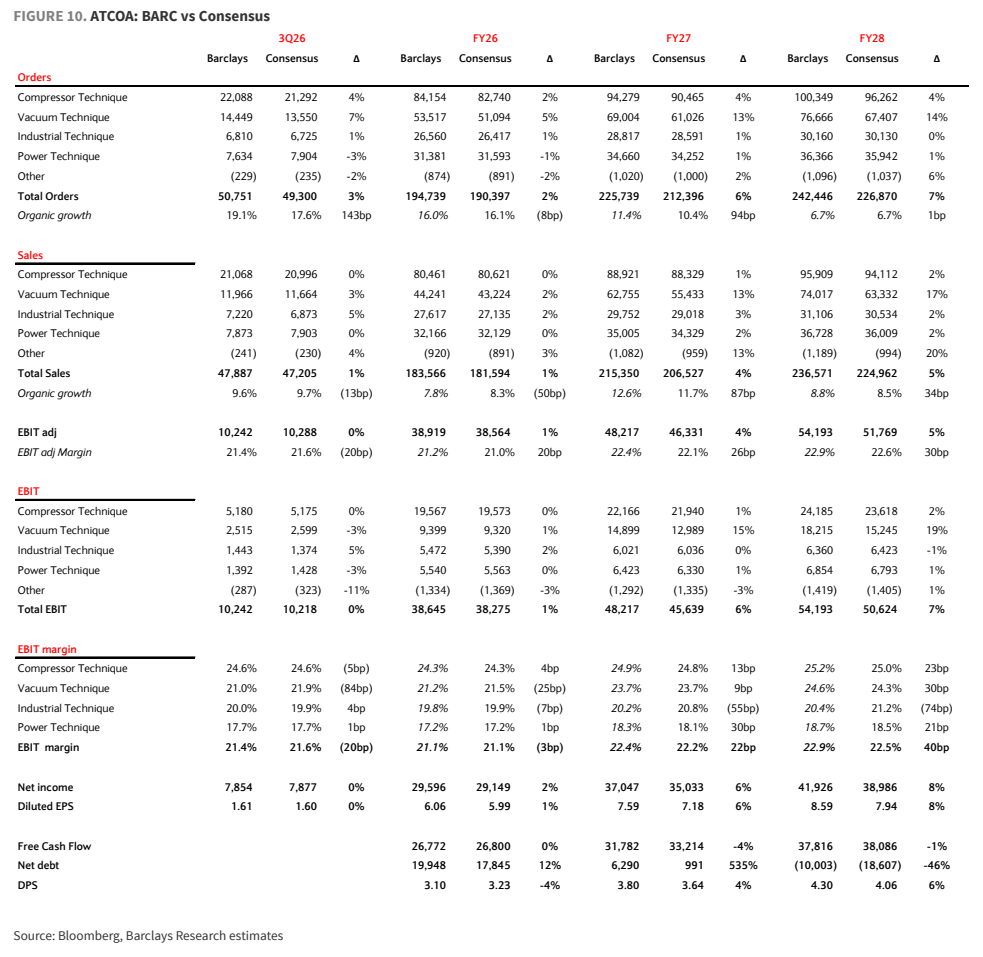
图7. VAT:巴克莱预测 vs 市场一致预期
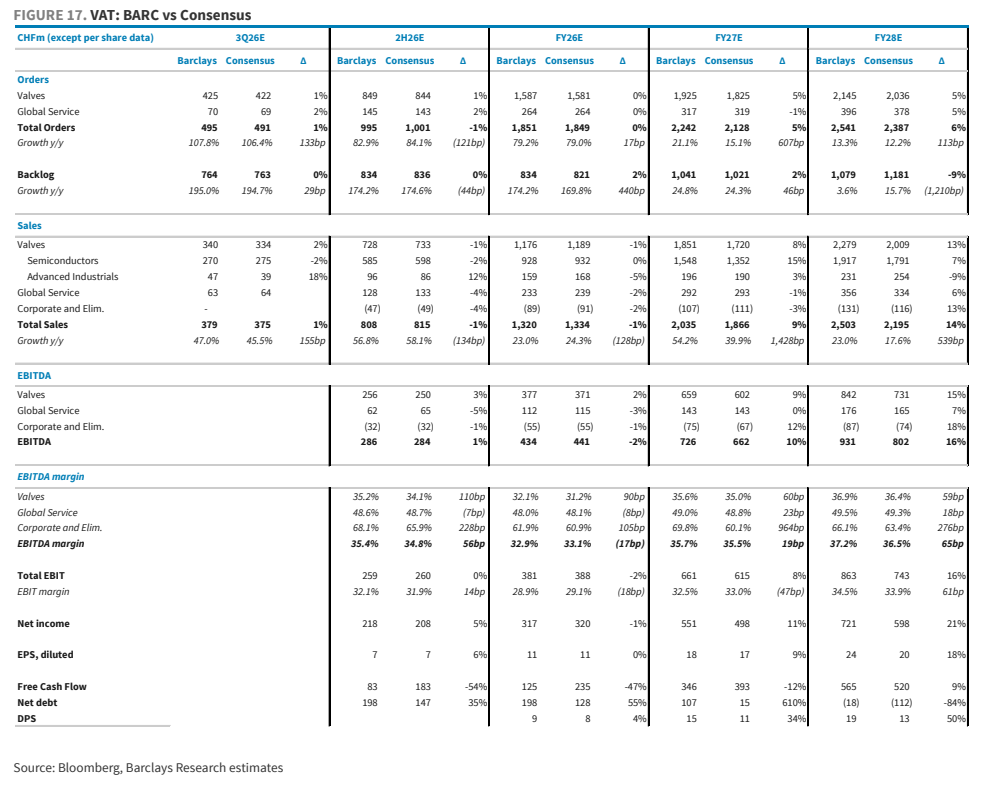
图8. VAT:目标价推导
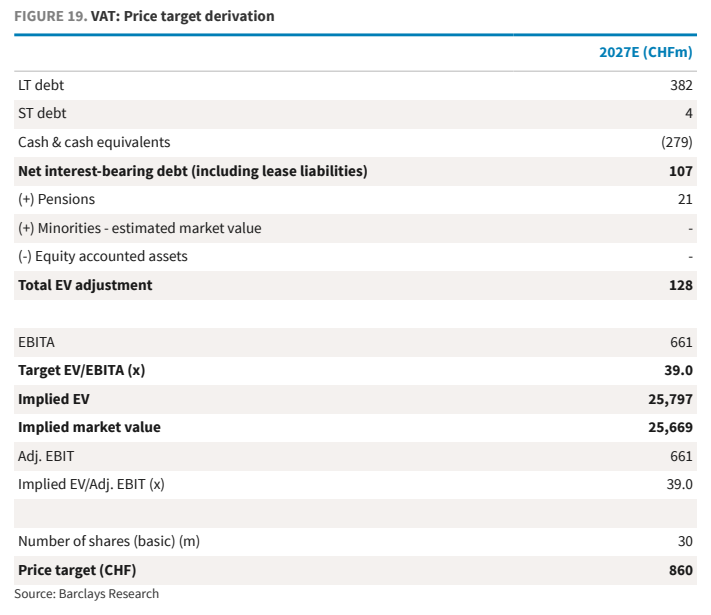
图9. VAT:利润表
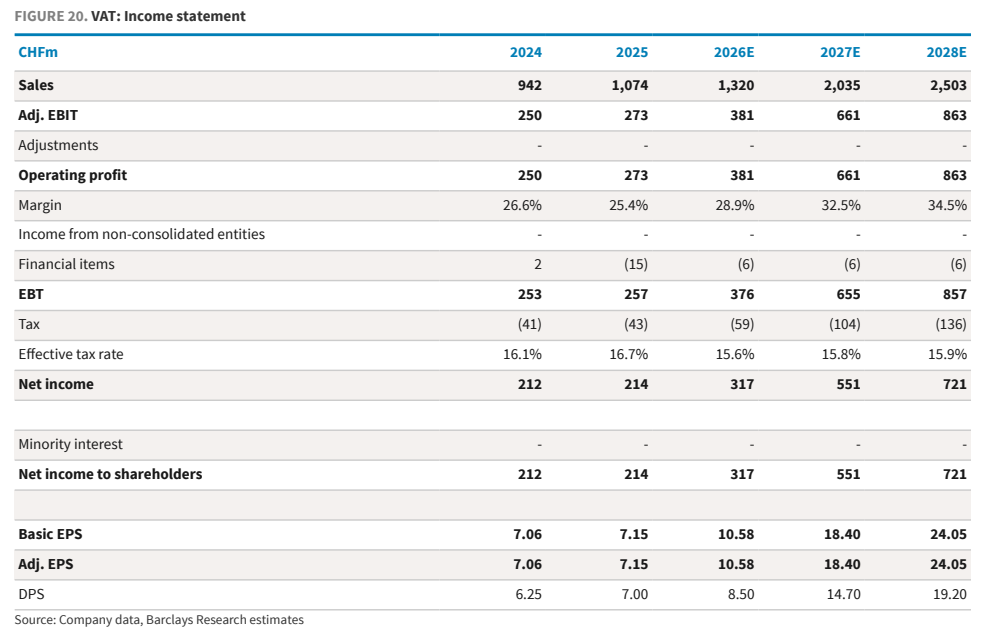
图10. VAT:资产负债表
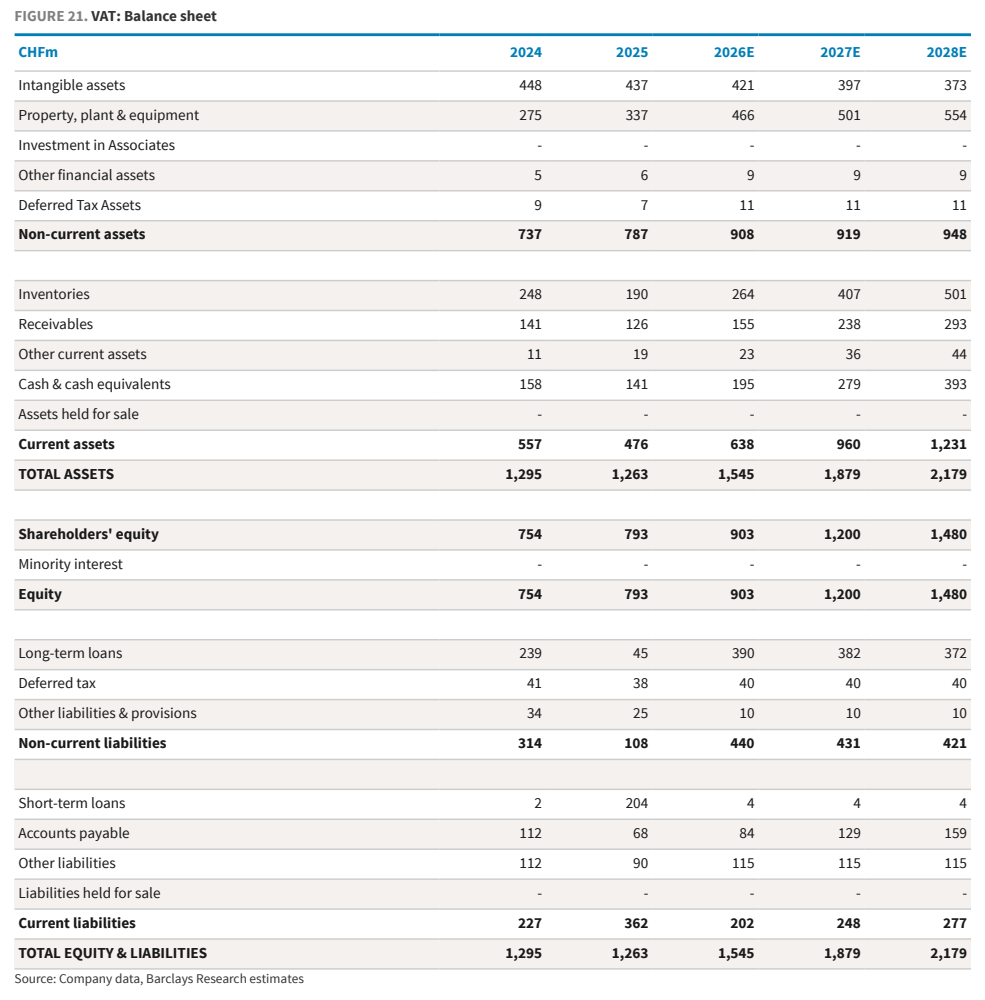
图11. VAT:现金流量表
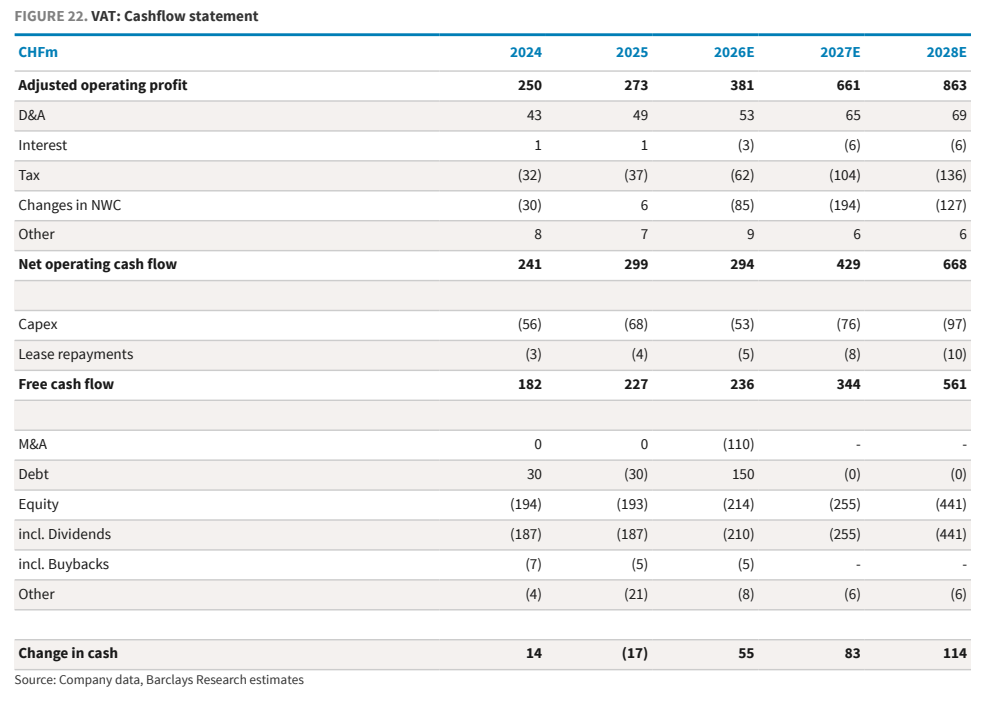
图12. VAT:估值倍数