野村策略交易:香港利率:建立收取 5 年远期 5 年期 IRS 固定利率头寸
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告建议建立收取香港 5 年远期 5 年期利率互换固定利率的头寸,当前水平为 3.83%,目标为 3.55%,信心水平为 3/5。 野村认为,如果科技股调整及股价回落忧虑持续,即使油价上涨令美联储立场更偏鹰,美国长端利率仍可能下降,并传导至香港长端利率。 当前香港与美国的 10 年期 IRS 利差已从最低约 -85bp 回升至 -50bp 以上,利差不再过宽。 香港物业价格虽有反弹,但港元贷款增长仍然低迷,港元贷存比在 5 月降至 71.0%,六个月前为 73.2%。 同期按揭贷款同比增速由 1.0%升至 3.3%,尚未带动整体港元信贷需求明显回升。 财政储备同比变化自 2022 年以来首次转正,加上主要企业及准政府机构的非金融债券发行在 4 月回升后放缓,降低了长端利率的供给压力。 该交易目标时间为 8 月底,但报告仍对香港中期财政状况保持谨慎,尤其是北部都会区等项目未来五年以上可能需要大量投资。
主要观点
- 核心交易是收取香港 5 年远期 5 年期 IRS 固定利率,入场参考水平为 3.83%,目标为 3.55%,信心水平为 3/5。
- 美国收益率曲线潜在趋平是交易的首要依据:若股价调整忧虑持续,美国 5y5y 等长端利率即使面对油价上涨和更鹰派的美联储,也可能继续下行。
- 香港与美国的 10 年期 IRS 利差已从最低约 -85bp 回到 -50bp 以上,野村认为当前利差不再过宽,有利于美国长端利率下行向香港传导。
- 香港物业价格反弹尚未转化为整体港元贷款增长复苏,为收取香港长端利率提供第二项依据。
- 港元贷存比在 5 月进一步降至 71.0%,六个月前为 73.2%,显示银行体系贷款需求依然偏弱。
- 香港财政余额同比变化自 2022 年以来首次转正,物业价格及宏观前景趋稳可为财政状况提供缓冲。
- 港铁、香港机场管理局及新鸿基地产等主要企业和准政府机构的非金融债券发行在 4 月回升后已经放缓,减轻了相关供给压力。
- 金融机构的长期港元债券发行仍然强劲;若发行所得被互换,可能压低港元交叉货币互换,并间接压低 IRS 曲线。
关键展望
- 交易目标是香港 5y5y IRS 由当前 3.83%降至 3.55%,目标时间为 8 月底,信心水平为 3/5。
- 未来需验证美国股价调整忧虑是否持续;若持续,美国长端利率可能进一步下降,即使油价再度上涨促使美联储转向更鹰派。
- 香港中期财政风险仍需关注,北部都会区等项目可能在未来五年以上需要大量投资。
- 物业价格和香港宏观前景能否继续企稳,是财政余额能否获得缓冲的重要验证点。
- 报告将该交易归入通常不超过三个月的战术建议范畴,但交易可能随市场环境变化而随时复核。
推荐标的
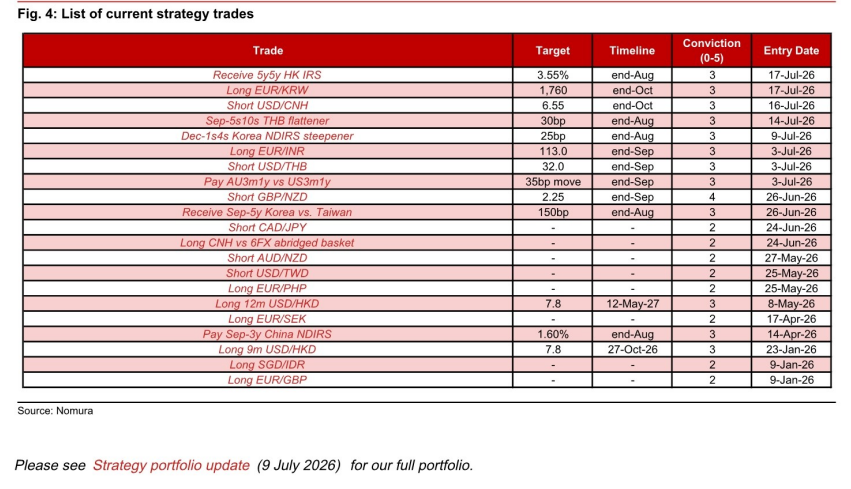
- 收取香港 5 年远期 5 年期 IRS 固定利率:当前水平 3.83%,目标 3.55%,目标时间为 8 月底,信心水平 3/5;理由是美国曲线可能趋平、港元贷款增长低迷、财政储备趋稳及非金融债券发行放缓。
关键图表
图1. 基点——10年期港美利差,港币十亿=财政储备最新(左轴),香港金融管理局负债比率(右轴),财政储备较一年前(右轴)

图2. 收取5年5年期香港利率互换(信心水平3/5,目标8月底前达到3.55%)
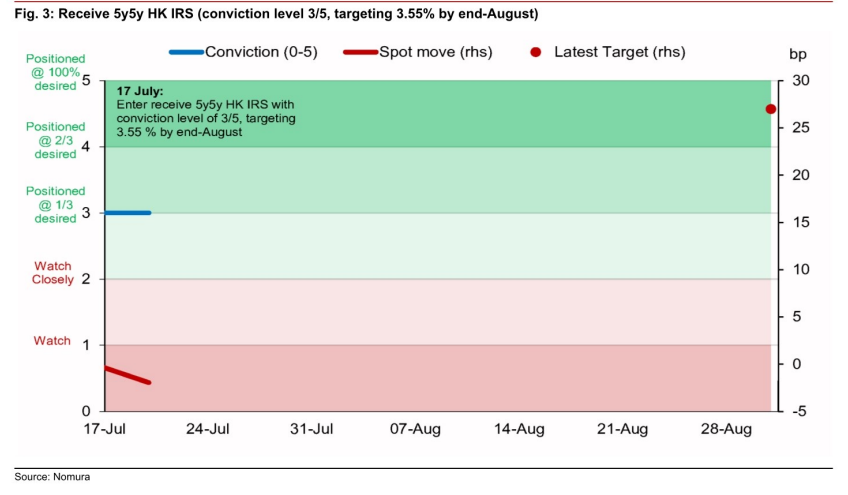
图3. 当前策略交易列表