伯恩斯坦 欧洲公用事业与清洁能源:欧洲公用事业与清洁能源:26年第三季度发电量——水文条件不均但电力需求转为正增长
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦分析了2026年第三季度欧洲各国的发电情况,重点聚焦可再生能源产出与天然气需求。 受新增装机容量驱动,欧洲各国太阳能发电量同比全面上升;水电表现则出现分化,奥地利、德国、瑞典、意大利、法国及西班牙出现下滑,而芬兰、葡萄牙与英国实现增长;风电产出同样表现不一,德国、英国、芬兰和瑞典录得增长,但葡萄牙、意大利、西班牙及法国均出现下跌。 法国核电发电量在严重干旱导致的削减背景下同比下降6.1%。 电力需求方面,2026年第三季度欧盟电力需求同比增长1.4%,前9个月累计增长0.8%,其中西班牙、法国与德国在三季度分别增长6.5%、1.9%和1.1%。 同期欧洲天然气需求同比下降0.9%,欧洲天然气储气水平处于73.0%的历史低位。
主要观点
- 欧洲各国太阳能发电量同比普遍实现两位数增长,主要由新增装机容量扩张驱动。
- 水力发电表现显著分化,多国水力发电量大幅下滑,仅芬兰、葡萄牙和英国实现正增长。
- 风电发电表现分化,负荷率下滑拖累多国表现,但德国离岸风电装机扩张抵消了负荷率影响。
- 法国核电发电量同比下降6.1%,主因严重干旱条件引发的削减限制。
- 欧洲电力需求出现回暖,三季度欧盟整体电力需求增长1.4%,西班牙需求反弹尤为强劲。
- 三季度欧洲天然气需求整体下滑0.9%,储气库库存处于历史低位水平73.0%。
- 德国燃煤发电量三季度出现回升,同比反弹10.3%至21.8TWh。
- 奥地利常规水电产出同比大幅下滑41.2%,但储水库水位期末维持在历史区间内。
- 芬兰风电产出同比上涨10.4%,水电产出受充沛水情支撑大涨38.1%至3.2TWh。
- 瑞典水库水电产出同比下滑23.7%,陆上风电产出则增长21.3%至8.29TWh。
论述逻辑
- 新增装机容量提升与天气条件分化 -> 推动太阳能全面增长,同时造成风电负荷率与各国水利资源极度不均衡 -> 叠加大旱限制法国核电产出及电力消费转正 -> 导致欧洲气电调峰需求同比上升18.7%,但整体工业与商住用气疲软且储气率处于73.0%低位 -> 进而对意大利、伊比利亚及奥地利水电敞口公用事业企业造成负面利润影响,而使英国水电敞口企业受益。
关键展望
- 欧洲天然气储气水平目前处于73.0%的历史低位,或对后续冬季供暖保障形成考验。
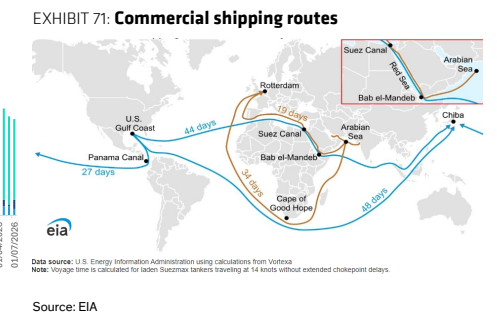
- 霍尔木兹海峡LNG船只通行数量持续受压制,需关注后续供应流向情况。
推荐标的
- Enel受到意大利水力发电量下滑(-19.7%)的负面影响;报告未给出具体评级与目标价。
- Iberdrola、EDP及Engie受到年初至今伊比利亚半岛水电下滑主要负面冲击,Endesa受冲击程度相对较轻;报告未给出具体评级与目标价。
- Verbund受到奥地利水力发电大幅下滑(-39.0%)的负面冲击;报告未给出具体评级与目标价。
- SSE受益于英国水力发电产出上升(+6.2%),并已在最新交易声明中体现;报告未给出具体评级与目标价。
关键图表
图1. 太阳能26年第三季度发电量(同比增长)
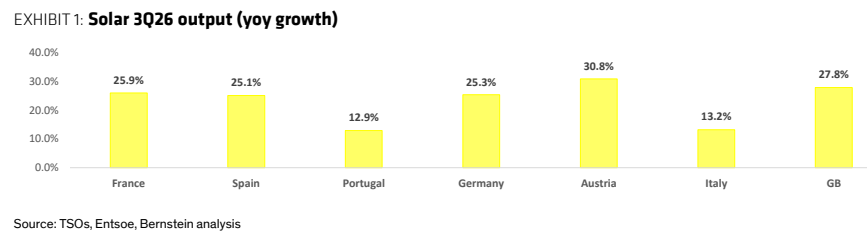
图2. 法国发电量(太瓦时)
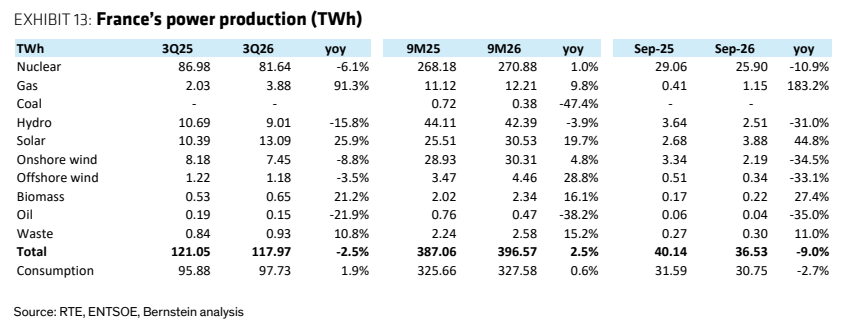
图3. 基于发电量和平均装机容量估算的负荷率
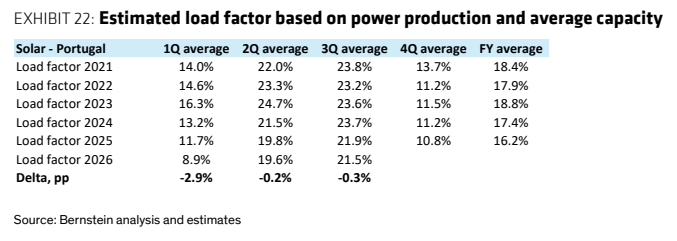
图4. 葡萄牙 - 总发电量
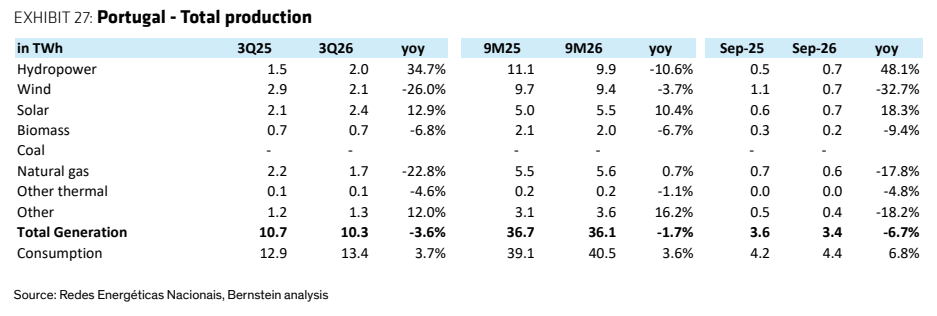
图5. 德国陆上风电发电量(太瓦时)与装机容量(兆瓦)
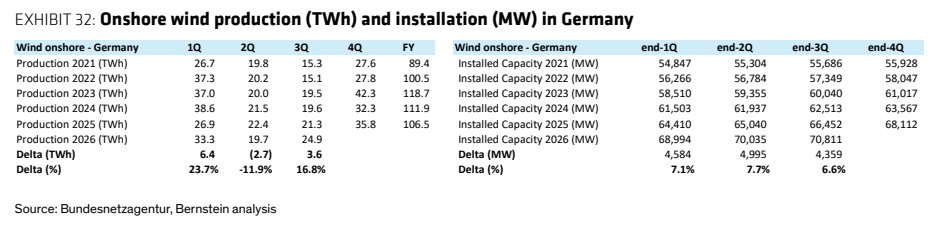
图6. 奥地利发电量(太瓦时)
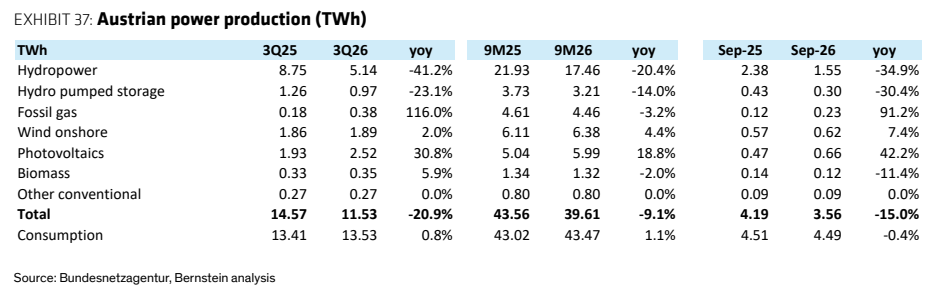
图7. 奥地利水库与水电蓄能水平(太瓦时)
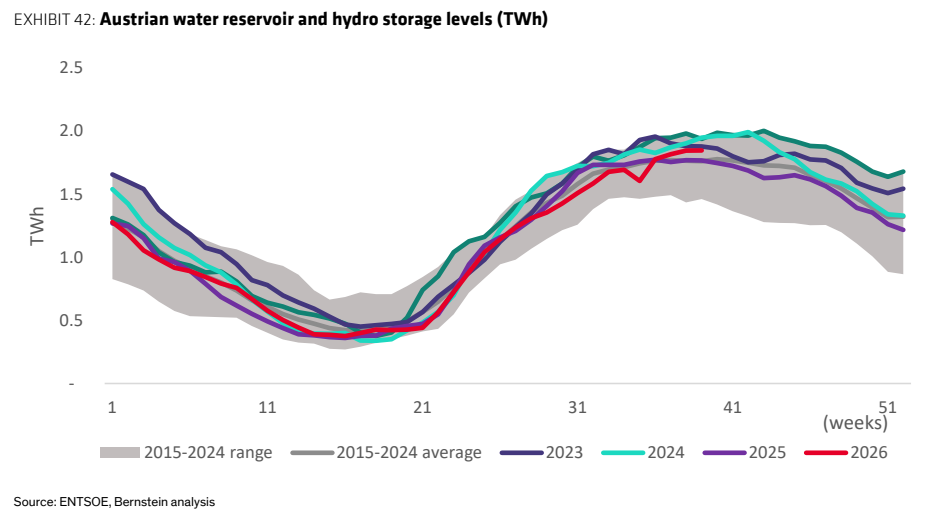
图8. 风电发电量(太瓦时)及综合陆上与海上风电预估隐含负荷率
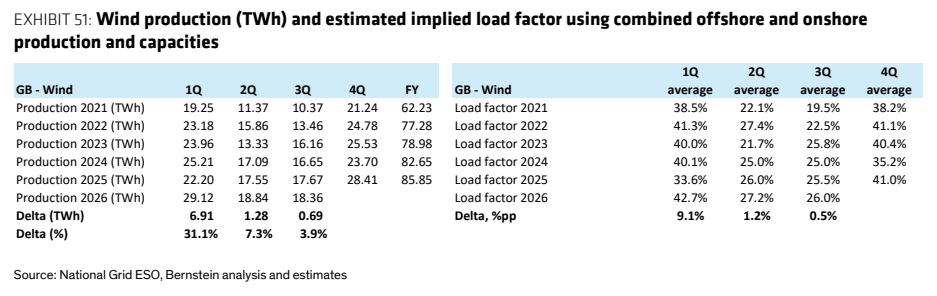
图9. 基于发电量和平均装机容量估算的负荷率
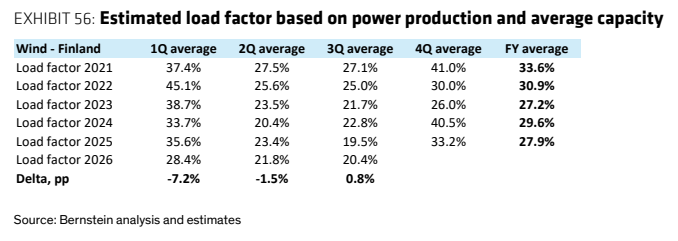
图10. 欧盟月度电力需求(太瓦时)
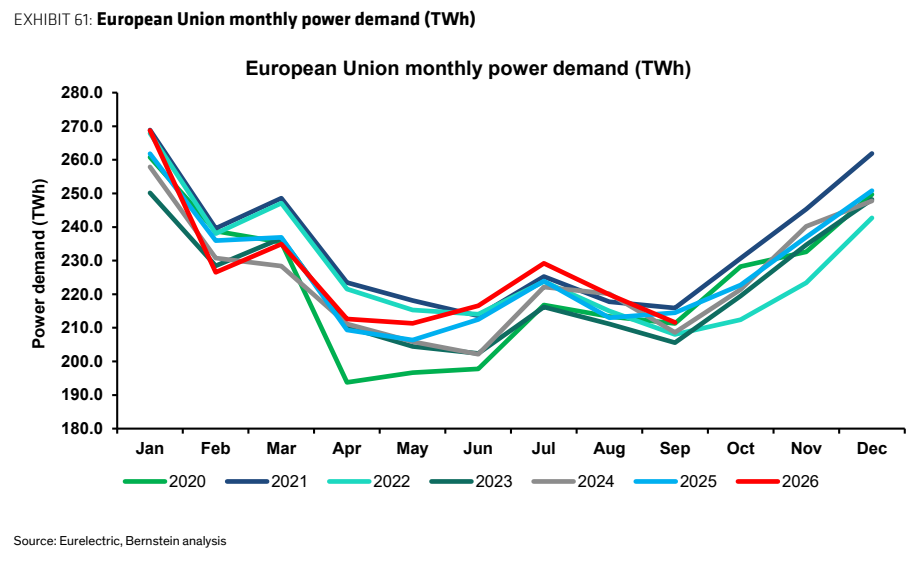
图11. 天然气储气水平占总量的73%
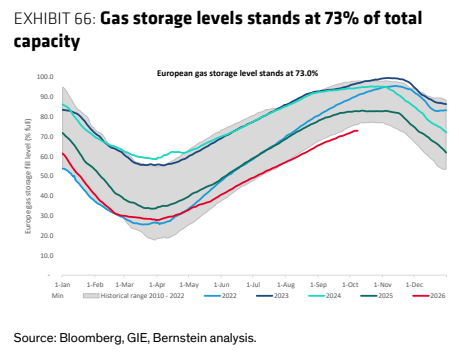
图12. 商业航运航线