长江证券 长江大宗2026年10月金股推荐
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
长江证券研究所能源与材料组发布2026年10月大宗商品配置建议与金股组合,重点推荐华锡有色、中材科技、招商轮船、圆通速递、桐昆股份、首华燃气、广汇能源、大唐发电及兖矿能源。 有色板块中,中国五矿增资控股广西关键金属集团51%股权并成为华锡有色实际控制人,47.70元/股要约收购提供安全边际;建材方面,AI算力需求驱动低介电薄布超级周期,织布机订单周期长达约4年引发产能挤压,中材科技特种电子布业绩预计由2025年的2.3亿元增至2027年的27.4亿元。 交运板块内,VLCC-TCE创下63万美元/天历史新高,中东暗航穿梭及绕行苏伊士运河加剧运力损耗,而快递行业经历反内卷监管与资本开支回落,圆通等头部龙头迎来自由现金流与估值修复。 石化与煤炭公用领域,首华燃气凭借石楼西区块煤层气放量与单位成本摊薄推动净利润高增;广汇能源煤炭核增与煤化工一体化稳步推进;大唐发电受益区域供需偏紧与电价拐点,2026E与2027E港股股息率分别达7.92%和9.15%;兖矿能源具备低长协比例价格弹性和远期3846万吨/年权益煤炭增量,全行业盈利中枢与分红价值显著。
主要观点
- 五矿入主广西关键金属集团51%股权并成为华锡有色实控人,47.70元/股全面要约构筑安全边际,省内资源整合空间全面拓宽。
- AI算力爆发催化电子布超级周期,织布机供应紧缺且订单周期长达约4年,普通厚布与薄布产能受AI低介电布转产挤压。
- 中材科技具备全系列AI电子布产能,测算特种电子布净利润将从2025年2.3亿元快速上升至2027年27.4亿元,占总业绩比重近半。
- 快递行业全国业务量增速放缓至中低个位数,监管推动反内卷落地,龙头资本开支见顶回落且自由现金流及分红回购空间打开。
- 克拉克森评估VLCC-TCE录得63万美元/天创历史新高,国内炼厂开工率回升及原油去库0.9亿桶提振后续补库与周转需求。
- 中东波斯湾暗航穿梭需经2-3次船对船过驳,延布港若绕行苏伊士运河将导致运距拉长128%,VLCC船队需求提升至216艘。
- 桐昆股份拥有1550万吨/年涤纶长丝产能,连续25年国内销量第一,受益行业开工回升及长丝与PTA价差修复。
- 首华燃气石楼西区块新增探明煤层气储量887亿方,2025年天然气产量达9.26亿方同比增长约98%,规模效应摊薄方气成本。
- 广汇能源煤炭核增规划推进,白石湖煤矿达3500万吨/年,马朗煤矿计划于2026年Q1核增至3000万吨/年,筑牢下游煤化工原料基础。
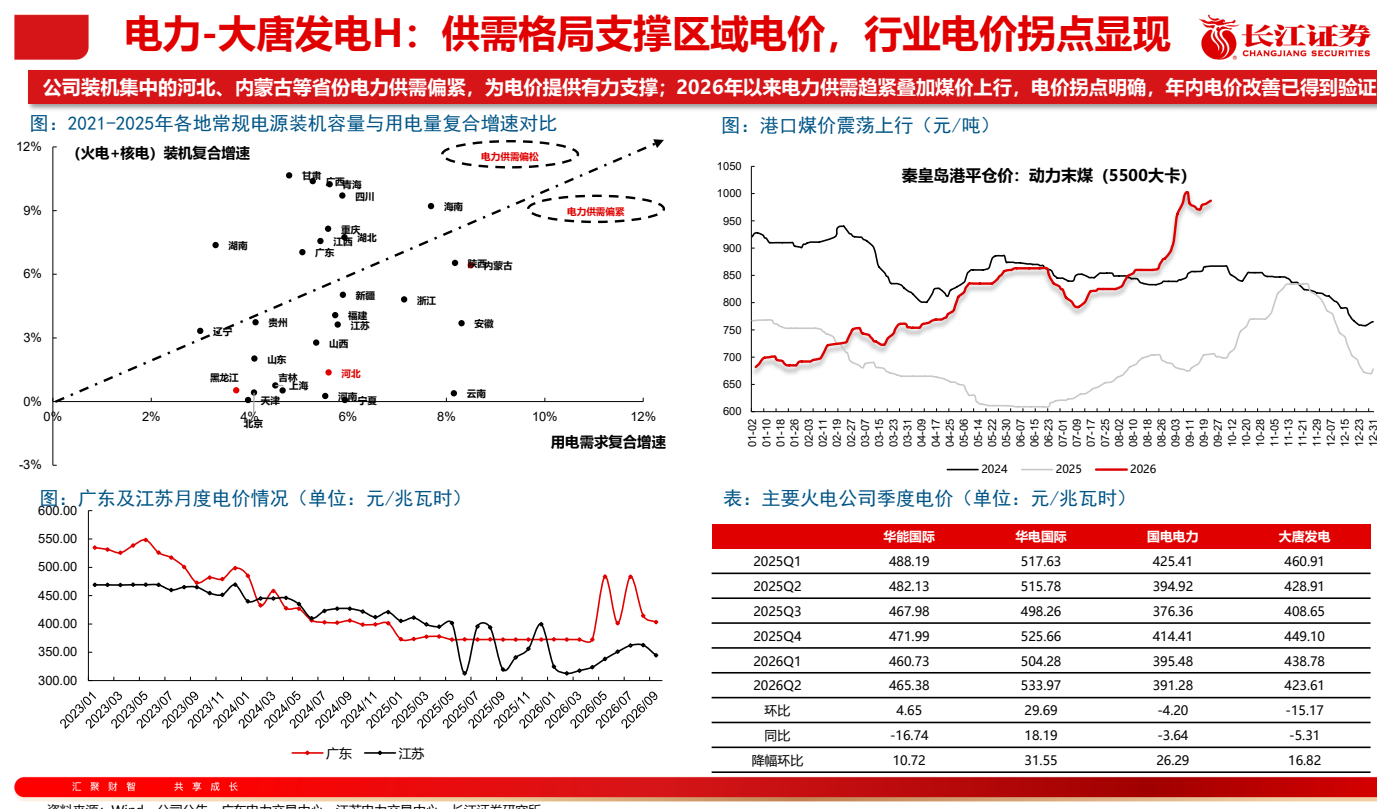
- 大唐发电清洁能源装机占比提升至43%,核心省份电力供需偏紧带动电价拐点显现,2026E和2027E港股股息率预计达7.92%与9.15%。
- 兖矿能源远期权益在建及拟建煤矿产能达3846万吨/年,低长协比例赋予极高价格弹性,煤化工在产权益产能826万吨/年形成产业协同。
论述逻辑
- 宏观供给受限与行业结构重塑(五矿入主华锡整合稀缺战略金属、织布机瓶颈触发AI电子布超级周期、地缘事件与暗航过驳消耗全球VLCC运力、反内卷政策规范快递价格竞争)→ 驱动大宗与工业品价格及价差见底回升(油运运价破新高、涤纶长丝/PTA价差修复、河北内蒙区域火电电价反弹)→ 龙头企业产能与产量兑现(首华燃气煤层气快速放量、广汇能源马朗煤矿核增、兖矿能源在建3846万吨权益煤炭及煤化工扩张)→ 综合成本大幅摊薄叠加资本开支收缩 → 推动核心标的盈利预测高增与股息率提升(大唐发电H股息率破9%、兖矿能源股息率超5%)。
关键展望
- 广汇能源马朗煤矿核增审批推进,计划2026年Q1核增至3000万吨/年;首华燃气2026年天然气产量预计增长33%至12亿方。
- 电子布行业2026年涨价有望持续,待2027年主要原厂产能陆续开出后供需缺口逐步缓解。
- 大唐发电2026-2027年归母净利润预计为79.34亿元和89.28亿元,港股股息率预计由2026年的7.92%升至2027年的9.15%。
- 兖矿能源预计2026-2028年归母净利润分别为166.87亿元、176.79亿元和180.55亿元,对应股息率分别为5.0%、5.3%、5.4%。
- 宏观与个股风险提示:经济修复不及预期导致市场需求减少;个股发生严重财务危机、经营问题或市场份额急剧缩水。
推荐标的
- 华锡有色(600301.SH):2026年10月推荐金股。五矿增资控股51%入主,全面要约收购价47.70元/股构筑安全边际;预计2026E归母净利润12.78亿元,2027E归母净利润16.15亿元,对应PE为23.59倍和18.67倍。
- 中材科技(002080.SZ):2026年10月推荐金股。AI电子布全球稀缺龙头,全系列特种布量价齐升;预计2026E归母净利润32.90亿元,2027E归母净利润55.15亿元,对应PE为29.17倍和17.40倍。
- 招商轮船(601872.SH):2026年10月推荐金股。受益VLCC运价创历史新高及中东绕行、过驳拉长航程周转;预计2026E归母净利润152.44亿元,2027E归母净利润160.45亿元,对应PE为11.09倍和10.53倍。
- 圆通速递(600233.SH):2026年10月推荐金股。行业反内卷监管推进,资本开支回落提升自由现金流,估值处于极低分位;预计2026E归母净利润64.36亿元,2027E归母净利润70.41亿元,对应PE为9.54倍和8.72倍。
- 桐昆股份(601233.SH):2026年10月推荐金股。涤纶长丝产能达1550万吨/年,龙头协同带动长丝及PTA价差修复;预计2026E归母净利润89.26亿元,2027E归母净利润95.13亿元,对应PE为6.20倍和5.82倍。
- 首华燃气(300483.SZ):给予“买入”评级,入选2026年10月金股。石楼西区块煤层气高增叠加管输协同与单位摊销成本下降;预计2026E归母净利润7.27亿元,2027E归母净利润10.47亿元,2028E为14.14亿元,对应PE为12.26倍(或基于8月27日收盘价的13.55X)。
- 广汇能源(600256.SH):2026年10月推荐金股。自产LNG与煤炭错位竞争,马朗煤矿核增推动产能释放,煤化工一体化稳固;预计2026E归母净利润52.99亿元,2027E归母净利润78.51亿元,对应PE为8.23倍和5.55倍。
- 大唐发电(601991.SH / 0991.HK):维持“买入”评级,入选2026年10月金股。区域电价拐点确立,清洁能源占比43%,港股股息率达7.92%-9.15%;预计2026E归母净利润79.34亿元,2027E归母净利润89.28亿元,对应H股PE分别为5.1x和4.5x。
- 兖矿能源(600188.SH):给予“买入”评级,入选2026年10月金股。长协比例低具价格弹性,远期在建及拟建权益产能达3846万吨/年;预计2026-2028年归母净利润分别为166.87亿元、176.79亿元和180.55亿元,对应PE为11.89倍、11.22倍和10.99倍。
关键图表
图1. MD 长 江 大 宗 2026 年 10 月 金 股 推荐 组 合 及 盈利 预测 一 览 OK
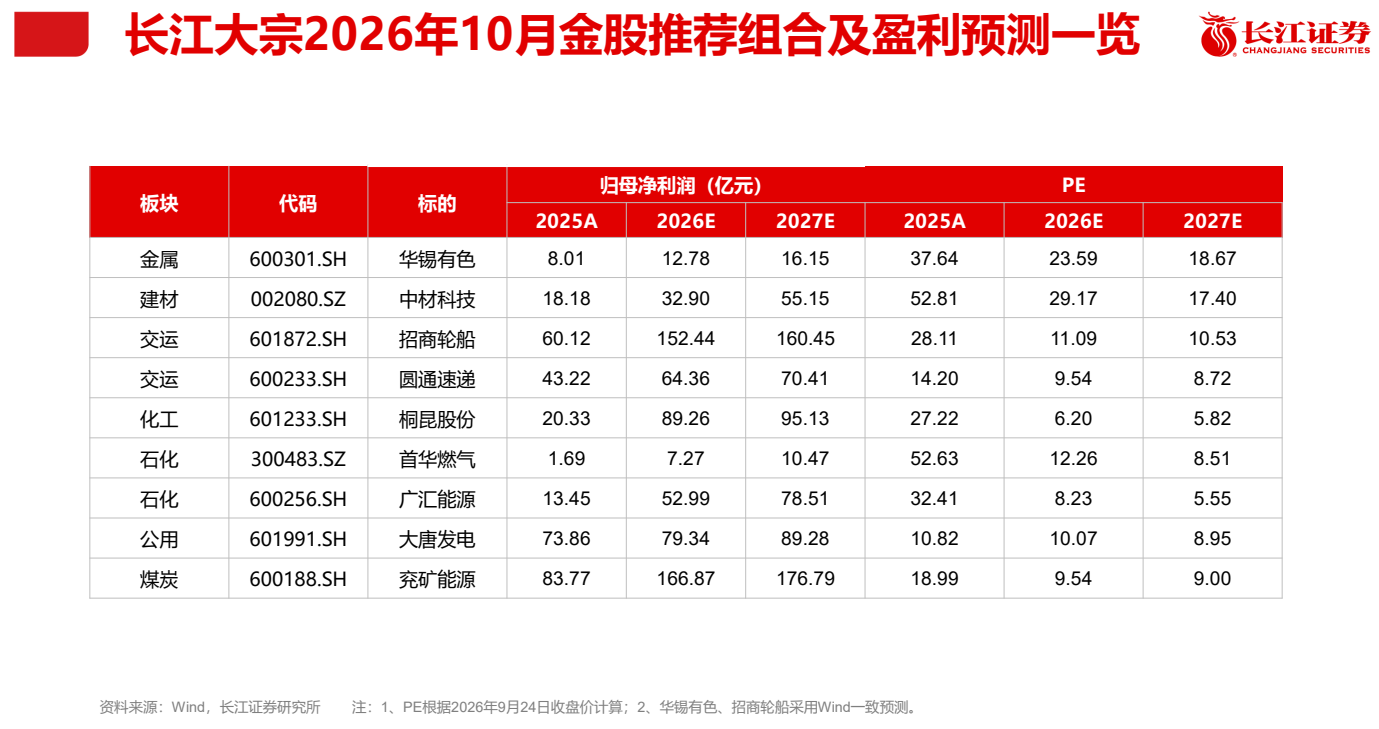
图2. MD交运:VLCC-TCE创历史新高 ORE?
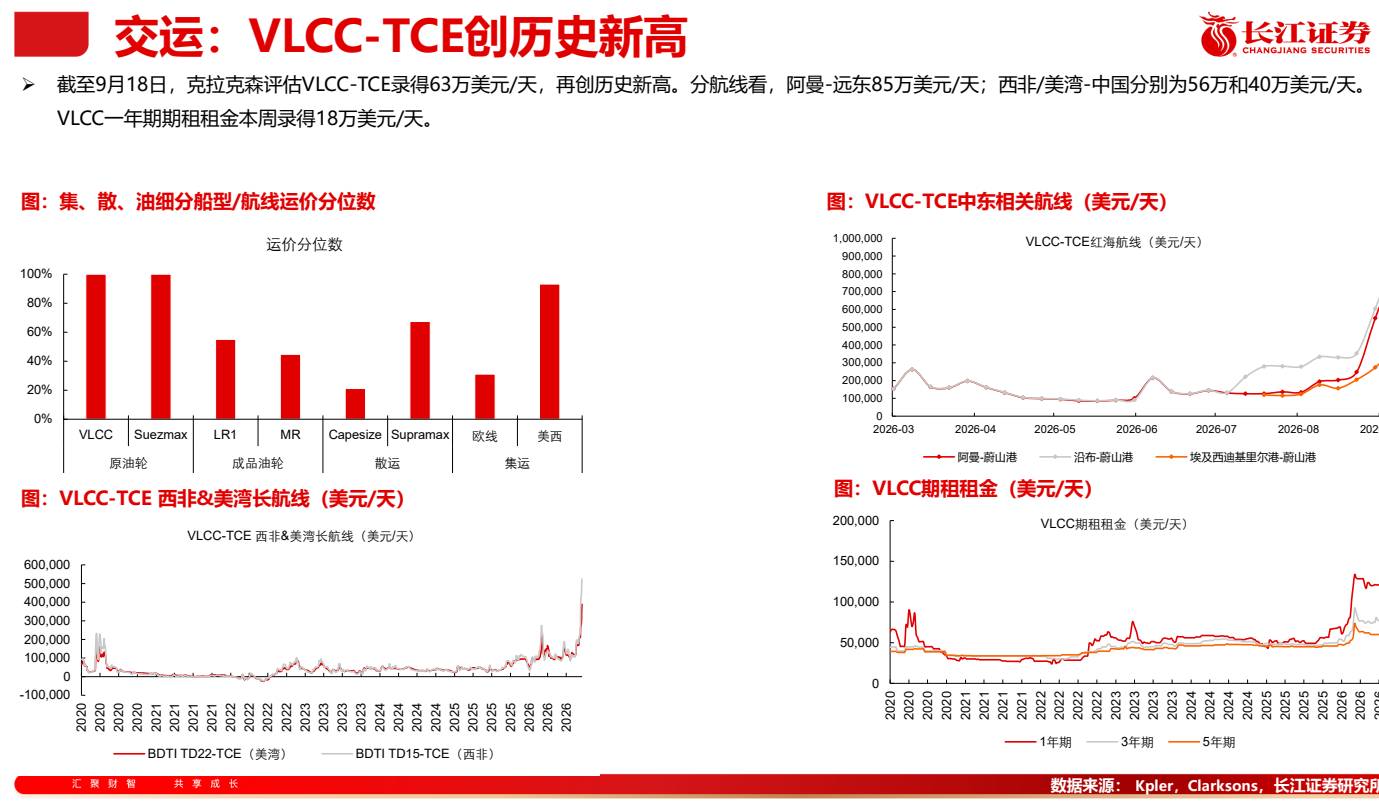
图3. BD 化 工 - 桐 昆 股份 : 龙头 协同 带动 长 丝 及 PTA 价 差 显 著 修 复 ©
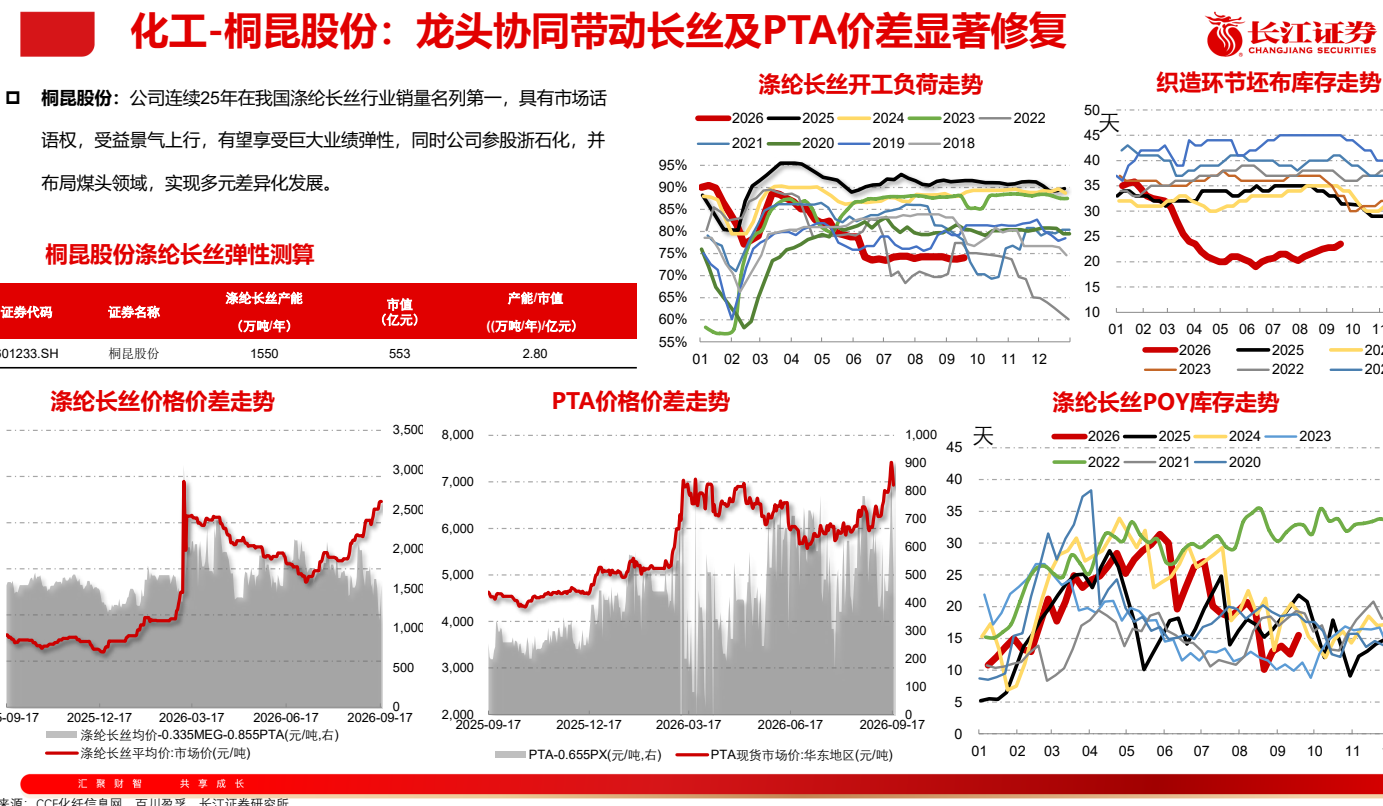
图4. MD 电力 -大 唐 发 电 H : 集团 火电 整合 平台 , 多 元 布局 清洁 能 源
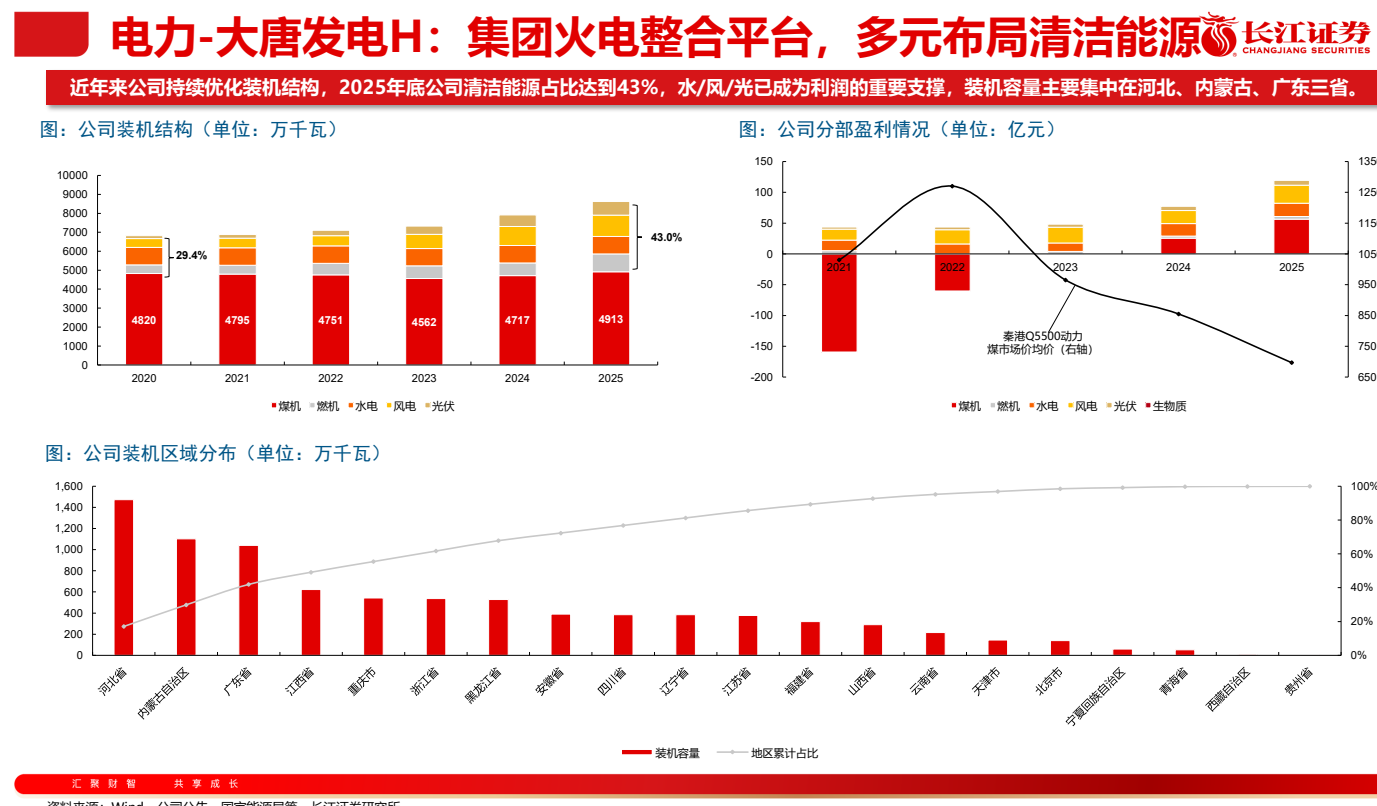
图5. BD 供需 格局 支撑 区 域 电价 , 行 业 电价 拐点 显现