国泰海通证券 中国潮玩出海 从产品输出到品牌全球化的跃迁
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
中国潮玩行业正经历从产品出口向品牌全球化经营的跨越式升级。 全球潮玩市场规模预计2030年达1601亿美元,中国凭借Z世代消费与成熟IP生态成为全球增速最高区域。 国内企业通过IP全链路运营、渠道平台、品类专业及新锐探索四种路径出海,经营重心已转向终端深度运营与本地化反馈。 乐高全球化复盘显示,标准化产品系统、IP生态赋能及区域化制造是穿越周期的核心。 具备闭环经营能力的企业,有望持续受益于全球潮玩长周期扩容与本土品牌全球化红利。
主要观点
- 全球潮玩市场持续扩容,2025年规模达537亿美元,预计2030年达1601亿美元。
- 中国潮玩市场增速全球领先,2020-2025年CAGR达27.7%。
- 泡泡玛特2026H1海外收入49.73亿元,占比29%。
- 名创优品2026H1海外收入40.59亿元,占比38.6%。
- 布鲁可2026H1海外收入3.66亿元,同比增长228.5%。
- 乐高2025财年营收835亿丹麦克朗,同比增长12%。
- 潮玩出海企业形成四大类型:IP全链路运营型、渠道平台型、品类专业型、新锐探索型。
论述逻辑
- 全球潮玩市场扩容提供空间 -> 国内企业通过IP、渠道、产品工程等差异化路径出海 -> 经营重心由铺货转向本地化品牌运营 -> 具备产品-渠道-营销-本地化闭环能力的企业将获得长期竞争力。
关键展望
- 潮玩出海长期竞争力取决于“产品供给—渠道触达—营销转化—本地化反馈”四位一体经营闭环。
- 具备IP、渠道、玩家生态的企业有望受益于全球潮玩长周期扩容。
推荐标的
- 推荐布鲁可,其成熟IP+拼搭产品工程+玩家生态带来海外成长机会。
关键图表
图1. 全球潮玩市场规模及增速
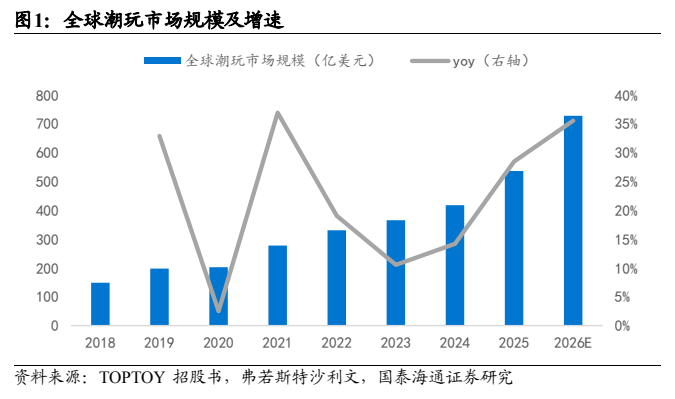
图2. 泡泡玛特海外门店规模与区域收入表现
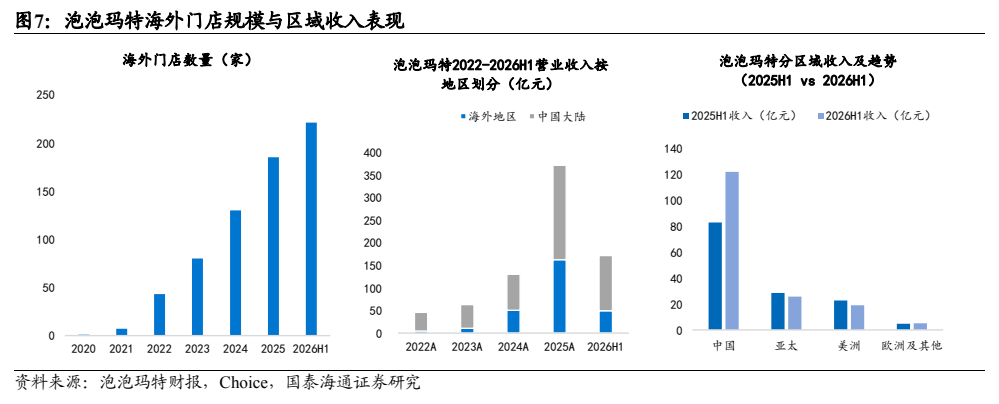
图3. TOP TOY 海外门店经营方式结构占比
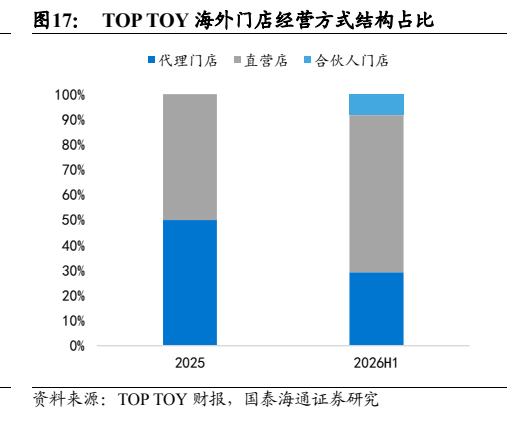
图4. 布鲁可按销售渠道划分收入(亿元)
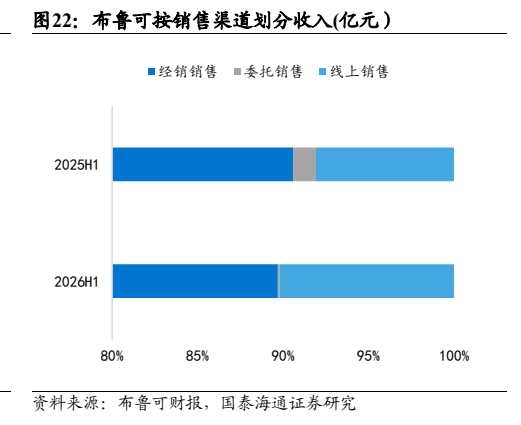
图5. 52TOYS 产品 IP 矩阵

图6. ToyCity IP 矩阵

图7. 潮玩新锐企业的轻资产出海路径

图8. 乐高悟空小侠 IP

图9. 潮玩出海经营闭环