大类资产配置周报:风险资产处在逆风期,等待宏观环境逐步明朗
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
财信证券本期大类资产配置周报给出的推荐顺序为美元>中债>商品>股票>人民币>美债,认为短期宏观环境对风险资产不利,建议等待宏观不确定性进一步下降后逢低配置权益资产。 宏观层面,全球经济增长动能仍维持较强韧性,美联储9月加息已落地,截至9月25日市场预计2026年10月加息25bp的概率为64.2%,高于一周前的57.6%;报告判断本轮并非预防式而是有持续性的撤回宽松式加息,美元指数有望趋势走强,美债收益率曲线或走向熊平。 当周(2026/9/21-2026/9/25)原油、黄金下跌,全球主要股指涨跌分化,10年期中国国债收益率小幅下行、10年期美国国债收益率大幅上行,美元指数走强,其中WTI、Brent原油周涨跌幅分别为-9.57%、-6.39%,美债30年、10年、2年期收益率分别周上行15.0bp、16.0bp、5.0bp至5.49%、5.17%、4.81%,美元指数周上涨0.82%至101.03。 国内方面,央行三季度例会删除跨周期调节表述、定调加大逆周期调节力度,释放货币政策在稳增长方向进一步发力的信号;截至9月24日沪深300股债收益比升至4.17、历史百分位96.0%,A股相比中债配置性价比继续上升,10年期中美利差走阔至-349.6bp。 商品方面,原油高位震荡仍是常态,贵金属短期有待震荡整理、中长期进入配置区间;金铜比历史百分位93.3%,铜仍具有较高配置价值。 风险提示为美联储加息预期急剧升温、霍尔木兹海峡复航不及预期、市场波动率大幅抬升。
主要观点
- 配置顺序为美元>中债>商品>股票>人民币>美债,短期宏观环境对风险资产不利,建议等待宏观不确定性进一步下降后逢低配置权益资产。
- 央行2026年三季度例会释放积极信号:删除连续三个季度沿用的跨周期调节表述,定调更新为加大逆周期调节力度,着力扩大内需升级为加力扩大内需,并对汇率着墨明显增多。
- 经济基本面:截至9月21日,全球、美国、中国花旗经济意外指数历史百分位分别为86.0%、68.7%、12.2%,中国经济动能小幅下行、美国有所企稳;截至9月18日美国经济活动指数由3.02升至3.03。
- 流动性:市场对美联储加息预期继续升温,截至9月25日预计2026年10月加息25bp概率为64.2%,高于一周前的57.6%;截至9月23日美联储资产负债表较9月16日扩张12亿美元至67995亿美元;中国资金利率有所回落,DR007、R007下行。
- 波动率与情绪:截至9月25日VIX由14.81升至14.87(历史百分位37.3%),原油波动率指数由50.39升至55.09(89.5%),美国金融压力指数降至-2.66;截至9月21日全球地缘政治风险指数(7日移动均值)历史百分位为88.4%。
- 资产比价:截至9月24日股债收益比由4.13升至4.17(历史百分位96.0%),A股相比中债配置性价比继续上升;10年期中美利差走阔至-349.6bp(历史百分位0.0%);金银比、金铜比历史百分位分别为56.7%、93.3%,铜仍具有较高配置价值。
- A股:主要指数多数下跌,创业板指数领跌;微盘股、北证50、中证2000、红利指数周涨跌幅分别为2.77%、1.09%、0.55%、0.14%;科创50、中证500、深证成指、创业板指分别为-1.86%、-2.25%、-2.37%、-2.48%。
- 全球股指涨跌分化,韩国综合指数领涨:韩国综合指数、墨西哥MXX、日经225、纳斯达克综合指数周涨跌幅分别为2.71%、2.55%、2.07%、2.06%;越南VN30、沪深300、恒生科技、阿根廷MERV分别为-1.31%、-1.51%、-2.13%、-4.24%。
- 债券:中债30年、10年、2年期国债收益率分别周下行4.4bp、周下行0.8bp、周上行1.5bp至2.08%、1.67%、1.27%;美债30年、10年、2年期分别周上行15.0bp、16.0bp、5.0bp至5.49%、5.17%、4.81%。
- 商品:WTI、Brent原油周涨跌幅分别为-9.57%、-6.39%,COMEX黄金、COMEX白银分别为-1.05%、-4.39%,LME铜、LME铝分别为0.48%、-0.68%;国内能化板块领涨,橡胶指数、燃油指数周涨跌幅分别为5.01%、2.76%。
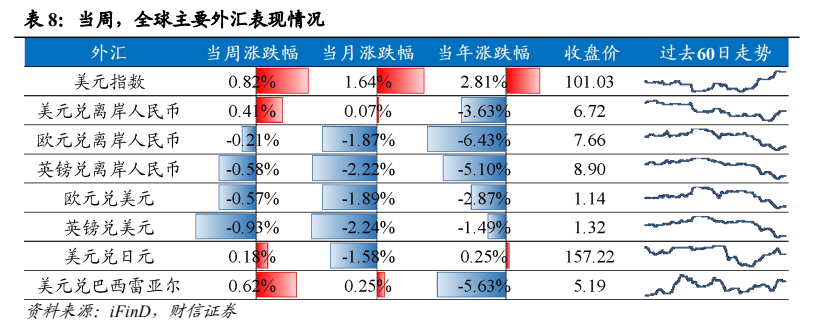
- 外汇:美元指数周上涨0.82%至101.03,美元兑离岸人民币周上涨0.41%至6.72,欧元、英镑兑美元分别周下跌0.57%、0.93%至1.14、1.32,美元兑日元周上涨0.18%至157.22。
论述逻辑
- 事件起点:美联储9月加息落地叠加美伊关系不确定性放大波动,同时央行三季度例会将定调由跨周期调节改为加大逆周期调节力度、加力扩大内需,政策信号转向积极。
- 宏观与流动性判断:全球增长动能仍有韧性(美国花旗经济意外指数历史百分位68.7%、美国经济活动指数升至3.03),市场对美联储加息预期继续升温(10月加息25bp概率由57.6%升至64.2%),报告据此认定本轮为有持续性的撤回宽松式加息而非预防式加息。
- 资产推演:美元指数有望趋势走强、人民币震荡偏强;美联储启动撤回宽松式加息周期使美债收益率曲线或走向熊平,美债排序垫底;中债收益率下行趋势仍在但空间受限;原油高位震荡、贵金属中长期进入配置区间。
- 比价验证与结论:股债收益比升至4.17(历史百分位96.0%)显示A股相比中债性价比继续上升,叠加产业层面中长期上涨趋势基础仍在,形成短期等待、逢低增配权益的最终排序:美元>中债>商品>股票>人民币>美债。
- 当周行情印证框架:原油、黄金下跌,10年期美债收益率大幅上行16.0bp,美元指数周涨0.82%至101.03,与风险资产逆风、美元走强的判断一致。
关键展望
- 政策端验证点:后续需关注增量政策工具的落地节奏与货币政策操作框架改革的推进情况。
- 汇率展望:美元指数有望趋势走强,人民币汇率仍将震荡偏强。
- 美债展望:美联储启动撤回宽松式加息周期,美国国债收益率曲线或将走向熊平。
- 商品展望:原油高位震荡仍是常态,贵金属短期有待震荡整理,中长期进入配置区间。
- 权益策略窗口:短期宏观环境对风险资产不利,建议等待宏观不确定性进一步下降后逢低配置权益资产,继续逢低增配权益。
- 风险提示:美联储加息预期急剧升温、霍尔木兹海峡复航不及预期、市场波动率大幅抬升等风险。
推荐标的
- 本报告为宏观大类资产配置周报,未覆盖个股及具体证券评级、目标价;报告给出的大类资产配置推荐顺序为:美元>中债>商品>股票>人民币>美债,短期建议等待宏观不确定性进一步下降后逢低配置权益资产。
- 分资产策略:权益继续逢低增配;商品关注贵金属中长期配置区间及铜的较高配置价值(金铜比历史百分位93.3%)。
关键图表
图1. 花旗经济意外指数走势
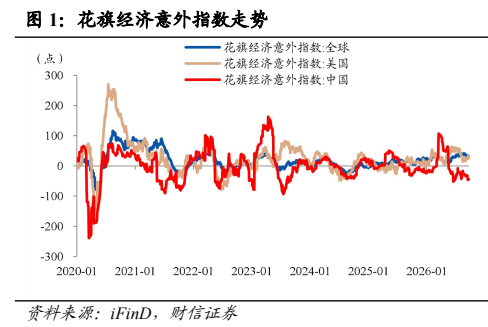
图2. 半钢胎开工率走势
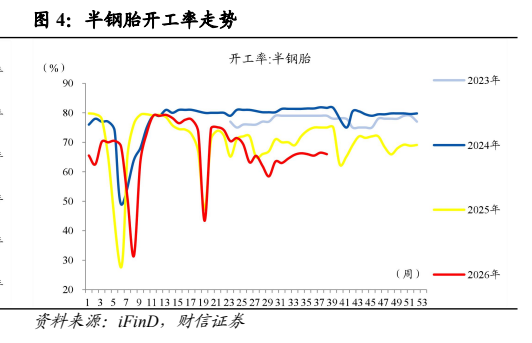
图3. 美联储隔夜逆回购协议规模走势
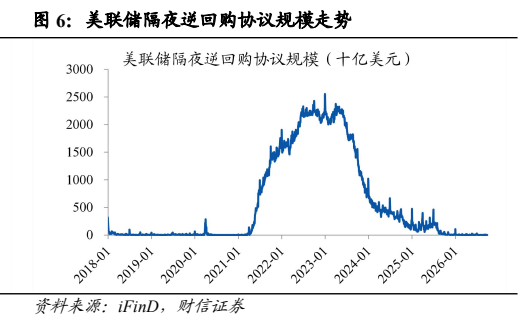
图4. 美国金融压力指数走势
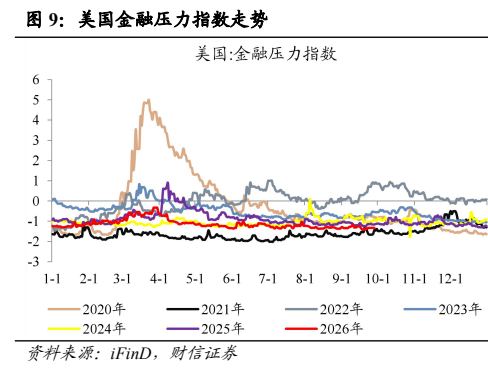
图5. 原油波动率指数走势
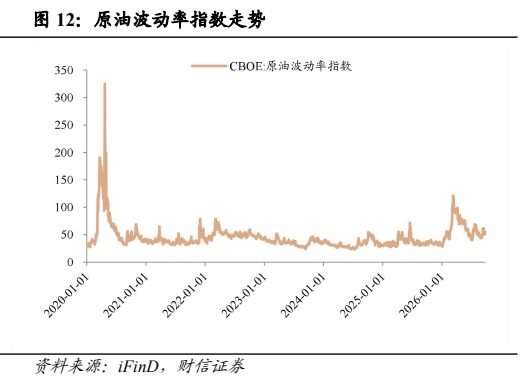
图6. 全球地缘政治风险指数(7 日移动均值)
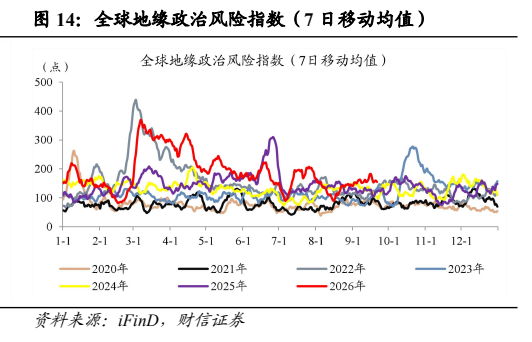
图7. 10 年期中美利差走势
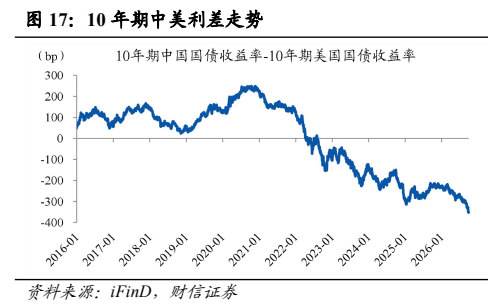
图8. 金银比(LME 黄金/LME 白银)走势
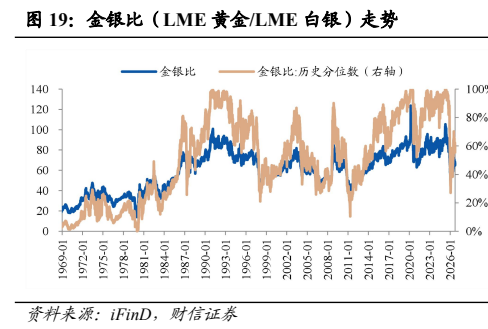
图9. 美元兑离岸人民币走势
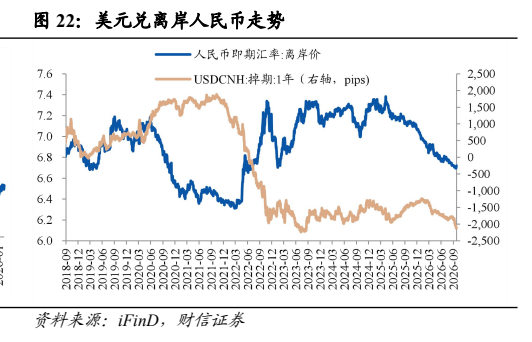
图10. 表 3: 当周,全球主要股指表现情况
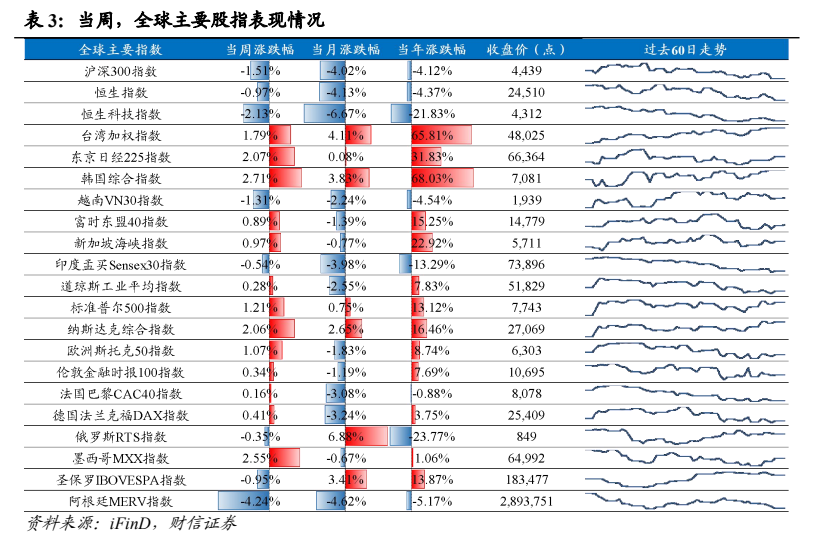
图11. 表 5: 当周,国内商品指数表现情况
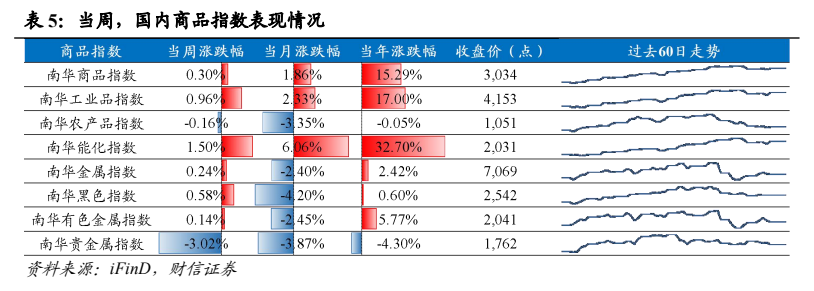
图12. 表 8: 当周,全球主要外汇表现情况