广发证券 农林牧渔行业:本周猪价震荡回落,黄鸡养殖步入高盈利阶段
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本周农林牧渔板块下跌2.8个百分点,跑输沪深300指数2.7个百分点。 生猪养殖方面,9月18日全国瘦肉型生猪出栏均价10.49元/公斤,周环比下跌2.4%,6.5kg仔猪平均价144元/头,均低于行业现金成本,预计母猪产能持续去化,板块估值处于历史低位且反转临近。 禽养殖方面,白羽肉鸡产业链因供给恢复价格回落,毛鸡价格环比下跌6.4%至2.95元/斤;黄羽肉鸡价格持续回暖,中速鸡涨至7.14元/斤步入高盈利。 奶牛与肉牛供给持续收缩,散奶价格上涨带动合同奶价上调,原奶周期拐点已现;山东活牛均价达30.17元/公斤。 此外,国产鱼粉价格回落有望缓解特水料成本,厄尔尼诺持续增强或对天然橡胶、白糖和棕榈油供给造成冲击,种子行业供需再平衡拐点渐近。
主要观点
- 生猪价格震荡回落且低于现金成本,母猪产能预计继续去化,周期反转正在临近。
- 白羽肉鸡产业链价格因供给恢复继续回落,黄羽肉鸡价格走高实现较好盈利。
- 生鲜乳价格进入涨价周期且拐点已现,肉牛供给收缩叠加进口配额驱动价格震荡上行。
- 水产饲料需求呈现分化,对虾料进入高峰,国产鱼粉补充带来现货价格回落以缓解成本。
- 厄尔尼诺现象持续增强,可能导致天然橡胶、白糖与棕榈油减产及价格上涨。
- 种子行业库存消化叠加转基因放量,玉米制种供需迎来再平衡拐点。
- 宠物食品围绕健康与营养科学化,上市头部品牌密集推出功能性产品。
- 申万农林牧渔板块跑输大盘2.7个百分点,动保与养殖相对跌幅较小。
论述逻辑
- 生猪及仔猪价格双双跌破现金成本 → 养殖亏损导致母猪产能持续去化 → 行业供需底部确立并迎来反转契机。
- 前期去产能与老龄化逐步显现叠加双节备货 → 散奶价格突破去年高点带动合同奶价调升 → 原奶价格正式步入上行周期。
- 太平洋厄尔尼诺事件增强且或为150年来最强 → 东南亚主产区降雨偏少等气候异常 → 橡胶树龄老化叠加泰国糖产量预期跌破1000万吨支撑农产品价格。
关键展望
- 黄羽鸡价格预计在下半年旺季延续回升态势。
- 随着本造虾喂料高峰到来,9-11月对虾料需求将明显改善,四季度特水料成本压力或将缓解。
- 厄尔尼诺气候现象预计至少持续到明年春季,可能推高天然橡胶、白糖与棕榈油价格。
- 行业面临的主要风险包括农产品价格波动风险、疫病风险、政策风险等。
推荐标的
- 温氏股份(300498.SZ):评级买入,合理价值17.09元/股,大型养殖龙头具备成本优势,受益于黄鸡高盈利及生猪反转。
- 牧原股份(002714.SZ):评级买入,合理价值50.26元/股,大型生猪养殖龙头,成本优势凸显。
- 立华股份(300761.SZ):评级买入,合理价值23.75元/股,受益于黄羽鸡养殖步入高盈利阶段。
- 乖宝宠物(301498.SZ):评级买入,合理价值44.70元/股,旗下麦富迪与弗列加特持续推出功能性新品。
- 中宠股份(002891.SZ):评级买入,合理价值36.15元/股,启动全球研发创新服务中心,新品功能粮布局发力。
- 现代牧业(01117.HK):评级买入,合理价值1.81港元/股,受益于原奶价格周期上行与肉牛业务弹性。
关键图表
图1. 本周农林牧渔板块跑输大盘 2.7 个百分点
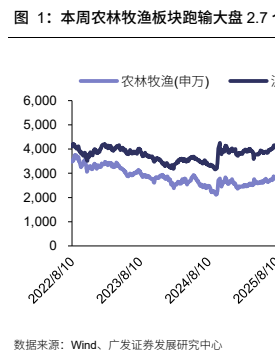
图2. 9 月 18 日二元母猪价 32.2 元/kg,环比维持不
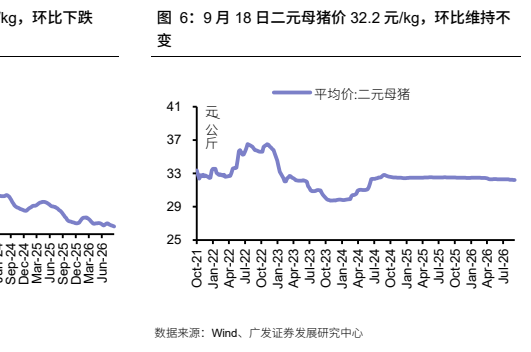
图3. 快速类、中速类、慢速类黄鸡价格
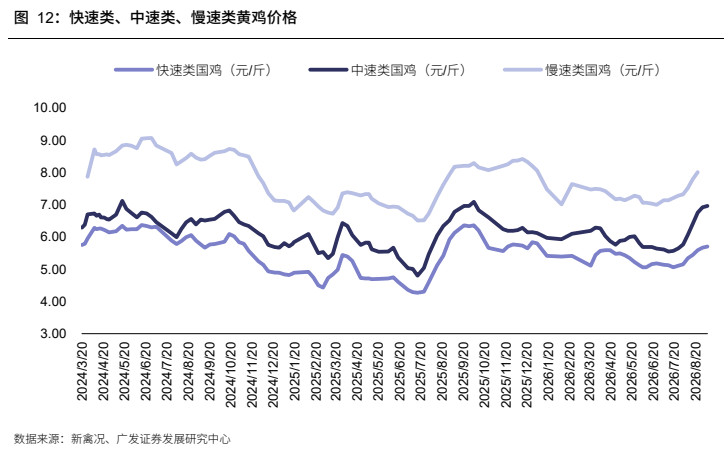
图4. 本周国内豆粕现货价 3476 元/吨,环比上涨
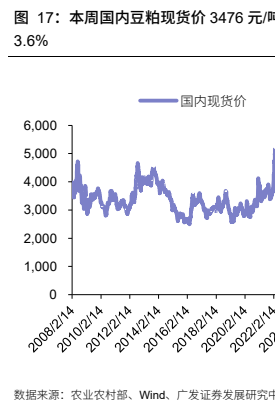
图5. 本周鱼粉仓库价 20650 元/吨,环比下跌
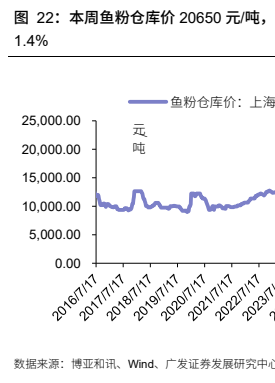
图6. 本周柳州白糖价 5190 元/吨,环比下跌 1.0%
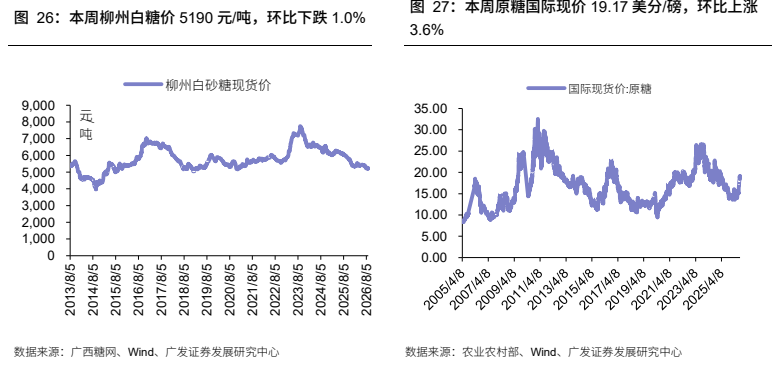
图7. 本周对虾大宗价 320 元/公斤,环比维持不变
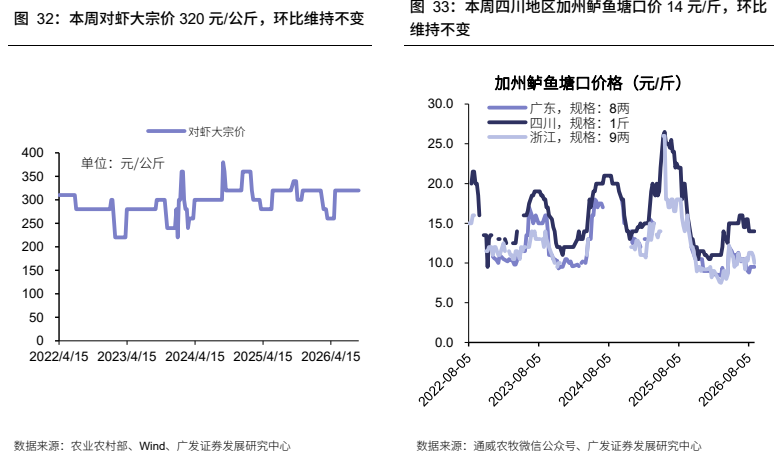
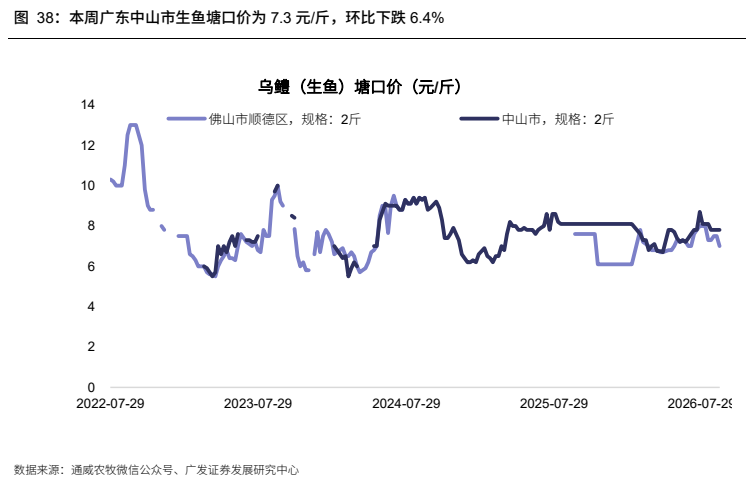
图8. 本周广东中山市生鱼塘口价为 7.3 元/斤,环比下跌 6.4%