浙商证券 A股市场运行周报第111期:保持对中级反弹的信心
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告判断,9月中旬开启的中级反弹仍有望延续。 本周(2026-09-21至2026-09-24)市场受假期效应影响冲高回落,主要宽基大多收跌,上证指数、上证50、沪深300分别下跌0.60%、0.63%、1.51%,创业板指、科创50分别下跌2.48%、1.86%,恒生指数微涨0.04%、恒生科技小跌1.01%。 技术形态上,上证指数依旧守住3850-4000区间下沿,科创50上周至今最大反弹幅度接近13%、本周回踩仍属强势调整范畴,恒生科技指数已出现明显底部特征。 行业层面申万一级行业9涨、22跌,红利消费卷土重来(煤炭涨2.10%、石油石化涨1.11%),成长风格偏弱(通信跌3.05%、电力设备跌2.50%)。 情绪与资金面,沪深两市日均成交额1.90万亿元较上周回暖,两融余额2.65万亿元,股票型ETF净流入14.3亿元;截至2026年9月24日创业板指PE-TTM为37.43、处29.8%分位相对偏低,主要指数估值分位中位偏高。 事件面上,习近平9月23日至25日对美国进行国事访问,美国9月制造业PMI升至57、服务业PMI升至58.7双双走强,北京市率先推出首个地方商品房销售制度细则。 配置上建议保持中线仓位不变、节后逢低适当增配,行业选择前期跌幅较大的双创、恒科、非银、传媒、计算机等均衡配置继续参与本轮反弹。
主要观点
- 核心判断:本周回调受假期效应影响,综合国际形势、全球股指走势与A股/港股技术形态,9月中旬开启的中级反弹仍有望延续,短期扰动不改大局。
- 主要指数表现:权重指数上证、上证50、沪深300分别下跌0.60%、0.63%、1.51%;中证500、中证1000、国证2000分别下跌2.25%、1.53%、0.79%;创业板指、科创50分别下跌2.48%、1.86%;北证50小幅上涨1.09%;港股波幅较小,恒生指数微涨0.04%、恒生科技小跌1.01%。
- 技术验证:上证指数依旧守住3850-4000区间下沿、仍具震荡反弹动能;科创50上周至今最大反弹幅度接近13%,本周回踩仍属强势调整范畴;走势领先的恒生科技指数已出现明显底部特征。
- 板块观察:申万一级行业9涨、22跌,红利消费卷土重来、成长风格较弱。煤炭、石油石化、银行分别上涨2.10%、1.11%、0.25%,美护、医药生物分别涨1.75%、1.39%;通信、电力设备、机械设备、军工、电子分别下跌3.05%、2.50%、2.24%、1.79%、1.67%。
- 市场情绪:沪深两市日均成交额1.90万亿元,较上周有所回暖;截至周五收盘,IF、IH、IC主力合约基差分别为-64.14点(升水率-1.45%)、-38.14点(升水率-1.34%)、-172.47点(升水率-2.26%),股指期货合约大多贴水。
- 资金流向:两融余额最新数据(9月23日周三)为2.65万亿元,较上周五略微回暖;融资买入占比9.05%,较上周五略微下降;本周股票型ETF净流入14.3亿元。
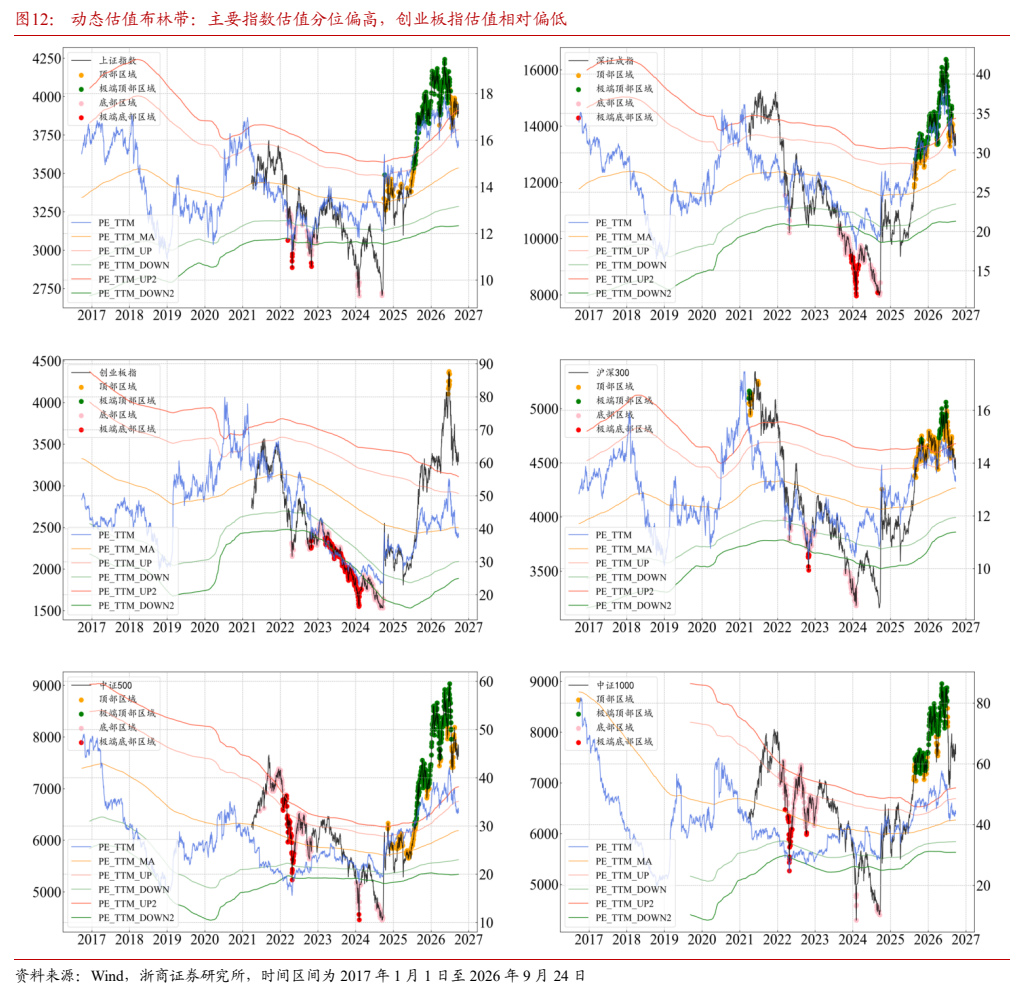
- 量化估值:动态估值布林带模型显示,截至2026年9月24日主要指数估值分位整体中位偏高、创业板指相对偏低——上证指数PE-TTM为15.75(74.57%分位)、深证成指29.61(71.71%)、创业板指37.43(29.8%)、沪深300为13.3(61.35%)、中证500为32.74(77.7%)、中证1000为43.53(68.02%)。
- 行情归因一:国家主席习近平于9月23日至25日对美国进行国事访问,这是时隔3年再次到访美国、时隔11年再次对美国进行国事访问,也是中美元首半年内实现互访。
- 行情归因二:美国9月标普全球制造业PMI升至57、创52个月新高,服务业PMI升至58.7、创59个月新高,综合PMI初值攀升至58.4、创2021年7月以来新高;数据公布后美联储10月加息预期升温,多个期限美债收益率涨近20bp,3年、5年、7年、10年期再次突破5%。
- 行情归因三:北京市率先推出首个地方商品房销售制度细则,8月28日以后新增商品住房项目需完成主体结构封顶后方可预售、预售资金全额全过程监管,房企可提前收取不超总房价1%的定金;8月28日后出让公告的宅地首付款30个自然日内缴纳且比例不低于总价款50%,余款可延长至两年内缴清、不计利息。
- 下周展望:上证指数短期双底确立后,有进一步向上挑战4000整数关口甚至前期跌幅0.618分位的可能性;双创指数已基本确立“复合ABC”结构,后续有望对7月以来的下跌进行一次“对等级别”的中级反弹;港股指数中级底部结构逐步确立,或与A股一起启动一轮中级反弹。
- 配置建议与风险:择时保持当前中线仓位不变,节前勿受节日效应影响、节后可逢低适当增配;行业选择前期跌幅较大的双创、恒科、非银、传媒、计算机等均衡配置;风险为国内经济修复不及预期、全球地缘政治存在不确定性。
论述逻辑
- 假期效应引发冲高回落、主要宽基大多收跌 → 但上证依旧守住3850-4000区间下沿、科创50最大反弹接近13%且回踩属强势调整、恒生科技已现明显底部特征 → 叠加习近平访美、美国9月制造业和服务业PMI双强、北京楼市细则等事件面支撑,以及创业板指估值仅处29.8%分位、前期跌幅较大的成长板块存在修复空间 → 得出“短期扰动不改大局”的判断,9月中旬开启的中级反弹仍有望延续 → 操作上保持中线仓位不变,节后逢低增配双创、恒科、非银、传媒、计算机等,以均衡结构继续参与本轮反弹。
关键展望
- 上证指数短期双底确立以后,有进一步向上挑战4000整数关口甚至前期跌幅0.618分位的可能性。
- 双创指数基本确立“复合ABC”结构,后续有望对7月以来的下跌进行一次“对等级别”的中级反弹。
- 港股指数的中级底部结构逐步确立,后续或与A股一起启动一轮中级反弹。
- 择时验证点:节前勿受节日效应影响,节后可逢低适当增配。
- 风险提示:国内经济修复不及预期;全球地缘政治存在不确定性。
推荐标的
- 报告未给出个股评级、目标价或覆盖公司名单,仅提供仓位与行业方向建议:择时上保持当前中线仓位不变,节前勿受节日效应影响,节后可逢低适当增配。
- 行业方向:选择前期跌幅较大的板块、行业(如双创、恒科、非银、传媒、计算机等)并适当均衡配置,以均衡结构继续参与本轮反弹。
关键图表
图1. 本周市场主要指数涨跌幅(%)
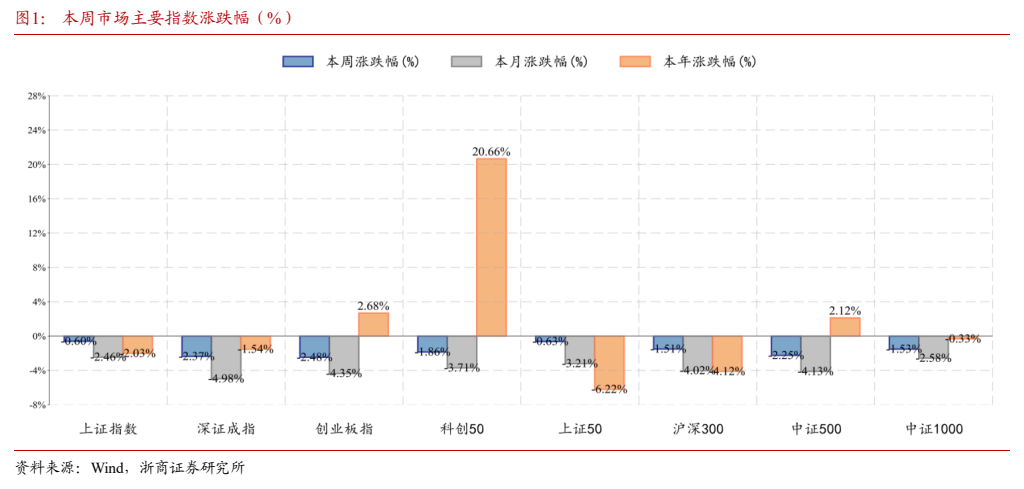
图2. 本周申万二级行业涨跌幅(%,排名前 10 位和后 10 位)
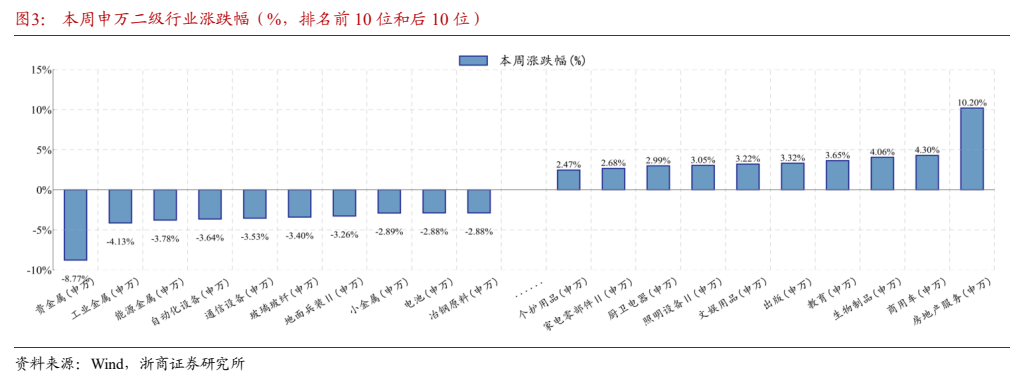
图3. 本周热点概念板块涨跌幅(%,排名前 10 位和后 10 位)
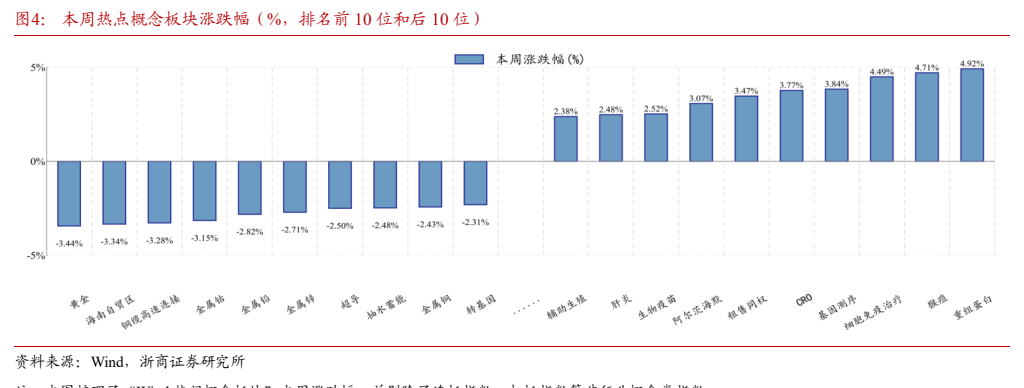
图4. 股指期货主力合约基差
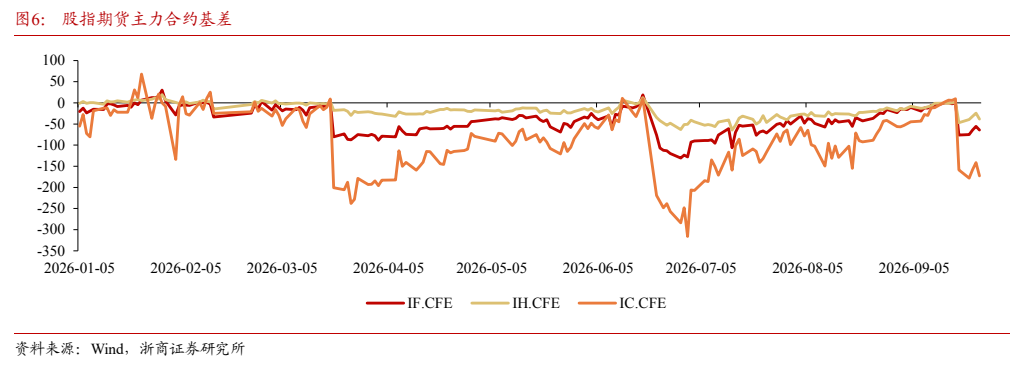
图5. 两市涨跌数量统计(家)
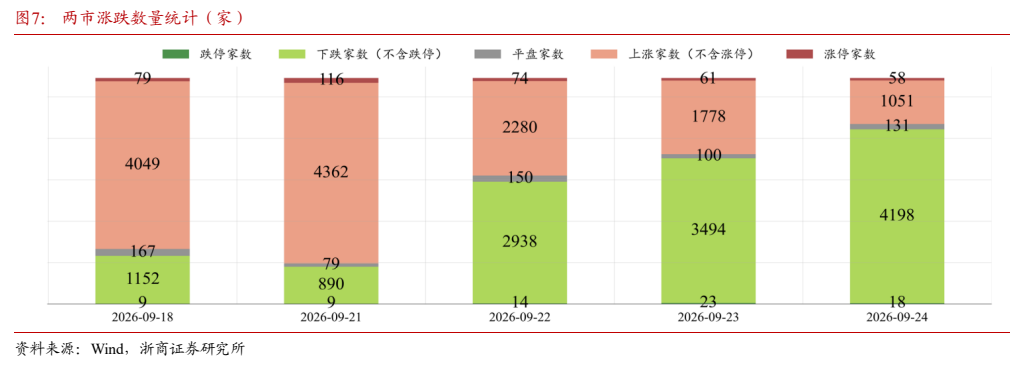
图6. 股票型 ETF 净流入/流出额(亿元)
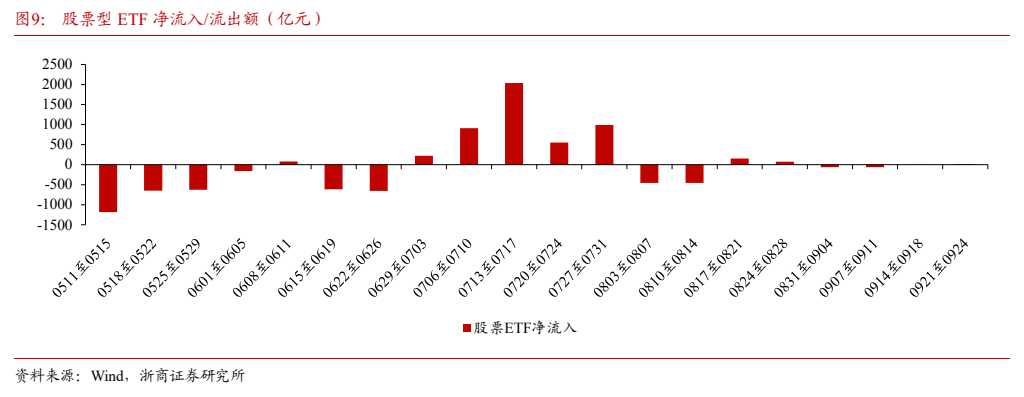
图7. 限售股解禁金额和数量(周度)
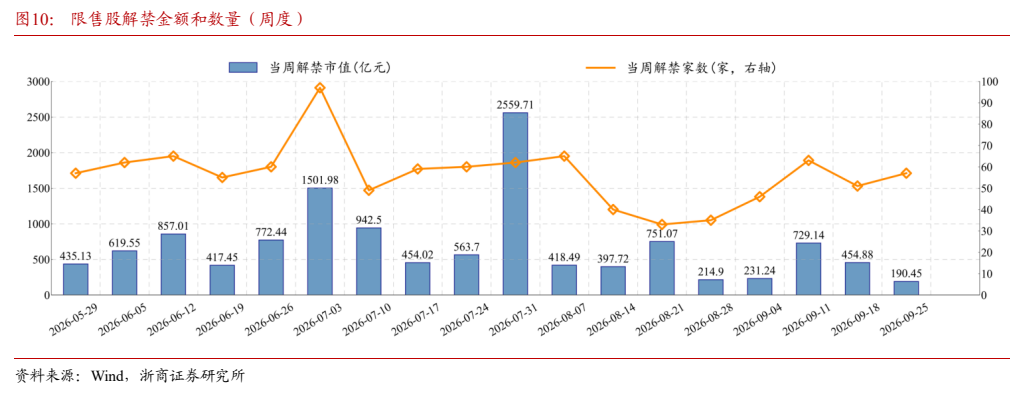
图8. 动态估值布林带:主要指数估值分位偏高,创业板指估值相对偏低