伯恩斯坦 Lamb Weston(LW.US)兰姆韦斯顿第一季度:27:A 业绩超预期并上调指引·北美表现强劲,但欧洲在去年的马铃薯丰收后尚未好转
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
兰姆韦斯顿 1Q27 业绩全面好于预期并同步上调全年指引:收入 1,670.0m 美元、高于一致预期 0.9%,有机销售同比 0.0%(价格/组合 -2%、销量 +2%,预期 -0.3%),调整后毛利率 20.5%(超预期 211bp、同比 +11bp,上季度为同比 -112bp),EPS 0.75 美元、超预期 17 美分、同比 +1.8%。 分部看,北美收入 1,206 超预期 9.5%、同比 +11.2%,EBITDA 305 超预期 15.7%、同比 +17.3%,销量与 EBITDA 分别增长 7% 和 11%;国际分部收入同比 -8%(销量 -6%、价格/组合 -2%),EBITDA 大降 -54%,主因欧洲销售疲弱叠加上年马铃薯高成本结转。 FY27 指引上调为净销售增长 +LSD%、调整后 EBITDA 1.125b-1.215b 美元、调整后 EPS 3.05-3.35 美元,但中值上调幅度(EBITDA +20M、EPS +0.10)小于本季超预期幅度(约 22m、0.17),意味着年内难以持续超预期。 供给侧的积极变化是:北美产能合理化已令产能利用率提升 10%,关闭荷兰 Broekhuizenvorst 工厂、竞争对手关闭比利时工厂以及放弃德国新建计划将消除欧洲系统近 10 亿磅产能、约占全球马铃薯加工产能 2% 略多,叠加今年欧洲马铃薯单产下降与全行业提价,竞争动态趋于理性。 伯恩斯坦因此判断年内 EMEA 表现有望改善,但鉴于投入品大宗成本波动,将远期 EV/EBITDA 倍数由 9.5x 下调至 9.0x,同时把 12-24 个月 EBITDA 预估由 1,231m 上调至 1,289m 美元,维持 LW 的 Market-Perform 评级与 57.00 美元目标价(较 44.57 美元收盘价隐含 28% 上行)。
主要观点
- 1Q27 业绩全面超预期:收入 1,670.0m 美元、高于一致预期 0.9%;有机销售同比 0.0%(价格/组合 -2%、销量 +2%),好于预期的 -0.3%;调整后毛利率 20.5%,高出一致预期 211bp、同比 +11bp(上季度为 -112bp);调整后 EBIT 286.0m 美元、超预期 9.1%、同比 -5.4%;EPS 0.75 美元、超预期 17 美分、同比 +1.8%。
- 管理层指出北美好于预期、EMEA 符合预期;伯恩斯坦认为随着去年过高马铃薯单产的影响在年内消化,EMEA 表现有望改善。
- 北美分部强劲:收入 1,206 超一致预期 9.5%、同比 +11.2%;EBITDA 305 超预期 15.7%、同比 +17.3%;销量增长 7%、EBITDA 增长 11%。
- 国际分部仍承压:销售额同比 -8%(销量 -6%、价格/组合 -2%,价格跌幅小于上季度的 -4%);分部 EBITDA 下滑 -54%,归因于欧洲销售疲弱与上年高马铃薯成本结转;Exhibit 2 显示国际 EBITDA 实际 12 vs 预期 25、同比 -79.0%。
- 产能优化成效显现:北美产能合理化使过去几年产能利用率提升 10%;宣布关闭荷兰 Broekhuizenvorst 工厂应有助于改善欧洲盈利。
- 欧洲供给显著收缩:兰姆韦斯顿关闭荷兰自有工厂、竞争对手关闭比利时工厂、公司放弃在德国新建工厂的计划,合计将消除欧洲系统近 10 亿磅产能,约占全球马铃薯加工产能的 2% 略多。
- 北美战略聚焦“与赢家共赢”:与大客户更主动开展联合业务规划,聚焦餐饮连锁等预计将持续向好的客户;涂层薯条(coated fries)等差异化创新成为增长抓手。
- 行业动态改善但成本风险上升:尽管欧洲近期热浪可能令马铃薯等投入成本压力加剧,全行业已开始提价,加上产能收紧与今年马铃薯单产下降,市场动态有望更理性。
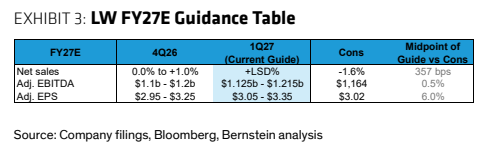
- FY27 指引上调:净销售增长 +LSD%(此前指引为 flat 至 +1%,一致预期 -1.6%);调整后 EBITDA 区间 1.125b 美元至 1.215b 美元(此前为 1.1b 美元至 1.2b 美元,一致预期 1.164b 美元);调整后 EPS 区间 3.05 美元至 3.35 美元(此前指引为 2.95 美元至 3.25 美元,一致预期 3.02 美元)。
- 但指引上调并不暗示年内持续超预期:EBITDA 中值仅上调 20M(本季超预期约 22m)、EPS 中值上调 0.10(本季超预期 0.17)。
- 维持 Market-Perform 评级与 57.00 美元目标价:远期 EV/EBITDA 倍数由 9.5x 下调至 9.0x 以反映投入品大宗成本波动,同时将 12-24 个月 EBITDA 预估由 1,231m 上调至 1,289m 美元;预测调整方面 F27E EPS 由 3.03 上调至 3.29、F28E 由 3.39 上调至 3.58。
论述逻辑
- 1Q27 收入 1,670.0m、毛利率 20.5%、EPS 0.75 美元全面超一致预期 → 驱动来自北美(销量 +7%、EBITDA +11%;分部收入超预期 9.5%、EBITDA 超预期 15.7%),而国际分部受去年欧洲马铃薯大丰收压价与高成本结转拖累(EBITDA -54%)→ 公司相应上调 FY27 指引(净销售 +LSD%、EBITDA 1.125b-1.215b、EPS 3.05-3.35),但中值上调幅度(+20M、+0.10)小于本季超预期幅度(约 22m、0.17),即指引只反映已实现的超预期 → 供给端:北美产能利用率已提升 10%,荷兰 Broekhuizenvorst 工厂关闭、比利时竞争对手工厂关闭与放弃德国新建计划合计消除欧洲系统近 10 亿磅产能(约全球产能 2% 略多),叠加今年欧洲马铃薯单产下降与全行业提价,竞争动态趋于理性 → 因此判断年内 EMEA 有望逐步修复 → 鉴于投入品大宗成本波动仍存,伯恩斯坦将远期 EV/EBITDA 由 9.5x 降至 9.0x、同时把 12-24 个月 EBITDA 预估由 1,231m 上调至 1,289m,最终维持 Market-Perform 与 57.00 美元目标价。
关键展望
- FY27 上调后指引:净销售增长 +LSD%,调整后 EBITDA 区间 1.125b-1.215b 美元(一致预期 1.164b),调整后 EPS 区间 3.05-3.35 美元(一致预期 3.02)。
- EMEA 年内修复是核心观察点:产能收紧、今年马铃薯单产下降与全行业提价组合之下,国际分部经营环境有望好转。
- 成本风险:因欧洲近期热浪,马铃薯等投入成本压力可能加剧(报告使用“可能加剧”的表述,并非确定预测)。
- 供给端验证点:欧洲约 10 亿磅产能退出(约占全球马铃薯加工产能 2% 略多),包括关闭荷兰 Broekhuizenvorst 工厂、比利时竞争对手工厂及放弃德国新建计划。
- 评级与目标价:Market-Perform、目标价 57.00 美元,较 2026 年 10 月 5 日收盘价 44.57 美元隐含 28% 上行空间;伯恩斯坦品牌评级基于 12 个月时间跨度。
推荐标的
- Lamb Weston Holdings Inc(LW,兰姆韦斯顿):评级 Market-Perform(M),目标价 57.00 美元,收盘价 44.57 美元(2026 年 10 月 5 日),隐含上行 28%,52 周区间 67.07/37.62;维持理由:将远期 EV/EBITDA 倍数由 9.5x 下调至 9.0x 以反映投入品大宗成本波动,同时把 12-24 个月 EBITDA 预估由 1,231m 上调至 1,289m 美元。本报告唯一覆盖标的为 LW。
关键图表
图1. LW 2027财年第一季度业绩表
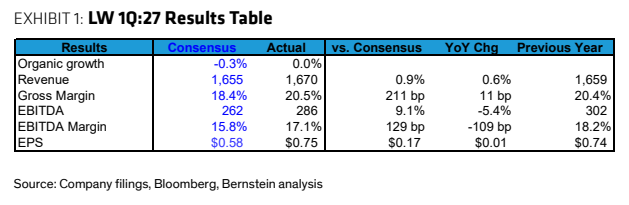
图2. LW 2027财年第一季度分部业绩表
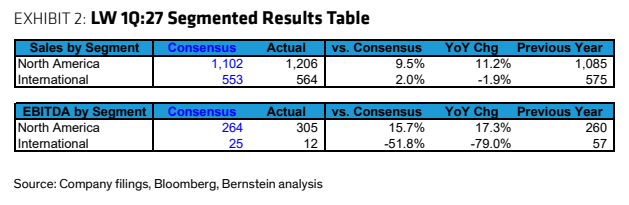
图3. LW 2027财年预估指引表