符超然 周宸宇 公司研究 首次覆盖 公牛集团(603195):民用电工领军者,新业务有望开启第二增长曲线
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
华源证券首次覆盖公牛集团并给予“买入”评级,认为公司是民用电工领军者,具备渠道、成本与品牌三重竞争优势,高利润与高周转铸就优异ROE。 2025年公司实现营收160.3亿元,智能电工照明、电连接和新能源为三大主业。 公司独创配送访销模式覆盖超110万家终端,2025年毛利率达43.1%,ROE达24.2%,均领先可比公司。 展望未来,新能源业务(C端私人充电桩+B端重卡超充)、智能照明(无主灯)及国际化将打开第二增长曲线,其中新能源业务2021-2025年营收CAGR达151.1%。 预计公司2026-2028年营业收入分别为170.6亿元/180.8亿元/191.6亿元,归母净利润分别为43.4亿元/46.0亿元/48.8亿元。
主要观点
- 公司是民用电工领军者,三大主业协同发展,新能源业务高速增长。
- 高利润与高周转驱动优异ROE,2025年ROE达24.2%。
- 渠道端具备独创的配送访销模式,截至2025年覆盖超110万家终端网点。
- 成本端优势显著,通过高自制率与BBS体系管控,2025年毛利率达43.1%。
- 品牌端成功将“安全”心智复用于新品类,多个品类天猫销售排名第一。
- 新能源C端业务受益私人充电桩扩容,2025年公司线上销售额市占率第一。
- 新能源B端业务受政策驱动,公司推出400kW重卡超充桩并获行业首张1级能效认证。
- 智能照明业务基本盘稳固,无主灯新业务有望打开增长空间。
- 国际化战略起步,境外业务质效双升。
- 考核目标调整为ROE并维持高分红,2025年股利支付率达84.4%。
论述逻辑
- 公司凭借渠道(配送访销覆盖110万家终端)、成本(高自制率+BBS管理使毛利率达43.1%)与品牌(公牛=安全)三大核心优势,实现了高净利率与高效周转;在此壁垒基础上,公司进一步拓展新能源、智能照明及国际化三大新业务,新业务的高景气与放量有望打开第二增长曲线,保障未来业绩稳健增长。
关键展望
- 预计2026-2028年营业收入分别为170.6亿元/180.8亿元/191.6亿元,同比分别增长6.4%/6.0%/6.0%。
- 预计2026-2028年归母净利润分别为43.4亿元/46.0亿元/48.8亿元,同比分别增长6.5%/6.2%/6.1%。
- 无主灯照明市场处于快速渗透期,预计2023-2027年市场规模CAGR达27.4%。
- 风险提示包含地产持续下行风险、新业务拓展不及预期、原材料价格上涨风险和汇率风险。
推荐标的
- 公牛集团(603195.SH):首次覆盖给予“买入”评级。
关键图表
图1. 图表 1: 公司发展历程6
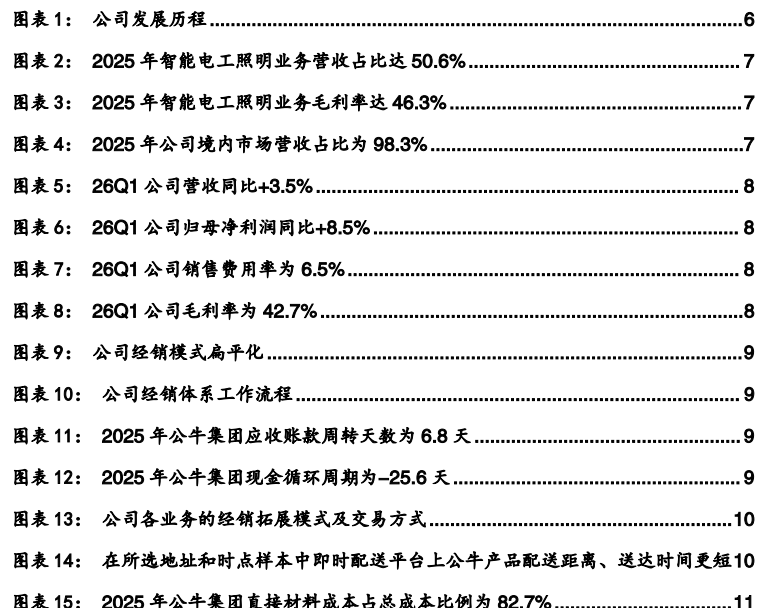
图2. 图表 112025: 年公牛集团应收账款周转天数为68天9
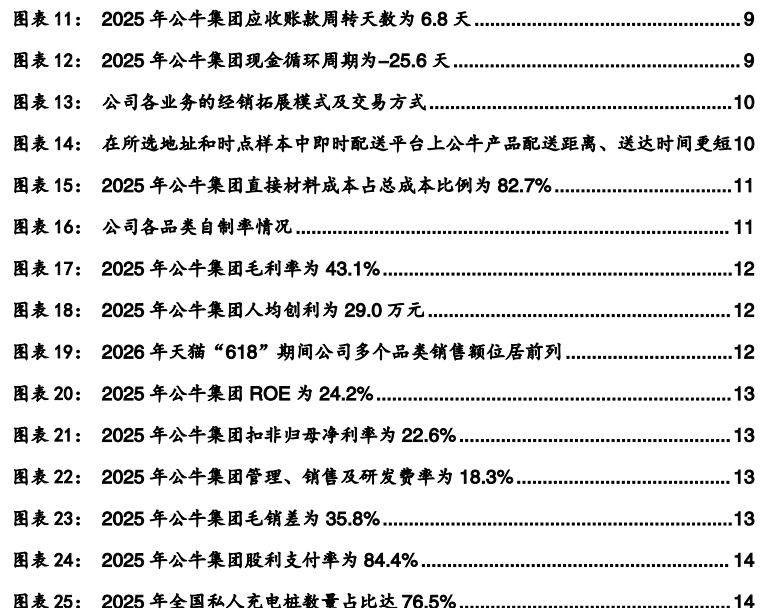
图3. 图表 242025: 年公牛集团股利支付率为844%14

图4. 报告关键图表(第5页)
图5. 图表 22: 年公司境内市场营收占比为3
图6. 图表 16: 公司各品类自制率情况

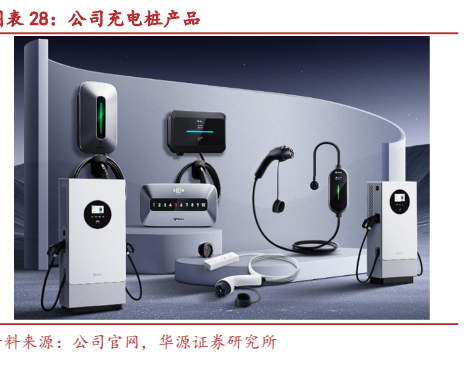
图7. 表 28: 公司充电桩产品
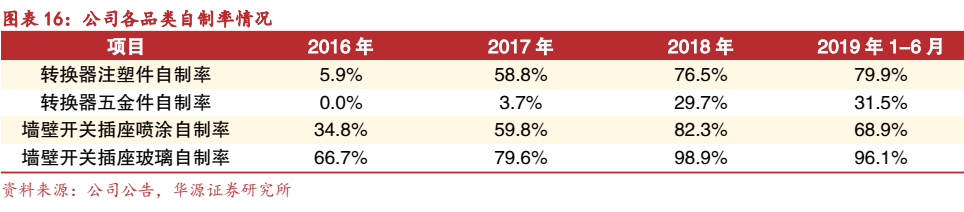
图8. 图表 39: 可比公司估值表
图表 8
