高盛:美国每周启动:美联储政策前景对股票的影响
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛报告指出,下周将迎来Q2财报季和CPI数据发布,对美联储政策路径至关重要。高盛经济学家预计6月核心CPI环比增长0.17%,整体CPI环比下降0.11%。市场定价显示下次会议加息概率仅1/3,但未来几个月政策结果分布广泛。高盛预计美联储今年按兵不动,加息概率仅25%。报告认为盈利增长仍是股市主要驱动力,但若美联储加息,股市短期将承压,原因有三:增长比利率更重要但加息会拖累增长;AI繁荣使周期资本密集,增加对资本成本变化的敏感性;历史上加息周期初期股市表现不佳。S&P 500在七次加息周期开始后三个月平均回报率为-2%。然而,若美联储转向鸽派,当前市场定价可能成为看涨催化剂。报告还分析了行业和个股表现,以及利率波动对估值的影响。
主要观点
- 下周Q2财报季开始,同时发布CPI数据,高盛经济学家预计6月核心CPI环比+0.17%,整体CPI环比-0.11%。
- 市场定价下次FOMC会议加息概率仅35%,但未来几个月政策路径分布广泛,市场隐含至2027年中加息近50个基点。
- 高盛经济学家预计美联储今年维持利率不变,加息概率仅25%。
- 盈利增长仍是股市主要驱动力,但若美联储加息,股市短期将承压。
- 加息对股市的负面影响有三:加息拖累增长前景;当前周期资本密集,增加对资本成本变化的敏感性;历史上加息周期初期股市表现不佳。
- S&P 500在七次加息周期开始后三个月平均回报率为-2%,中位数也为-2%。
- 1997年单独加息25个基点后,S&P 500在加息前后两个月内下跌10%,但三个月内创下新高。
- 若通胀数据导致美联储鸽派转向,当前市场定价可能带来看涨的“ relief rally”。
- 过去一年,S&P 500在CPI发布日平均绝对波动0.6%,与无条件日均波动一致。
- 弱资产负债表股票对利率变化敏感,高浮动利率债务篮子(GSXUHIFL)与短期利率近期呈负相关。
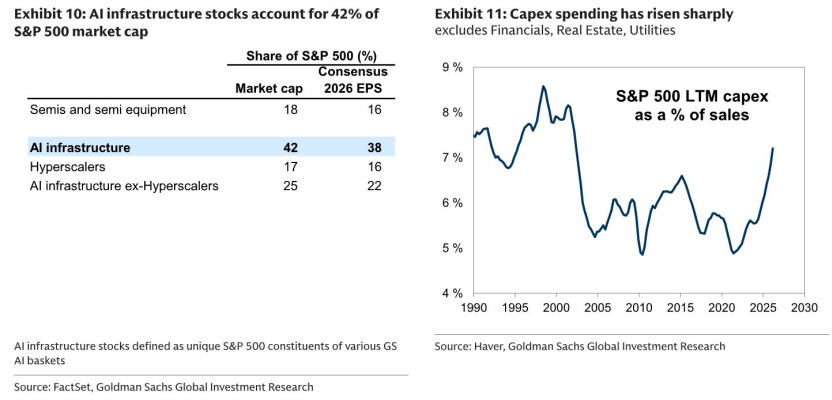
- AI基础设施股票占S&P 500市值42%,占2026年EPS 38%和EPS增长50%,资本成本变化影响更大。
- 超大规模企业资本支出达经营现金流100%,净债务达2390亿美元,同比增约190%。
- 利率波动对股票不利,历史上利率快速上升或下降时股市表现挣扎。
- 基于宏观S&P 500 P/E模型,若国债波动率升至2022-2023年水平,P/E将下降约6%(约1倍)。
论述逻辑
报告从下周关键事件(CPI和财报)切入,分析美联储政策前景。首先,高盛经济学家预测通胀温和,市场定价加息概率低但分布广。然后,报告论证若美联储加息,股市将承压,原因包括增长拖累、资本密集周期和历史上加息初期表现差。接着,报告指出当前市场定价也为鸽派转向提供上涨空间。最后,报告深入分析行业和个股影响,强调弱资产负债表股票和AI相关股票对利率敏感,并讨论利率波动对估值的负面影响。
关键展望
- 下周CPI数据(6月核心CPI环比+0.17%,整体CPI环比-0.11%)将影响美联储政策预期。
- 高盛经济学家预计美联储今年按兵不动,但加息概率25%。
- 若美联储加息,S&P 500短期可能下跌,但历史上12个月平均回报率为9%。
- 若通胀数据导致鸽派转向,股市可能出现 relief rally。
- 利率波动风险上升,可能对估值造成压力。
推荐标的
报告未明确给出推荐标的,但提供了S&P 500盈利和回报预测:2026年EPS $340(高盛策略师),2026年底S&P 500目标价8000点,12个月目标价8300点。
关键图表
图1. 市场大致定价美联储约50个基点的政策前景
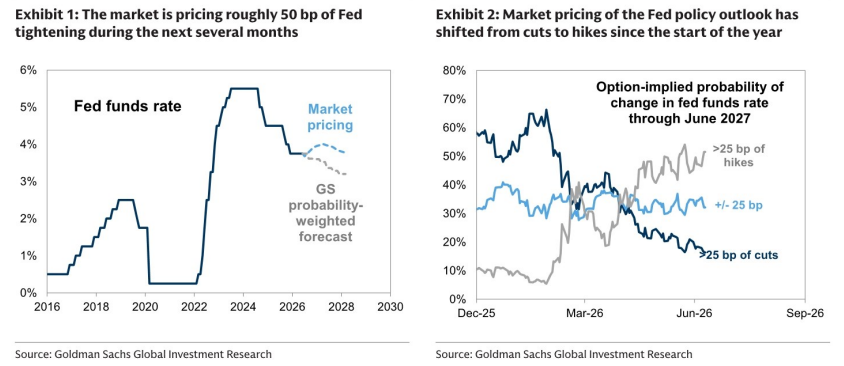
图2. 标普500指数在美联储加息周期开始时通常表现挣扎
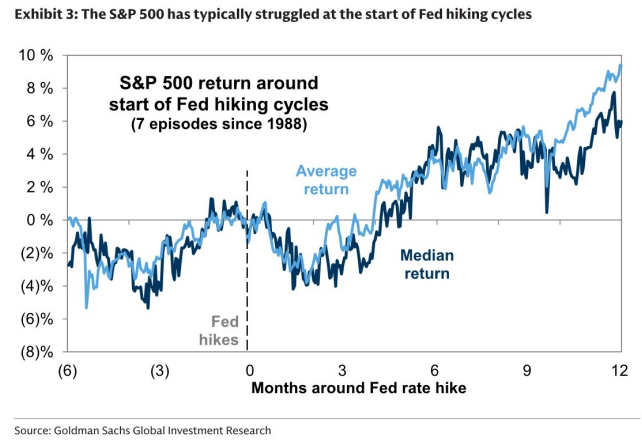
图3. 标普500指数在1997年美联储加息25个基点时随之下跌
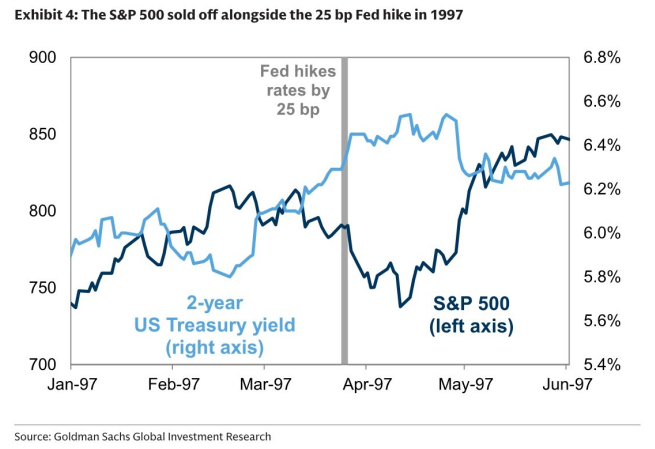
图4. 在以往市场预期美联储加息的时期,标普500指数短期回报疲弱
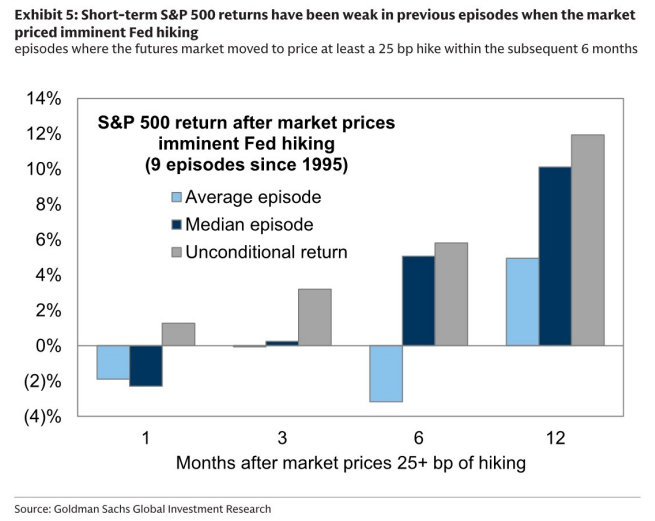
图5. 期货市场定价未来6个月美联储至少加息25个基点的时期
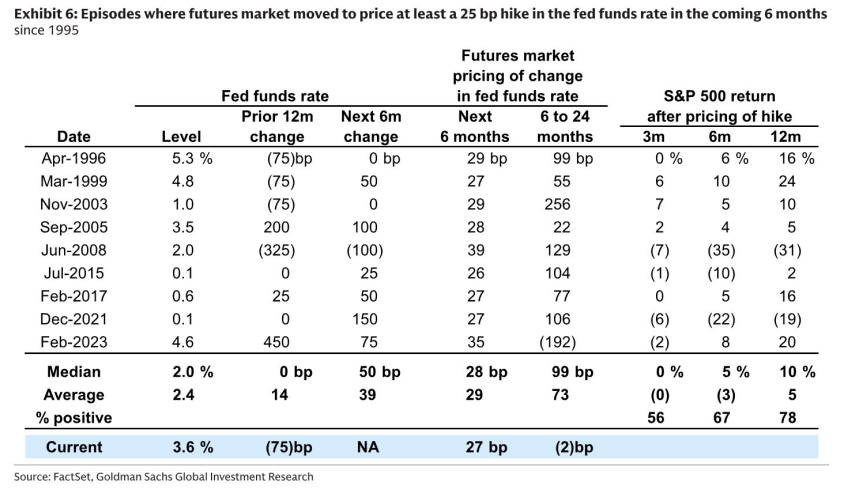
图6. 市场定价美联储加息后的历史行业回报
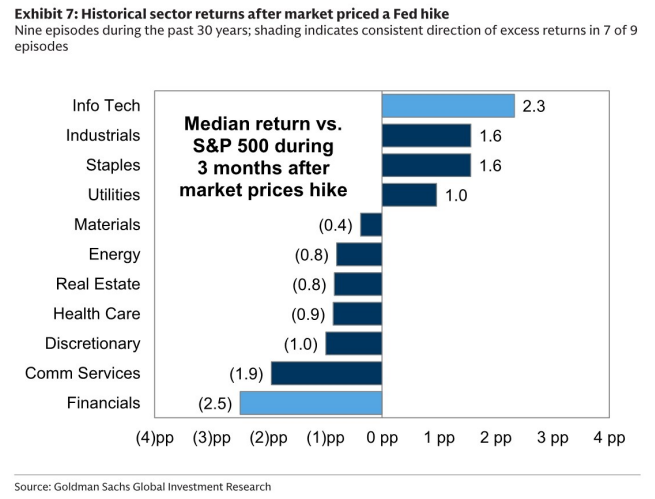
图7. 浮动利率债务较高的股票表现
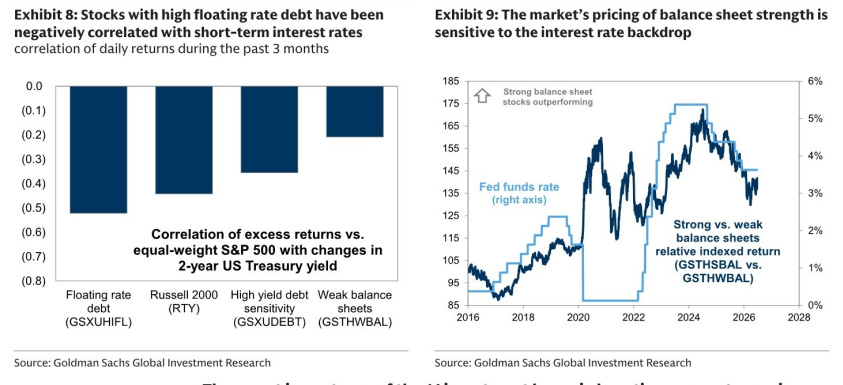
图8. AI基础设施股票占42%的权重