摩根大通 LIG D&A(079550.KS)26年第三季度营业利润符合预期,关注短期收益流中的LT需求
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通预计LIG D&A 2026年第三季度营业利润为1080亿韩元,与市场预期基本持平,环比持平。 尽管M-SAM II出口销售额预计将环比显著增长至1760亿韩元,但较高的研发费用和外汇波动可能对营业利润率构成压力。 公司股价过去一个月下跌12%,表现弱于KOSPI指数的8%跌幅。 摩根大通维持对公司终端需求的看好观点,但考虑到外汇变动对利润率的影响,将2027年12月目标价从110万韩元下调至100万韩元,维持“增持”评级。
主要观点
- 预计2026年第三季度营业利润为1080亿韩元,环比持平。
- M-SAM II出口销售额预计环比显著增长至1760亿韩元。
- 2026年下半年研发费用预计将在三季度和四季度分摊,且更多集中在四季度。
- 阿联酋总统访韩可能成为订单催化剂。
- 下调2026年和2027年调整后每股收益预测,分别下调4.7%和5.7%。
- 订单储备预计将从2025年的26万亿韩元增长至2026年的33万亿韩元。
论述逻辑
- 中东冲突带来的国防需求增加 -> 推动M-SAM II等产品出口订单增长 -> 预计2026-2028年每年获得6万亿韩元新订单 -> 订单储备持续扩大 -> 维持“增持”评级,但因外汇波动和研发费用压力调整短期利润率预期 -> 下调目标价。
关键展望
- 预计2026年全年调整后每股收益为17,145韩元,2027年为27,196韩元。
- 阿联酋总统访韩预计在未来1-2个月内进行,可能带来订单更新。
- 三季度财报电话会议定于11月6日左右举行。
推荐标的
- LIG D&A (079550.KS) 评级为“增持”,目标价下调至100万韩元。
关键图表
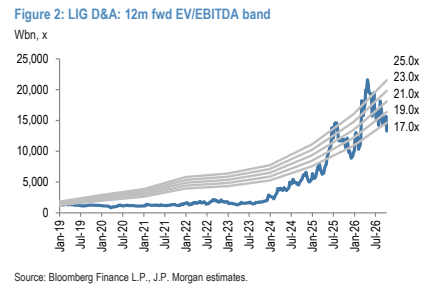
图1. LIG D&A:12个月远期市盈率区间(韩元,倍)
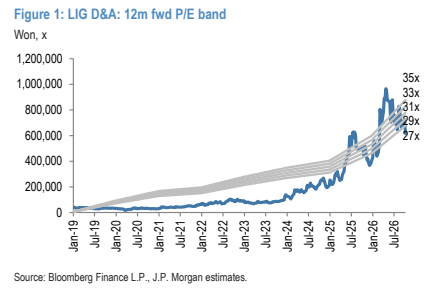
图2. LIG D&A:12个月远期企业价值倍数区间(韩元,倍)