巴克莱:AI 走向物理世界:关于人形机器人需要了解的十件事
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
巴克莱在2026年5月19日发布的特别报告中,系统梳理了人形机器人作为“自动化3.0”的投资框架,提出十大关键问题。报告认为,人形机器人由“3B”(大脑、力量、电池)驱动,将继机器重塑工厂、软件重塑办公室之后,开启第三波自动化浪潮。到2035年,人形机器人市场规模有望达到2000亿美元,并支撑更广泛的1万亿美元物理AI生态系统。报告从供给链、应用场景到投资布局,为投资者提供了完整的分析框架。
主要观点
- 人形机器人是自动化3.0:1.0版用机器重建工厂,2.0版数字化工作流,3.0版将机器带入人类世界,设计用于在人类环境中使用相同工具、布局和流程工作。
- 人形机器人通过三个渠道提升生产率:缓解结构性劳动力短缺、将自动化从任务层面提升到工作层面、以及2035年后突破服务业。
- 全球约有800万座工厂和28亿栋建筑,改造机器人适应人类环境比改造物理世界更便宜、更具可扩展性。
- 人形机器人采用人类形态的主要原因是数据效率:YouTube上有约290亿个视频(相当于28万年的素材),绝大多数是人类与物体、工具和环境互动的画面,人形形态可直接利用这一最大训练数据集。
- 人形机器人区别于其他机器人的关键在于适用于服务业,而不仅仅是工厂。服务业占主要经济体GDP的60-80%。
- 人形机器人的部署将像软件扩散而非传统资本密集型自动化:初期渐进,随后可能指数级增长。
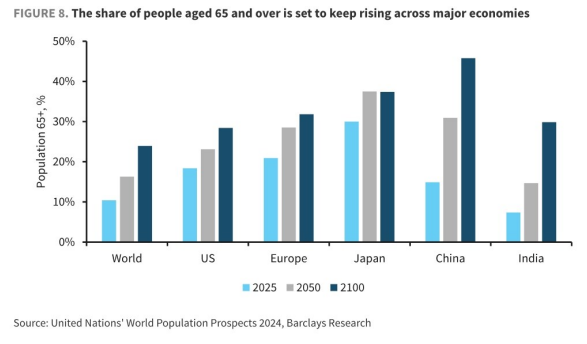
- 三大人口结构压力推动需求:人口老龄化(65岁以上人口从9亿增至2050年16亿)、城市化(2050年近70%人口居住城市)、以及工作偏好变化(仅14%的Z世代考虑工业工作)。
- 农业劳动力快速萎缩:2010-2024年间欧洲农业劳动力减少37%,日本减少23%,美国减少17%。
- 为维持当前护理人员与65岁以上人口比例,到2050年美国护理人员需增长约40%,欧洲需增长约30%。
- 基于对O*NET超过900个职业和1.7万个任务的分析,安装维修、制造和建筑类工作的人形机器人适配度最高(分别接近90%、约70%和65%),而法律服务仅约10%。
- 部署将分两波:第一波(2025-2030年)聚焦制造、物流、仓储、建筑和农业等结构化环境;第二波(2030年后)扩展至服务业和家庭等非结构化环境。
论述逻辑
报告从“世界为人类身体设计”这一基本事实出发,指出人形机器人无需改造基础设施即可融入现有环境。接着,通过对比传统自动化(任务级)与人形机器人(工作级)的规模效应,论证其非线性采用潜力。然后,以人口老龄化、城市化和工作偏好变化三大趋势为需求驱动力,结合任务级数据分析,得出两波部署路径。最后,给出市场规模预测(2035年2000亿美元)和投资布局建议。
关键展望
- 报告明确预测人形机器人市场到2035年将达到2000亿美元,并支撑1万亿美元物理AI生态系统。
- 第一波部署(2025-2030年)主要在工业领域,第二波(2030年后)进入服务业和家庭。
- 报告未给出具体公司评级或目标价,但指出公共市场有超过200家上市发行人涉及机器人、汽车及零部件,机器人ETF表现优于标普500指数2-3倍。
- 风险方面未明确量化。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 人形机器人手册——十大要点
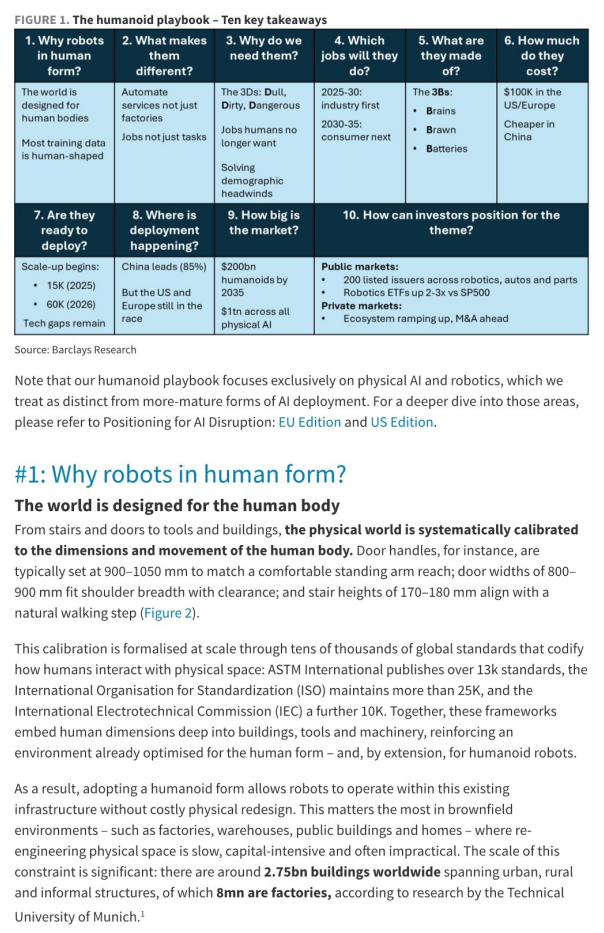
图2. 世界是为人类而建的
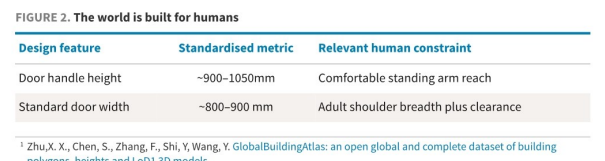
图3. 美国三分之一的工人可能需要举起或搬运重达25磅的物品

图4. YouTube视频的增长大大增加了训练数据的可用性
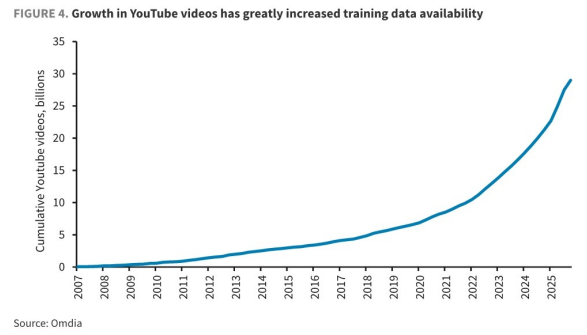
图5. 当前机器人部署集中在制造业和物流业
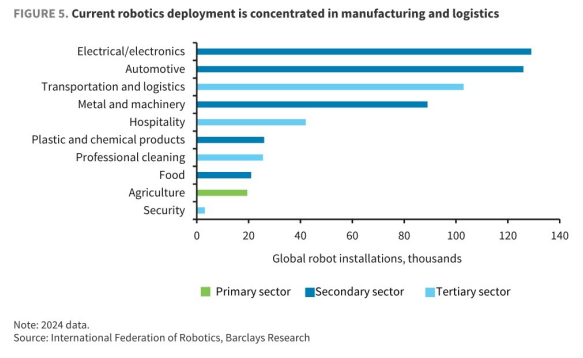
图6. 服务业占主要经济体GDP的60%以上

图7. 日本早期工业机器人采用更为渐进
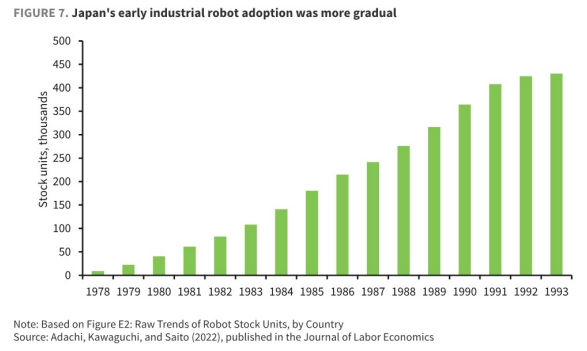
图8. 主要经济体中65岁及以上人口比例将持续上升