摩根大通 北美企业信贷–消费,零售,以及食品和饮料
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
当周(截至10月2日)信贷跑输股票且投资级优于高收益:S&P回报-0.4%,JULI下跌0.5%、JPHY下跌1.05%,其中HY Consumer Products以-1.24%领跌,按评级看CCC档-1.66%最弱,高等级全面跑赢低等级。 9月非农仅+29k(预期+90k)、PCF通胀低于预期,令市场对10月再度加息的定价降至22%,但当周5年期收益率仍+6bps至5.05%、10年期+10bps至5.26%,前端走强(1M-1Y收益率下行约2-7bps)而中长端遭抛售,曲线大幅陡峭化。 行业事件密集:BATSLN资本市场日重申FY27指引与长期算法,穆迪将CRI展望由负面升至稳定,KMB就潜在收购KVUE启动对后者的票据交换与同意征求,MAT宣布新CEO并据报道获ABG收购意向,NKE公布喜忧参半的1Q27业绩且FY27指引疲弱。 本周HY Spotlight建议Overweight买入Newell Brands(NWL)7.500%'46票据,价格$88.5(8.74% YTW / +306bp),认为其随布伦特重上>$100/bbl而抛售7pts属利率驱动而非基本面恶化;树脂成本压力应被关税退款、生产率提升与约$215mn的FUEL项目节省抵消,公司指引年末杠杆4.2-4.3x(LQ为4.8x)并目标重回投资级。 HY新发追踪显示零售发行$8.00bn(占42.1%)、食品饮料$7.99bn(42.1%)、消费$3.00bn(15.8%),合计$19.0bn。 组合评级维持HY Consumer Neutral、HG Consumer Underweight(CL/CLX/EL/PG均Underweight)与HG Tobacco Overweight(BATSLN Overweight)。
主要观点
- 当周信贷跑输股票、HG优于HY,S&P回报-0.4%,美债收益率与油价早段上冲压制风险资产。
- 宏观转折:低于预期的PCF通胀与疲弱9月非农(+29k vs 预期+90k)压低收益率,市场对10月加息的定价降至22%概率。
- 曲线大幅陡峭化:前端走强(1M-1Y收益率下行约2-7bps),中长端遭抛售,5年期+6bps至5.05%、10年期+10bps至5.26%。
- 指数层面质量分化:JULI -0.5%(HG Consumer Products -0.3%跑赢、Tobacco -0.5%持平),JPHY -1.05%(HY Consumer Products -1.24%跑输);A -0.5%、BBB -0.6%、BB -0.94%、B -1.05%、CCC -1.66%。
- 公司事件密集:BATSLN重申FY27指引与长期算法;穆迪以信贷指标改善、关税缓和及退款为由将CRI展望升至稳定;KMB就潜在收购KVUE启动全部票据的交换与同意征求;LEVI聘任新CFO;MAT宣布新CEO并据报道获ABG收购意向;NKE 1Q27业绩喜忧参半、FY27指引疲弱。
- 本周HY Spotlight:建议Overweight买入NWL 7.500%'46票据,价格$88.5(8.74% YTW / +306bp);该券随布伦特重上>$100/bbl、因利率与通胀担忧已抛售7pts。
- 报告判定NWL抛售是改善中信用所承受的利率驱动行情而非基本面恶化:树脂成本压力应被关税退款、生产率与约$215mn的FUEL项目节省充分抵消。
- NWL去杠杆路径明确:指引年末杠杆4.2-4.3x(vs LQ的4.8x),长期目标重回投资级,达成前不回购、不提高股息;RV表显示其EBITDA $1,007mn、净杠杆4.8x、总杠杆5.0x、TEV/EBITDA 7.0x,'46券报价87 1/4、收益率8.3%、利差292。
- HY新发追踪:零售$8.00bn(占42.1%)、食品饮料$7.99bn(42.1%)、消费$3.00bn(15.8%),合计$19.0bn;前五大发行人为Michaels($2,750mn)、Albertsons($2,100mn)、Whirlpool($2,000mn)、Kehe Dist/Fin/Nextwave($1,750mn)、Performance Food Group($1,060mn)。
- M&A追踪:最新传闻为ABG洽购Mattel(MAT),倍数EV/Sales 1.4x、EV/EBITDA 9.6x;最大在途交易为KMB收购KVUE(Pending、预期4Q26交割),对应数值48,700 / 15,006($mn)、EV/Sales 3.2x、EV/EBITDA 14.3x、含协同8.8x;全部交易均值EV/Sales 2.7x、EV/EBITDA 11.2x、含协同8.5x(中位数2.8x / 11.4x / 8.5x)。
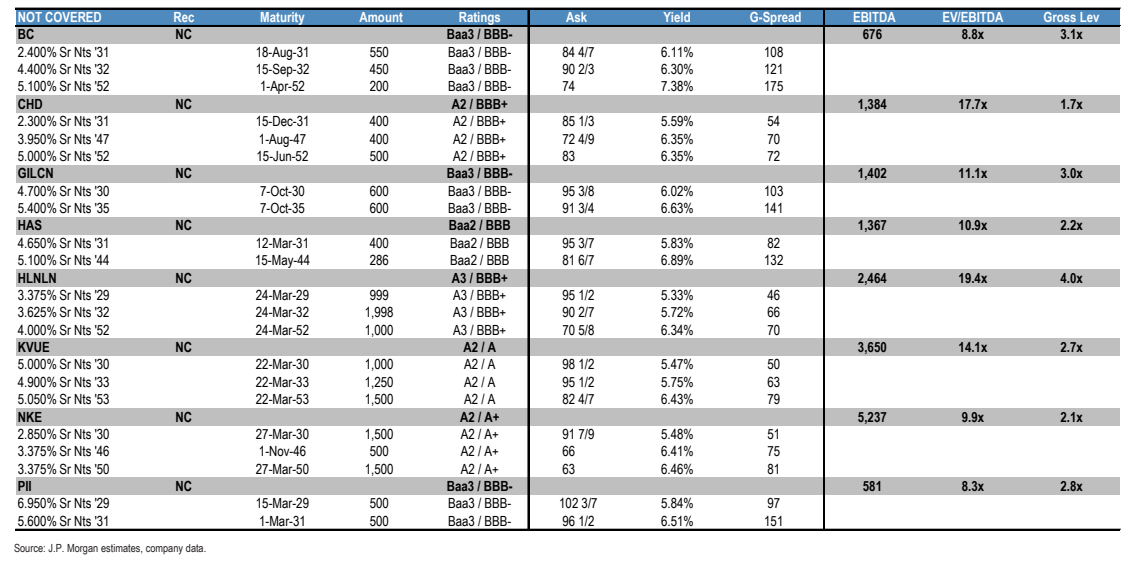
- HG消费相对价值:估值最高的是PG(EV/EBITDA 15.2x、总杠杆1.4x,评级UW),其次CL 14.9x(UW)、EL 14.7x(UW);MAT 7.8x(Neutral)、UNANA 11.7x(Neutral)、KMB 10.5x(Not Rated);未覆盖名单中KVUE 14.1x、NKE 9.9x。
- 覆盖评级矩阵:HY Consumer整体Neutral(COTY、NWL、WWW为Overweight,WHR为Underweight,SKX Neutral附OW TLB);HG Consumer整体Underweight(CL、CLX、EL、PG均Underweight);HG Tobacco整体Overweight(BATSLN Overweight,MO、PM Neutral)。
论述逻辑
- 9月剧烈波动一周(收益率与油价早段冲高)→ 信贷跑输股票、HG优于HY(S&P -0.4%)→ 9月非农+29k远低于预期+90k、PCF通胀降温 → 10月加息预期大幅回落(市场仅定价22%)→ 但长端仍遭抛售,5yr +6bps至5.05%、10yr +10bps至5.26%,曲线陡峭化 → 高等级跑赢低等级(A -0.5% vs CCC -1.66%)、JPHY -1.05%跑输JULI -0.5% → 个券层面NWL '46s因油价重上>$100/bbl抛售7pts,报告判定为利率驱动而非基本面恶化(树脂成本被关税退款、生产率与约$215mn FUEL节省抵消、年末杠杆指引4.2-4.3x、目标重回投资级)→ 由此给出OW买入NWL 7.500%'46s @$88.5(8.74% YTW / +306bp),并在组合层面维持HY Consumer Neutral、HG Consumer Underweight、HG Tobacco Overweight。
关键展望
- 下周数据验证点:Initial Jobless Claims(预估200k)与密歇根大学消费者信心(预估47.8,前值48.1)。
- 政策路径:9月非农+29k(预估+90k)与PCF通胀降温后,市场对10月再度加息的定价为22%概率。
- NWL信用路径:指引年末杠杆降至4.2-4.3x(vs 4.8x LQ),长期目标重回投资级,达成前不回购、不提高股息。
- 并购时间窗口:KMB收购KVUE预期4Q26交割;PG收购Thorne预期4Q26;SGI收购Leggett & Platt预期YE26;ABG收购Lee预期2H26;ABG洽购MAT的传闻交割时间为TBD。
- 报告未提供指数利差目标点位等量化预测;明确给出的交易价格仅有NWL '46s买入价$88.5(8.74% YTW / +306bp)。
推荐标的
- 首选交易:Overweight买入Newell Brands(NWL)7.500%'46票据,价格$88.5(8.74% YTW / +306bp);理由是利率驱动的抛售叠加基本面改善(关税退款、生产率、约$215mn FUEL节省、年末杠杆指引4.2-4.3x)。
- HY Consumer板块整体Neutral:Overweight——COTY、NWL(LR CDS)、WWW;Underweight——WHR(SR CDS);Neutral——CRI、EPC、ENR、LEVI、PBH、SMG、SPB;SKX Neutral(OW TLB);SGI Not Rated。
- HG Consumer板块整体Underweight:CL、CLX、EL、PG均Underweight;MAT、UNANA Neutral;KMB Not Rated。
- HG Tobacco板块整体Overweight:BATSLN Overweight;MO、PM Neutral。
- HG相对价值表中列为NOT COVERED(NC)的发行人:BC、CHD、GILCN、HAS、HNLN、KVUE、NKE、PII。
关键图表
图1. 投资级消费与烟草 vs. 指数

图2. 高收益消费品 vs. 指数 BATSLN“增持 MO 中性”
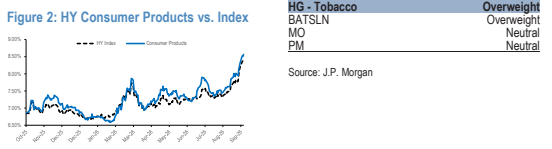
图3. KMB 对 KVUE 票据的交换要约与同意征集
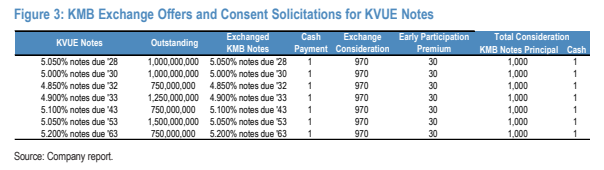
图4. 表3. 投资级消费、食品/饮料及零售新发行跟踪
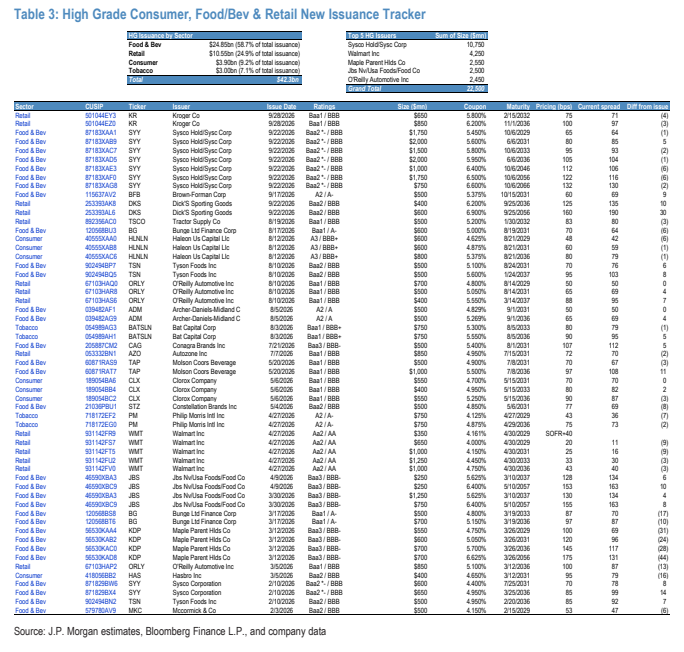
图5. 表5. 高收益服装及鞋类相对价值
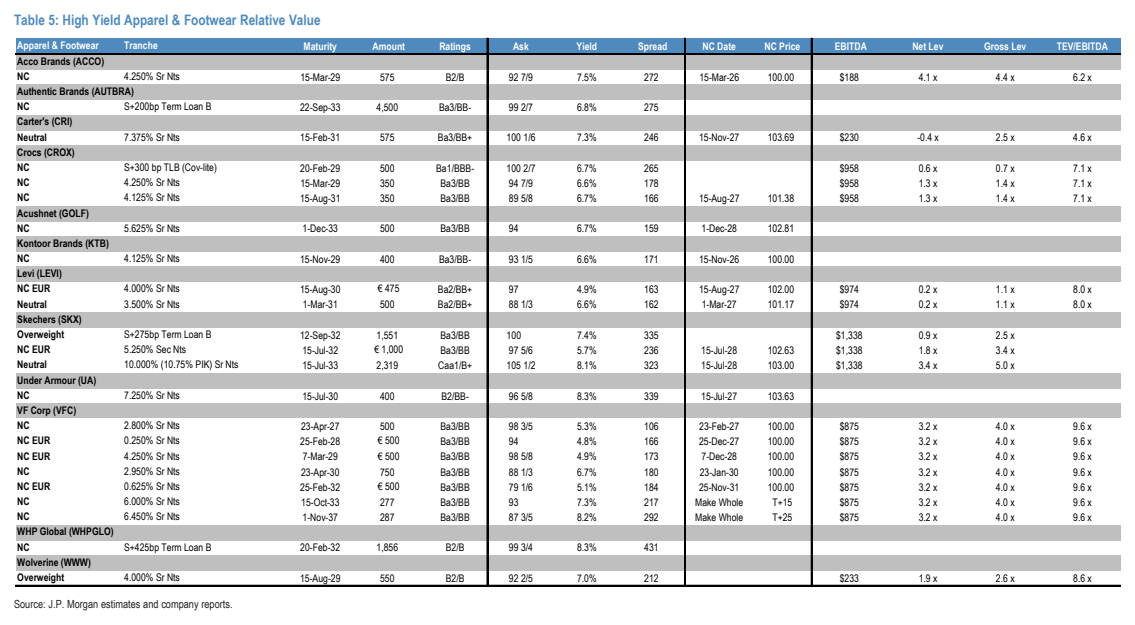
图6. 表8. 高收益个人护理相对价值
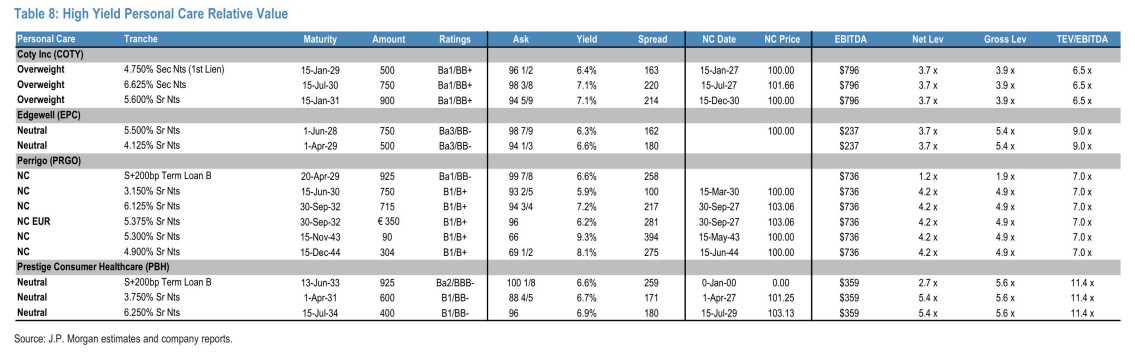
图7. TKR | 分层 回收率 到期日 金额 评级 买价收益率 G利差 EBITDA EV/EBITDA 总杠杆
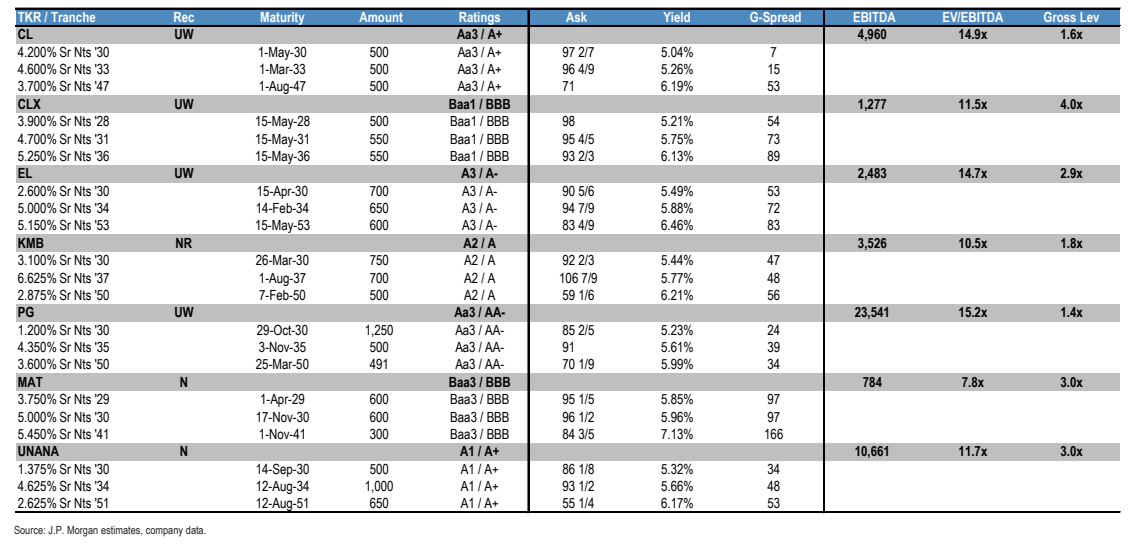
图8. 未覆盖 回收率 到期日 金额 评级 买价收益率 G利差 EBITDA EV/EBITDA 总杠杆