长江证券 策略研究&钢铁有色&交运&石化&电力&煤炭行业:向胜率,要赔率——周期红利,股息为舟,各竞其流
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
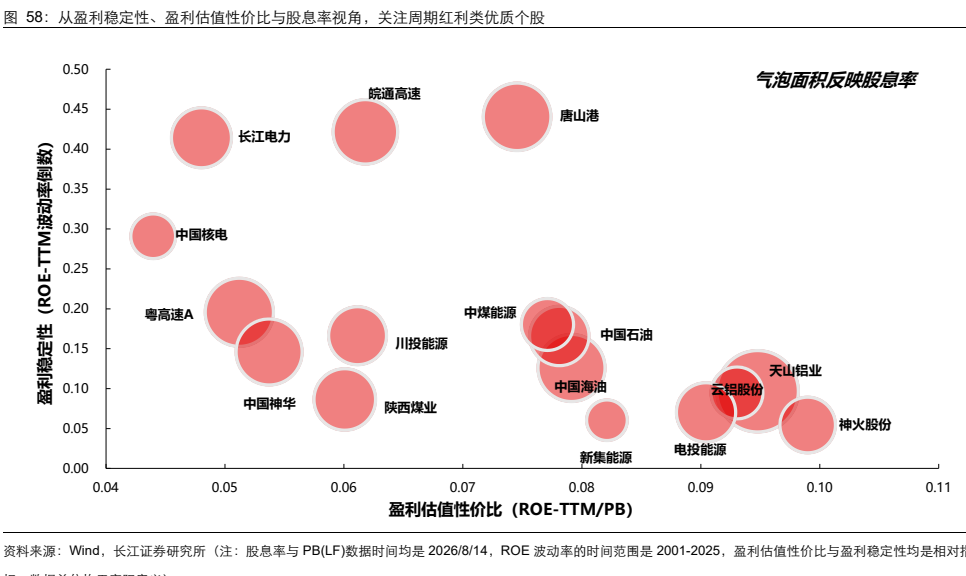
报告在市场波动加大、避险需求升温背景下,提出以周期红利类资产作为底仓,以稳定股息构筑收益底线,并以供给约束、盈利改善与估值修复捕捉向上空间。 选股框架上,报告以股息率衡量持有期回报、以 ROE 波动率倒数刻画盈利稳定性、以 ROE/PB 衡量估值性价比三个维度横向比较。 铝板块在能源与产能约束下从制造品向稀缺资源品转变,2026H1 年化测算板块平均 PE 为 6.7X、平均分红率 52%、对应板块股息率 7.8%,若按股息率 5% 红利资产修复则平均或具备 55% 上行空间。 交运中高速与港口凭区位垄断呈现强盈利、弱波动、高分红特征,高速板块 2007-2025 年平均净利润率位列全市场第四。 油气方面报告认为中东产量修复滞后、低库存与补库需求托底油价,测算 2026 年油价中枢或达 80 美元/桶上方、2027 年约在 70 美元/桶以上,按 70 美元/桶测算中国石油、中国海油 2026 年预计股息率分别为 4.80% 和 4.26%。 水电核电为长久期现金流资产,水电装机已超经济可开发容量,长江电力空间测算约 30% 以上、川投能源约 40% 左右,中国核电 2026-2028 年归母净利润预计累计增长约 52%。 煤炭供给弹性收缩、需求韧性托底,报告测算到 2030 年国内实际发电耗煤量较 2025 年或仍有 15% 的累计增长空间,电价回升约 4 分钱情形下煤价上行空间进一步打开。 综合三维度比较,唐山港、皖通高速等在股息、盈利稳定性与估值性价比上匹配度相对较好。
主要观点
- 周期股绝对收益投资分三条线索:周期红利类作底仓提供稳定股息、周期成长类捕捉景气加速超额收益、周期反转类在供给出清末期左侧布局高赔率标的。
- 红利风格取决于风险偏好与“资产荒”:风险偏好低、资金避险时红利风格占优;择时上关注股息率相对国债收益率的利差,利差越大股债性价比越高、买入赔率越高,截至 2026/8/10 红利指数股债性价比处于滚动一年收益差均值以下。
- 铝:地缘资源主义、能源紧缺与国内出海规范化共同约束电解铝供给,2026 年上半年我国非金融类对外投资累计同比-9%,电解铝从制造向资源品转变;2025 年主流上市公司平均分红率为 55%。
- 铝板块底部利润夯实:按 2026H1 年化业绩测算,截至 20260819 主流电解铝标的平均 PE 为 6.7X、平均分红率 52%、板块股息率 7.8%;若按股息率 5% 修复,板块平均或具备 55% 上行空间;测算股息率最高为中国宏桥 9.7%、中孚实业 9.3%。
- 铝价弹性:若按铜价 10.5 万元/吨、替代加速拐点铜铝比例 4 测算,铝价有望达 2.63 万元/吨;报告建议关注天山铝业、神火股份、创新实业、云铝股份等。
- 交运:高速与港口凭区位和特许经营权形成区域垄断,2007-2025 年平均净利润率位列全市场前 10% 分位数,高速板块净利润率位列全市场第四,仅次于白酒、血液制品和水力发电;客车流量占比超过 70%。
- 高速板块核心公司均有明确分红承诺:深高速、招商公路 55%,皖通高速、山东高速、四川成渝 60%,粤高速 A 70%;交运核心标的 2026E 股息率如四川成渝 H 8.3%、浙江沪杭甬 7.0%、越秀交通基建的 2026E 股息率无法从所给文本确认。
- 油:中东产量修复滞后,供应链恢复可能长达 1 年,完全恢复或需要到 2027 年;2023 年上游油气投资增幅仅约 7%;报告测算中性情形下 2026H2 及 2027 年供给-需求富余 273 万桶/日,较 2025 年宽松 218 万桶/日宽松、但较 2025Q4 明显趋紧。
- 油价:低库存与补库需求夯实底部,2026 年油价中枢或许仍将达到 80 美元/桶上方,2027 年油价中枢约在 70 美元/桶以上;中国石油、中国海油 2023-2025 年平均分红率分别为 52.3% 和 44%,按 70/80/90 美元油价测算两公司 2026 年股息率分别为 4.80%/4.26%、5.55%/4.97%、5.94%/5.62%。
- 水电核电:截至 2025 年底我国水电装机 4.48 亿千瓦、已超经济可开发容量 4.02 亿千瓦;核电运营资质牌照仅 4 家;川投能源自由现金流自 2026 年起有望明显提升,中国核电现金流缺口有望于 2029 年转正。
- 水电核电空间:长江电力空间测算约 30% 以上(中性锚定息差中枢 113bp 对应 32.75%),川投能源约 40% 左右(中性 35.79%);中国核电 2026-2028 年归母净利润预计累计增长约 52%,对应空间约为 35%-50%。
- 煤炭:供给弹性收缩,超产核查与安监趋严约束产能利用率;假设度电煤耗每年增加 8 克/千瓦时,测算到 2030 年国内实际发电耗煤量较 2025 年或仍有 15% 的累计增长空间;电煤中长协任务量原则上不低于自有资源量的 75%。
- 煤价空间:2026 年长协电价平均下行 4 分钱及容量电价补偿后,电厂报表端盈亏平衡线对应煤价 863 元/吨、现金流盈亏平衡线对应煤价 1056 元/吨,相比当前近 800 元/吨左右煤价仍有上涨空间,具体幅度无法从所给文本确认;若电价回升约 4 分钱,对应煤价 959 元/吨和 1153 元/吨。
- 三维比较结论:唐山港以及水核、高速标的盈利稳定性占优,煤炭、油气和铝标的更多分布于 ROE/PB 较高区域;综合股息、盈利稳定性与估值性价比,唐山港、皖通高速等匹配度相对较好,可作为重点关注标的。
论述逻辑
- 市场波动加大、避险需求升温 → 周期红利类资产以类固收方式持有,高股息提供估值安全垫 → 择时看风险偏好与股息率-国债利差 → 分行业验证:铝受地缘资源主义+能源紧缺+出海规范化约束供给,资本开支放缓、分红率抬升(2025 年 55%、板块股息率 7.8%)构成红利底仓且价格有向上弹性;交运高速港口凭区位垄断实现强盈利、弱波动、高分红;油气受中东修复滞后与低库存支撑,油价中枢 2026 年 80 美元/桶上方,三桶油低油价下股息率仍有性价比;水核为长久期现金流资产,供给刚性、现金流改善打开分红空间;煤炭供给弹性收缩、需求韧性、长协兜底,电价上行打开煤价空间 → 最终以股息率、ROE 波动率倒数、ROE/PB 三维度横向筛选,得出唐山港、皖通高速等匹配度较优的结论。
关键展望
- 油价:2026 年油价中枢或许仍将达到 80 美元/桶上方,2027 年油价中枢约在 70 美元/桶以上;需跟踪中东供应链修复(完全恢复或需到 2027 年)、海峡地缘扰动反复及 SPR 归还。
- 铝:若铜价 10.5 万元/吨、铜铝比修复至替代拐点 4,铝价有望达 2.63 万元/吨;板块估值若按 5% 股息率修复或具备 55% 上行空间。
- 煤炭:测算到 2030 年国内实际发电耗煤量或许仍未达峰,较 2025 年或仍有 15% 的累计增长空间;若电价回升至 2025 年水平(约 4 分钱),煤价上行空间进一步打开至报表端 959 元/吨、现金流端 1153 元/吨。
- 水电核电:川投能源自由现金流自 2026 年起有望明显提升,中国核电现金流缺口有望 2029 年转正;长江电力空间约 30% 以上、川投能源约 40% 左右,中国核电 2026-2028 年业绩累计增长约 52%、对应空间约 35%-50%。
- 红利风格择时:需动态跟踪股息率相对国债收益率的利差,利差低位隐含均值回归风险。
- 风险提示:经济修复不及预期、政策落地不及预期、盈利预测不及预期、个股基本面出现重大变化。
推荐标的
- 铝:天山铝业、神火股份、创新实业、云铝股份(报告要点中列为关注),以及中孚实业、中国铝业、中国宏桥、宏桥控股、南山铝业、华通线缆等;逻辑为供给约束下兼具红利韧性与盈利弹性,板块测算股息率 7.8%。
- 交运:优质高速及唐山港、青岛港;优选基本面低波稳健、分红确定且处于资本开支后周期的标的,报告三维度比较中唐山港、皖通高速匹配度相对较好。
- 油气:中国石油、中国海油;按 70 美元/桶油价测算 2026 年预计股息率分别为 4.80% 和 4.26%,兼具分红能力与意愿。
- 电力:长江电力(空间约 30% 以上)、川投能源(约 40% 左右)、中国核电(空间约 35%-50%),长久期现金流资产,股息回报与价值增长并重。
- 煤炭:中国神华、陕西煤业、中煤能源、新集能源和电投能源;供需趋紧价格慢牛,高股息标签有望强化。
关键图表
图1. 表8: 重点标的在不同煤价下2027E业绩、股息率、F
图2. 高速公路是区域经济深度交互的直观体现

图3. 2021-2025年国际头部油企平均定向现金用途与经营现金流
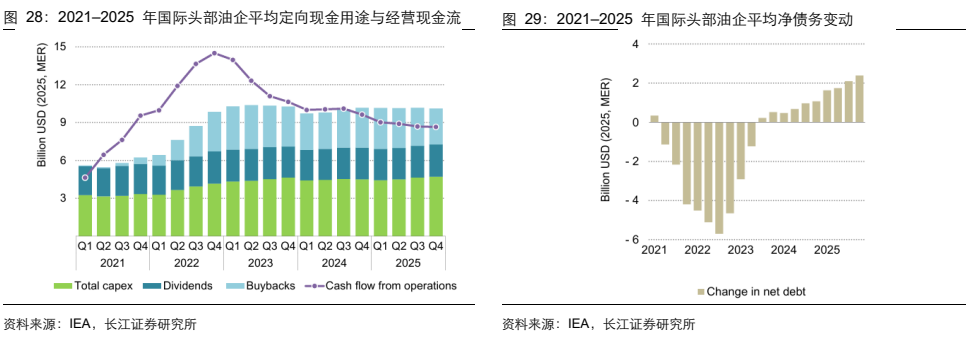
图4. 水电及核电的商业模式
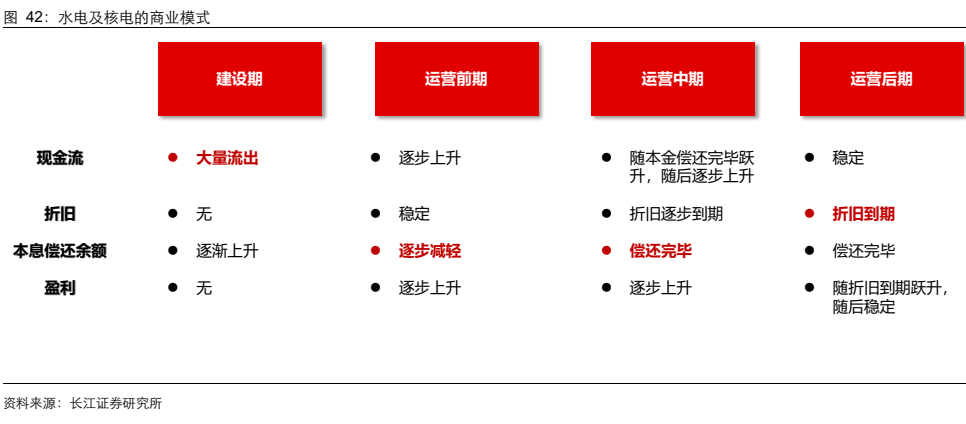
图5. 从盈利稳定性、盈利估值性价比与股息率视角关注周期红利类优质个股