高盛 中国白酒追踪:黄金周反馈:动销持续低迷,部分地区呈双位数下降,而华东地区保持在低位
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
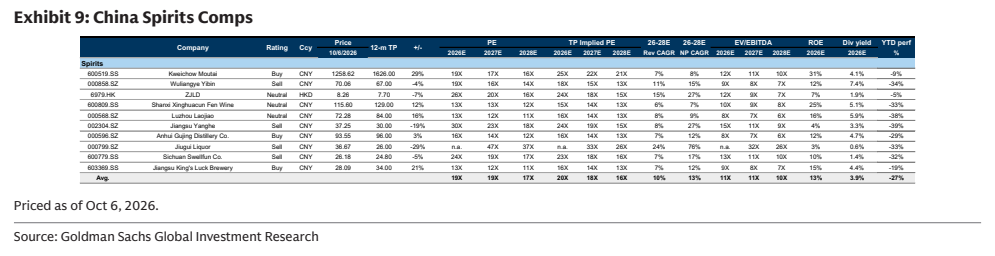
高盛最新渠道调研显示,国庆假期(10月1-6日)白酒动销弱于预期且不及春节:尽管假日出行与零售有韧性——跨区域客运量连续五天超300mn trips/day、10月1-5日累计达1.55bn trips(同比略正),商务部监测商圈10月1-3日客流/销售同比+3.4%/+5.3%——高盛估算中秋+国庆合并口径全国白酒动销较2025年下滑约10-15%、较2024年下滑约30%+,主因反腐氛围仍然严峻(浙江/华东尤为明显)且两节之间补货弱于预期。 品牌分化进一步拉大:飞天茅台多数区域保持DD%同比增长、茅台1935亦正增长,非标茅台部分区域双位数承压;五粮液在湖南/山东正增长、河南平稳,而国窖1573宴席与商务场景持续承压、汾酒普遍LSD至teens%下滑、洋河在江苏继续跑输。 区域上安徽(约-10%)与河南(-5-10%)相对有韧性,长三角普遍走弱:浙江整体动销降幅或超20%,江苏下滑约15-20%,部分区域降幅达20-30%。 渠道策略克制推动去库存,飞天渠道库存约一周,五粮液/汾酒约1个月/1~2个月,古井/今世缘约3个月或以上。 批价仅小幅回落:原箱飞天茅台Rmb1,725、散瓶Rmb1,715,普五Rmb830或按百荣口径Rmb770,国窖1573 Rmb820。 附录目标价历史表显示覆盖贵州茅台(最新目标价Rmb1,626.00)、五粮液(Rmb67.00)、泸州老窖(Rmb84.00)、山西汾酒(Rmb129.00)等10家白酒公司。
主要观点
- 国庆白酒动销弱于预期且不及春节:高盛估算中秋+国庆合并口径全国动销较2025年同比下滑约10-15%、较2024年下滑约30%+,低于此前预期。
- 假日出行与零售数据有韧性但未传导至白酒消费:交通部数据显示跨区域客运量连续五天超300mn trips/day、10月1-5日达1.55bn trips(同比略正);商务部监测商圈10月1-3日客流/销售同比+3.4%/+5.3%。
- 动销疲弱主因反腐氛围仍然严峻、浙江/华东尤为明显,且两节之间预期的节后补货意义有限,商业消费、礼赠需求与华东区域持续疲软。
- 飞天茅台仍是明显跑赢者:多数区域保持DD%同比增长、茅台1935亦录得正增长,河南/江苏/湖南/山东飞天普遍录得MSD至DD%增长;非标茅台因相对飞天性价比劣势部分区域出货双位数下滑,其批价上周也多数回落。
- 五粮液局部有韧性:湖南/山东正增长、河南平稳,经销商发货与库存管理保持克制;其余品牌多较春节走弱:国窖1573在主要宴席与商务市场持续承压,汾酒普遍录得LSD至teens%下滑,洋河在江苏继续承压。
- 区域分化明显:安徽整体动销约-10%(大众宴席产品有韧性,古井/迎驾在大众价格带微增);河南-5-10%(飞天+约10%、五粮液持平、茅台整体微增但非标SKU降约DD%);湖南需求-10-15%(飞天与五粮液正增长,国窖与汾酒明显承压)。
- 长三角因三季度厉行节约政策强化而普遍走弱:宴席与礼赠场景商务需求更谨慎,团购渠道及次高端至高端价格带(区域最主流价格带)受压,部分区域动销下滑20-30%。
- 浙江(出厂口径Rmb20bn+白酒市场,按Jiuyejia数据茅台/五粮液份额约25%/15%、洋河/老窖/汾酒为SD%份额)受政策逆风冲击最重,整体动销降幅或超20%;江苏整体下滑约15-20%,飞天正增长、五粮液微降、今世缘大致平稳、洋河继续跑输。
- 渠道库存较去年更健康:品牌普遍克制发货目标、KPI转向零售动销与开瓶率、补库呈小批量“先卖后补”;飞天库存各渠道约一周,五粮液/汾酒部分地区约1个月/1~2个月,古井/今世缘约3个月或以上。
- 过去一周高端酒批价小幅回落:原箱飞天-5至Rmb1,725、散瓶+5至Rmb1,715;生肖/精品/1升飞天-5/10/20每瓶、茅台15年持平;普五按“每日白酒价格”持平于Rmb830或按百荣-3至Rmb770;国窖1573批价每瓶下降Rmb5至Rmb820。
- 年初至今(2026年1月1日至10月7日)原箱飞天批价自Rmb1,505累计上涨Rmb220至Rmb1,725、散瓶自Rmb1,490上涨Rmb225至Rmb1,715;普五按“每日白酒价格”-20至Rmb830、按百荣-40至Rmb770;国窖1573年初至今批价变动幅度无法从文本确认。
- 渠道政策梳理(Exhibit 6)显示茅台2026年多次调价:7月飞天出厂价自Rmb1,269/瓶上调至Rmb1,369/瓶、i茅台零售指导价自Rmb1,539升至Rmb1,639;8月直营店四款产品提价2-3%至每瓶Rmb1,753/1,743/1,951/2,410。
论述逻辑
- 假期出行与零售数据有韧性(客运量10月1-5日达1.55bn trips、商圈客流/销售+3.4%/+5.3%)→ 但渠道调研显示国庆(10月1-6日)白酒动销弱于预期、不及春节 → 归因于反腐氛围严峻(浙江/华东更明显)叠加节间补货意义有限 → 高盛估算全国动销同比-约10-15%、较2024年-约30%+ → 品牌分化扩大:飞天多数区域DD%增长、五粮液局部有韧性,国窖/汾酒/洋河承压 → 区域上安徽/河南相对韧性,长三角走弱(浙江降超20%、江苏-15-20%、部分区域-20-30%) → 品牌克制发货、KPI转向零售动销与开瓶率 → 渠道库存低于往年节后水平(飞天约一周) → 批价仅小幅回落(原箱飞天Rmb1,725)。
关键展望
- 报告未给出对四季度动销、批价或公司盈利的量化预测;明确提示的后续观察点是华东/浙江反腐与厉行节约政策氛围对动销的持续压制,以及节后补货弱于预期下的去库存延续。
- 渠道库存与发货节奏是下一阶段可跟踪的验证点:品牌KPI转向零售动销与开瓶率、发货日益订单驱动,飞天库存约一周、五粮液/汾酒约1个月/1~2个月、古井/今世缘约3个月或以上。
- 估值方法与关键风险以Exhibit 10(中国白酒覆盖:估值方法与关键风险)呈现,正文未展开具体量化风险条目。
推荐标的
- 贵州茅台 Kweichow Moutai (600519.SS):附录目标价历史表最新目标价Rmb1,626.00(2026年8月16日报告);正文观点:飞天黄金周多数区域动销DD%增长、渠道库存约一周,为明显跑赢者。
- 五粮液 Wuliangye Yibin (000858.SZ):附录目标价历史表最新目标价Rmb67.00(2026年8月3日报告);正文观点:湖南/山东正增长、河南平稳,库存约1个月。
- 泸州老窖 Luzhou Laojiao (000568.SZ):附录目标价历史表最新目标价Rmb84.00(2026年8月27日报告);正文观点:国窖1573宴席与商务消费市场持续承压,浙江份额为SD%。
- 山西汾酒 Shanxi Xinghuacun Fen Wine (600809.SS):附录目标价历史表最新目标价Rmb129.00(2026年6月23日报告);正文观点:黄金周动销普遍LSD至teens%下滑,部分地区库存约1~2个月。
- 古井贡酒 Anhui Gujing Distillery Co. (000596.SZ):附录目标价历史表最新目标价Rmb96.00(2026年7月10日报告);正文观点:安徽大众价格带微增、去库持续,渠道库存约3个月或以上。
- 今世缘 Jiangsu King's Luck Brewery (603369.SS):附录目标价历史表最新目标价Rmb34.00(2026年8月17日报告);正文观点:江苏动销大致平稳,库存约3个月或以上。
- 洋河股份 Jiangsu Yanghe (002304.SZ):附录目标价历史表最新目标价Rmb30.00(2026年6月23日报告);正文观点:在江苏继续跑输、持续承压。
- 酒鬼酒 Jiugui Liquor (000799.SZ):列于覆盖公司披露名单及附录目标价历史表,最新目标价Rmb26.00(2026年6月23日报告)。
- 水井坊 Sichuan Swellfun Co. (600779.SS):列于覆盖公司披露名单及附录目标价历史表,最新目标价Rmb24.80(2026年6月23日报告)。
- 珍酒李渡 ZJLD (6979.HK):列于覆盖公司披露名单及附录目标价历史表,最新目标价HK$7.70(2026年8月20日报告);本篇为追踪/合订报告,正文未逐家给出评级,各公司评级相对其覆盖组合确定。
- 剑南春 Jian Nan Chun:在Exhibit 6渠道政策表中出现,标注为私人公司、未覆盖(Not Covered)。
关键图表
图1. 山东、四川、湖南等地回款情况
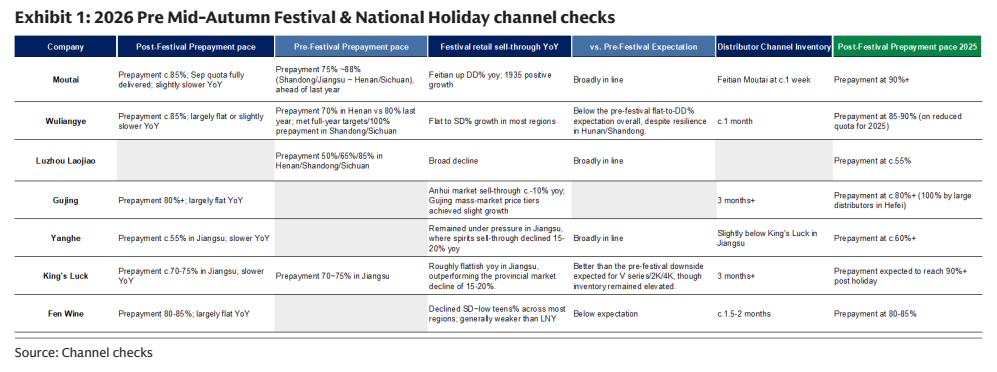
图2. 人民币 月度 | 周度
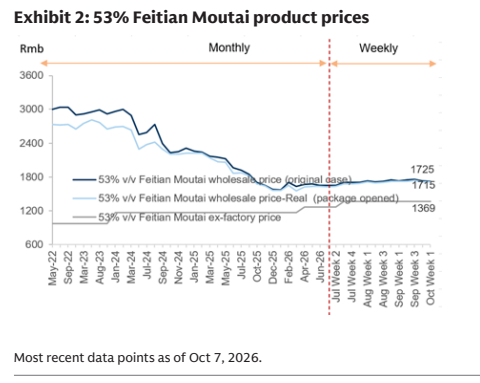
图3. 人民币 1个月 | 1周
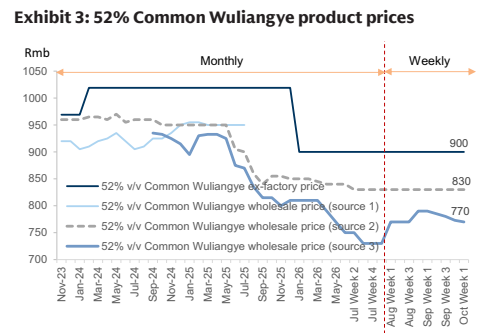
图4. 国窖1573产品价格
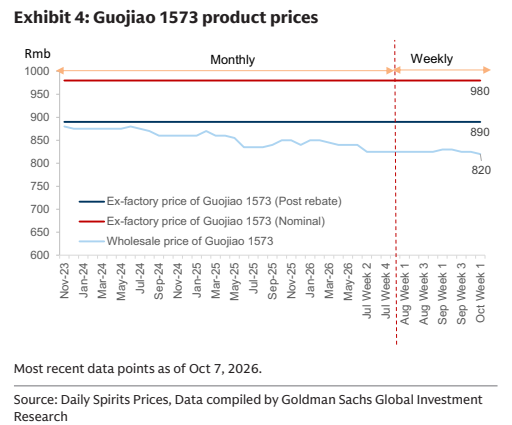
图5. 部分白酒标的——2026年年初至今及9月21日至10月6日双周股价表现
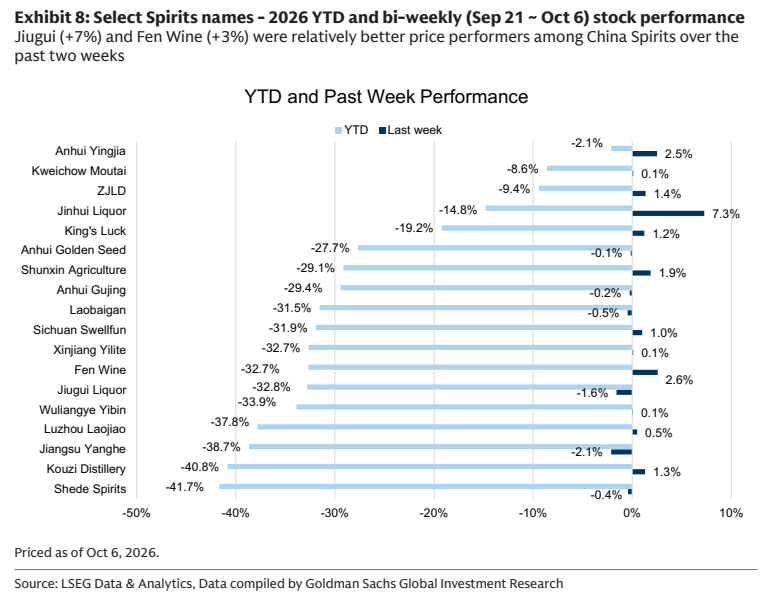
图6. 中国白酒可比公司